
S·K· Wissen – Fachbeiträge zu Steuern, Recht und Wirtschaft
Persönlich. Fachlich fundiert. Über den Tag hinaus relevant.
Fundiertes Wissen zu Steuern, Recht, Wirtschaftsprüfung und Unternehmensnachfolge.
Entdecken Sie aktuelle Fachbeiträge unserer Experten bei S·K.
In S·K· Wissen teilen unsere Steuerberater, Wirtschaftsprüfer und Rechtsanwälte ihre fachliche Expertise zu aktuellen Themen aus Steuern, Recht und Wirtschaft. Sie informieren über gesetzliche Änderungen, ordnen aktuelle Entscheidungen ein und zeigen, worauf es in der Praxis ankommt.
Ob Unternehmensnachfolge, Immobilienbesteuerung, Gemeinnützigkeit, Umsatzsteuer oder Wirtschaftsprüfung: Unsere Fachbeiträge bieten fundierte Informationen, verständlich aufbereitet und aus der Praxis für die Praxis.
Unser Anspruch: Wissen teilen, Zusammenhänge verständlich machen und Orientierung geben.
Entdecken Sie unsere Fachbeiträge und profitieren Sie von der Expertise unseres Teams.
Paket auspacken unter dem Weihnachtsbaum ist schön – Vermögen sichern für die Zukunft ist besser!
Weihnachten ist die Zeit für persönliche Geschenke. Sie kann durch die Planung der vorweggenommenen Vermögensnachfolge sinnvoll ergänzt werden. Wer frühzeitig und geschickt schenkt, kann die persönlichen Freibeträge bei der Schenkungsteuer gezielt nutzen. Damit lassen sich erhebliche Werte innerhalb der Familie steuerfrei übertragen. Entscheidend sind eine vorausschauende Gestaltung, eine saubere Dokumentation und der Blick auf frühere Zuwendungen. Im Folgenden erfahren Sie, wie Sie Ihre Lieben in diesem Sinne zu Weinachten bedenken können.
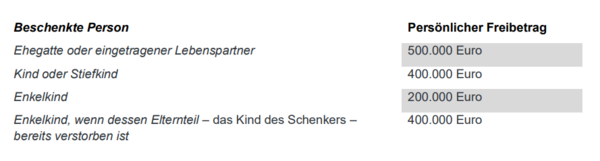
Das Wichtigste vorweg: Die geltenden Freibeträge Bei unbeschränkter Steuerpflicht können Sie grundsätzlich alle zehn Jahre folgende persönlichen Freibeträge erneut nutzen. Maßgeblich ist jeweils das Verhältnis zwischen derselben schenkenden und derselben beschenkten Person.*
Die Freibeträge gelten pro Schenker und pro Beschenkten. Deshalb kann z. B. ein Kind von jedem Elternteil bis zu 400.000 Euro steuerfrei erhalten, für beide Eltern zusammen also bis zu 800.000 Euro.
Warum sich frühes Schenken auszahlen kann: Der 10-Jahreszeitraum
Das gilt, wenn die jeweiligen Freibeträge nicht bereits durch frühere Erwerbe innerhalb des Zehnjahreszeitraums verbraucht wurden. Denn mehrere Erwerbe des Beschenkten von derselben Person werden innerhalb von zehn Jahren zusammengerechnet. Nach Ablauf dieses ZehnjahresZeitraums steht der persönliche Freibetrag grundsätzlich erneut zur Verfügung. Wer frühzeitig mit der Vermögensübertragung beginnt, kann daher die Freibeträge über Jahrzehnte mehrfach nutzen und zugleich zukünftige Wertsteigerungen aus dem späteren Nachlass herauslösen.
Ein Beispiel aus der Praxis
Ein Ehepaar möchte Vermögen auf seine beiden Kinder und zwei Enkel verteilen. Innerhalb der letzten zehn Jahre liegen keine Vorschenkungen vor. Die persönlichen Freibeträge sind daher noch vollständig verfügbar. In diesem Fall kann jeder Elternteil jedem Kind bis zu 400.000 Euro schenken. Damit lassen sich an die beiden Kinder zusammen bis zu 1,6 Millionen Euro steuerfrei übertragen. Zusätzlich kann jeder Großelternteil jedem der zwei Enkel bis zu 200.000 Euro zuwenden. Das entspricht weiteren 800.000 Euro. Insgesamt wären so unter den aktuellen Voraussetzungen Übertragungen im Wert von bis zu 2,4 Millionen Euro innerhalb der Familie ohne Festsetzung von Schenkungsteuer möglich. WICHTIG: Das Beispiel setzt voraus, dass beide Ehegatten eigenes Vermögen übertragen und in den vorangegangenen zehn Jahren keine anrechenbaren Schenkungen zwischen den jeweiligen Personen erfolgten.
Wert der Schenkung gegebenenfalls mindern: Immobilien und Gesellschaftsanteile
Den steuerlichen Wert einer Schenkung – insbesondere bei Immobilien oder Gesellschaftsanteilen – können Sie zum Beispiel durch die Vereinbarung von Nutzungsrechten oder Gegenleistungen mindern (Nießbrauch, Wohnrecht).
Was passiert, wenn der Schenker innerhalb der Zehnjahresfrist stirbt?
Stirbt der Schenker innerhalb von 10 Jahren nach der Schenkung, hat dies Folgen bei der Erbschaftsteuer. Die Schenkung wird dem Nachlass für die Erbschaftsteuer hinzugerechnet. Der Freibetrag wird auf die Gesamtsumme aus Erbe plus Schenkung nur einmal angerechnet. Übersteigt die Summe den Freibetrag, muss der Erbe darauf Erbschaftsteuer zahlen. Wegen des höheren Gesamterwerbs kann sich ein höherer Steuersatz ergeben. Bei einer zuvor erfolgten Schenkung unter Nießbrauchsvorbehalt kann unter Umständen eine Korrektur des Nießbrauchs erfolgen. Pflichtteilsberechtigte (wie z. B. übergangene Kinder) können wegen der Schenkung einen Ergänzungsanspruch geltend machen. Der Wert der Schenkung schmilzt dabei pro Jahr ab Schenkung um ein Zehntel ab (nach 1 Jahr noch 90 %, nach 2 Jahren 80 %, usw.). Hat sich der Schenker bei der Schenkung Rechte wie einen Nießbrauch vorbehalten, kann das die Frist für die Pflichtteilsergänzung blockieren (sie läuft dann oft nicht an), während sie für die Schenkungsteuer normal zählt. Stirbt der Schenker nach Ablauf von 10 Jahren nach der Schenkung, hat dies also keine Folgen bei der Erbschaftsteuer.
Weihnachtsgeschenk ist nicht automatisch „Gelegenheitsgeschenk“
Übliche Gelegenheitsgeschenke können steuerfrei sein. Echte übliche Gelegenheitsgeschenke brauchen dem Finanzamt nicht angezeigt zu werden. Ein übliches Gelegenheitsgeschenk von Eltern an ihre Kinder und Enkel (zum Geburtstag, zu Weihnachten oder zur Hochzeit) umfasst je nach Anlass typische Aufmerksamkeiten, Sachwerte oder moderate Geldbeträge im Bereich von einigen hundert bis zu wenigen tausend Euro. Das Gesetz nennt keinen festen Euro-Betrag, sondern stellt auf die sogenannte Verkehrsanschauung ab. Bei größeren Geldbeträgen, Wertpapieren, Immobilien oder Unternehmensbeteiligungen sollten Sie deshalb nicht darauf vertrauen, dass allein der Weihnachtsanlass zur Steuerfreiheit führt. Es ist ratsam, im Zweifel dem Finanzamt eine Schenkung mitzuteilen.
Erbschaft- und schenkungssteuerlicher Unterschied: Schenkung und Erbe
Für Schenkung und Erbschaft gelten dieselben Freibeträge und Steuersätze. Ein wesentlicher Unterschied besteht bei der Übertragung des Familienheims. Bei einer Schenkung zu Lebzeiten bleibt das gemeinsam genutzte Eigenheim für Ehegatten unabhängig von der Größe und ohne Nachnutzungsfrist steuerfrei. Das gilt nicht für eine Schenkung an Kinder.
Was sollte vor der Schenkung geklärt werden?
Frühere Erwerbe prüfen: Schenkungen und Erbschaften derselben Person innerhalb der vergangenen zehn Jahre können den verfügbaren Freibetrag mindern.
Vermögenswerte bewerten: Für Immobilien, Unternehmensanteile und andere Vermögensgegenstände gelten steuerliche Bewertungsregeln, die Sie vorab mit dem Steuerberater ermitteln sollten.
Eigene Absicherung einplanen: Nießbrauch, Wohnrechte, Rückforderungsrechte oder Widerrufsvorbehalte können sinnvoll sein. Sie sollten rechtlich und steuerlich vorher abgestimmt werden.
Formvorschriften beachten: Die Übertragung von Immobilien oder GmbH-Anteilen bedarf der notariellen Beurkundung.
Kosten beachten: Beratungen für die Planung und gegebenenfalls Bewertung der zu übertragenden Gegenstände, Steuererklärungen und notarielle Beurkundung im Rahmen einer Schenkung verursachen Kosten. Diese hängen unter anderem vom Gegenstandswert und den individuell vereinbarten Berater-Gebühren ab. Kosten für die Planung von Schenkungen zahlen sich in einem späteren Erbfall aus, weil sie Freibeträge mehrfach nutzen sowie Schenkungsteuer und die Erbschaftsteuer deutlich senken oder komplett vermeiden können.
Anzeigepflichten erfüllen: Schenkungen sind grundsätzlich innerhalb von drei Monaten dem zuständigen Finanzamt anzuzeigen. Ausnahmen können insbesondere bei notariell oder gerichtlich beurkundeten Schenkungen gelten. Das Finanzamt prüft, ob Schenkungssteuer festzusetzen ist und fordert den Schenker oder den Beschenkten gegebenenfalls zur Abgabe einer Schenkungssteuererklärung auf.
Folgewirkungen mitdenken, mögliche Nachteile: Eine Schenkung kann sich zum Beispiel auf Pflichtteilsansprüche, Pflichtteilsergänzungsansprüche, Sozialleistungsregress oder die finanzielle Handlungsfähigkeit des Schenkers auswirken.
Übertragen Sie Ihr Vermögen mit Weitblick
Eine Schenkung zu Weihnachten kann der Startpunkt für eine langfristige Nachfolgeplanung sein. Welche Gestaltung für Sie passt, hängt von Ihrer Familien- und Vermögenssituation, bereits erfolgten Übertragungen und Ihren Zielen ab. Besonders bei Immobilien, Wertpapierdepots oder Unternehmensvermögen empfiehlt sich eine individuelle rechtliche und steuerliche Prüfung.
Gute Beratung beginnt mit dem richtigen Gespräch.
Sprechen Sie uns frühzeitig an. Wir prüfen Ihre verfügbaren Freibeträge, zeigen Ihnen steuerliche Gestaltungsmöglichkeiten auf und begleiten Sie bei der strukturierten Umsetzung Ihrer Vermögensübertragung.
Kontakt Frankfurt am Main
▪ Tel.: +49 69 971 231-0 ▪ Mail: mls@sk-berater.com
Kontakt Dresden
▪ Tel: +49 351 254 77-0 ▪ Mail: dresden@sk-berater.com
Autorin Rechtsanwältin, Steuerberaterin
Mona-Larissa Staud
Jetzt herunterladen (PDF)
Weihnachtsgeschenke für die Familie
Redaktionsstand: Oktober 2026 | Allgemeine Information, keine Einzelfallberatung
Gute Beratung beginnt mit dem richtigen Gespräch.
Vereinbaren Sie jetzt ein Erstgespräch!
Dresden · Frankfurt am Main
Ihr persönlicher Kontakt
Frankfurt am Main
