
Non-Profit Aktuell: Gesetzgebung & Rechtsprechung
Für Stiftungen, Vereine & gemeinnützige Organisationen aller Art
Rechtsprechung und Gesetzgebung
Verstößt eine gemeinnützige Körperschaft gegen das Gebot der zeitnahen Mittelverwendung, kann ihr das Finanzamt nach § 63 Abs. 4 S. 1 AO eine Frist zur Auflösung der unzulässigen Mittelansammlung setzen.
Gegen diesen Bescheid kann der Verein nicht klagen, entschied jetzt der BFH. Erst wenn das Finanzamt deswegen die Gemeinnützigkeit entzieht, hat die Körperschaft eine Rechtsschutzmöglichkeit durch Klage.
Begründung des BFH
Bei der Fristsetzung handelt es sich um einen „Auflagenbescheid“, nicht um einen Festsetzungsbescheid. Hier fehlt ein Rechtsschutzbedürfnis, weil rechtliche Folgen für die Körperschaft nicht durch die Fristsetzung, sondern erst durch einen Entzug der Gemeinnützigkeit eintreten, wenn die Frist zur Mittelverwendung nicht eingehalten wird. Die Regelung des § 63 Abs. 4 S. 1 AO ist eine reine Begünstigungsregelung. Sie soll der Körperschaft ermöglichen, einen Verstoß gegen das Gebot der zeitnahen Mittelverwendung zu heilen. Negative rechtliche Folgen – und damit ein Rechtsschutzbedürfnis – entstehen erst, wenn die Gemeinnützigkeit entzogen wird, weil die Körperschaft die Auflage des Finanzamts nicht einhält. Verstreicht die vom Finanzamt gesetzte Frist, entfällt die Gemeinnützigkeit nicht automatisch. Das geschieht erst mit einem entsprechenden Bescheid, gegen den dann eine Klagemöglichkeit besteht (BFH, Urteil vom 04.12.2025, Az. V R 25/23).
Ein Verein kann satzungsmäßige Kernaufgaben nicht ohne entsprechende Satzungsregelung oder Zustimmung der Mitgliederversammlung auf Dritte übertragen.
Das hat das OLG Frankfurt im Fall eines Bundessportverbands klargestellt, der das Schulungs- und Ausbildungswesen für Trainer und Schiedsrichter und die dazugehörige Lizenzvergabe auf einen anderen Verein übertragen hatte.
Hintergrund — Für die Geschäftsführung des Vereinsvorstands gilt nach § 27 Abs. 3 S. 1 i. V. m. § 664 Abs. 1 S. 1 BGB ein grundsätzliches Verbot der Übertragung seines „Auftrags“ auf Dritte. Ohne ausdrückliche Erlaubnis in der Satzung darf der Vorstand die Geschäftsführung daher keiner anderen Person oder Stelle übertragen. Unzulässig ist dabei nicht die Delegation von Teilaufgaben an Hilfspersonen, sondern nur die sog. Substitution, d. h. die Abgabe wesentlicher Teile der Auftragsausführung an einen Dritten. Bei der Organisation und Durchführung der Lehrgangstätigkeit und dem Recht der Lizenz ausstellung handelt es sich um satzungsmäßige Kernaufgaben des Vereins. Diese durfte der Vor stand nicht ohne Zustimmung der Mitgliederversammlung (hier Bundesversammlung) übertragen. Fehlt eine solche Erlaubnis, ist der entsprechende Vertrag grundsätzlich wirksam, wenn kein Insichgeschäft vorliegt. Der Vorstand ist dann jedoch dem Verein gegenüber schadenersatzpflichtig.
Im Fall war das ausnahmsweise anders. Geklagt hatte der Verein, dem die Lizenzvergabe über tragen worden war. Das OLG bewertete den Vertrag als sittenwidrig und damit nichtig, weil die Vertreter der Vereine treuwidrig bewusst zum Nachteil des Bundesverbands zusammenwirkten. Dem Verein, dem die Aufgaben übertragen wurden, stand deshalb kein Schadenersatz zu (OLG Frankfurt a. M., Beschluss vom 12.05.2026, Az. 9 U 32/25).
Regelt die Satzung, dass Beschlüsse eines Vereinsorgans auch im Umlaufverfahren gefasst werden können, ist eine Zustimmung der Mitgliederversammlung zu diesem Verfahren nicht erforderlich.
Der Vorstand kann allein entscheiden, wie die Beschlüsse getroffen werden, also ob eine Präsenzversammlung einberufen wird oder ein schriftlicher Beschluss erfolgt. Diese Auffassung vertritt das LG Erfurt.
Nur wenn eine eindeutige Satzungsregelung fehlt, müssen die Mitglieder dem Verfahren zu stimmen (§ 32 Abs. 3 BGB). Ein gesondertes Zustimmungserfordernis widerspricht nach An sicht des Gerichts aber dem Sinn und Zweck einer solchen Satzungsregelung. Denn diese soll die Beschlussfassung ja erleichtern. Eine zusätzliche Verfahrenszustimmung der Organmitglieder steht diesem Erleichterungszweck entgegen (LG Erfurt, Urteil vom 06.08.2026, Az. 8 O 1328/25).
Ein Nachfolgeverein kann erben, auch wenn der im Testament eingesetzte Verein beim Erbfall bereits gelöscht ist.
Möglich macht das eine ergänzende Testamentsauslegung. Das hat das OLG Düsseldorf entschieden.
Im konkreten Fall hatte die Erblasserin in einem eigenhändigen Testament vier gemeinnützige Vereine zu gleichen Teilen als Erben eingesetzt. Einer der Vereine war aber bereits vor dem Erbfall aufgelöst und aus dem Vereinsregister gelöscht worden. Das Testament enthielt weder eine Ersatzerbenregelung nach § 2096 BGB noch eine Bestimmung für den Fall, dass einer der eingesetzten Erben nicht mehr existiert. Ein neu gegründeter Verein beantragte einen gemeinschaftlichen Erbschein und berief sich dar auf, er sei der Nachfolgeverein und daher aufgrund ergänzender Testamentsauslegung an stelle des gelöschten Vereins als Erbe einzusetzen.
Das OLG Düsseldorf gab ihm recht. Eine Zuwendung an eine beim Erbfall nicht mehr existieren de juristische Person ist zwar grundsätzlich un wirksam. Diese unbeabsichtigte Regelungslücke schließt aber eine ergänzende Testaments auslegung. Ein Erblasser fördert in der Regel nicht die juristische Person „um ihrer selbst willen“, sondern deren Zweck. Nimmt eine an dere juristische Person die Aufgaben der weg gefallenen Organisation wahr, entspricht es in der Regel dem Erblasserwillen, diese als Zu wendungsempfängerin einzusetzen. Für die Frage, ob der neue Verein tatsächlich als „Nachfolgeverein“ im inhaltlichen Sinne anzu sehen ist, wertete das OLG umfassend die Registerakte, Satzungen und Außenauftritte. Ent scheidend war, dass beide Vereine im Kern die selbe Funktion erfüllten, nämlich die Hospizar beit am Ort zu fördern. Eine Beweisaufnahme bestätigte diesen Willen der Erblasserin (OLG Düsseldorf, Beschluss vom 05.09.2025, Az. I-3 W 104/25).
Gemeinnützige Träger von Integrations- oder berufsbezogenen Deutschsprachkursen weisen die Umsatzsteuerbefreiung über ihre Zulassung durch das Bundesamt für Migration und Flüchtlinge (BAMF) nach.
Eine zusätzliche Bescheinigung der Landesbehörde muss nicht eingeholt werden. Das hat das Finanzministerium Schleswig-Holstein verfügt.
Hintergrund — Nach § 4 Nr. 21 S. 1 Buchst. a UStG sind u. a. Bildungsleistungen privater Schulen und anderer allgemein- oder berufsbildender Einrichtungen von der Umsatzsteuer befreit. Voraussetzung ist eine Bescheinigung der zuständigen Landesbehörde, dass die Einrichtung Schulunterricht, Hochschulunterricht, Ausbildung, Fortbildung oder berufliche Um schulung erbringt. Für gemeinnützige Träger von Integrations- oder berufsbezogenen Deutschsprachkursen reicht stattdessen die BAMF-Zulassung, weil ein vereinfachtes Nachweisverfahren gilt. Eine Bescheinigung der Landesbehörde ist hier nicht erforderlich (FinMin Schleswig-Holstein, Schrei ben vom 08.05.2026, Az. VI 358 – S 7179 255974/2026).
Tätigkeiten im Rahmen von Mahlzeitendiensten können als „pflegerische“ Tätigkeiten nach § 3 Nr. 26 EStG (Übungsleiterfreibetrag) begünstigt sein.
Dazu müssen die Tätigkeiten aber über die reine Lieferung von Mahlzeiten hinausgehen.
Die Pflege alter Menschen, kranker Menschen oder von Menschen mit Behinderungen umfasst außer der Dauerpflege auch Hilfsdienste bei der häuslichen Betreuung (z. B. Unterstützung bei der Grund- und Behandlungspflege, bei häuslichen Verrichtungen und Einkäufen, beim Schriftverkehr). Nicht begünstigt ist die auf bloße Lieferung von Mahlzeiten beschränkte Tätigkeit eines Beschäftigten im Mahlzeitendienst.
Das stellt das Bundesfinanzministerium (BMF) im Entwurf der Lohnsteuer-Änderungsrichtlinien 2027 klar. Die Nutzung des Freibetrags ist also nur möglich, wenn im Rahmen von Mahlzeitendiensten auch die Ausgabe des Essens, Tischdecken und ähnliche Tätigkeiten zum Aufgabenbereich der eingesetzten Person gehören (BMF, Lohnsteuer-Änderungsrichtlinie 2027, Stand 22.06.2026).
Die Bestellung eines Notvorstands ist nicht schon dann möglich, wenn sich der vorhandene Vorstand weigert, eine Mitgliederversammlung einzuberufen.
Die Regelung des § 29 BGB dient nicht dazu, in vereinsinterne Streitigkeiten einzugreifen. Das hat das OLG Karlsruhe klargestellt. Die Bestellung eines Notvorstands setzt voraus, dass die zur Vertretung des Vereins erforderlichen Vorstandsmitglieder fehlen und ein dringender Fall vorliegt.
Verweigert der Vorstand die Einberufung einer Mitgliederversammlung, muss der Verein nach Auffassung des OLG die eigenen, in Satzung und BGB vor gesehenen Mittel anwenden. Insbesondere muss er entsprechende Beschlüsse der Mitgliederversammlung herbeiführen, auch zur Neuwahl von Vorstandsmitgliedern. Das ist auch ohne Notvorstand über ein Minderheitenbegehren möglich (OLG Karlsruhe, (Beschluss vom 30.06.2026, Az. 19 W 20/26).
Wichtig — Im Rahmen eines Minderheitenbegehrens nach § 37 Abs. 2 BGB ermächtigt das Gericht antragstellende Mitglieder, eine Mitgliederversammlung einzuberufen, wenn der Vorstand dem Einberufungsverlangen der Mitglieder nicht nach kommt. In dieser Mitgliederversammlung kann dann der Vorstand abberufen bzw. ein neuer Vorstand gewählt werden.
Erfasst der Widerruf eines Zuwendungsbescheids lange zurückliegende Zeiträume und löst er beim gemeinnützigen Verein hohe Rückzahlungen aus, muss die Behörde prüfen, ob sie den Widerruf beschränkt.
Das gilt etwa, wenn dem Verein sonst das wirtschaftliche Aus drohen würde. Unterlässt die Behörde diese Prüfung, ist der Widerruf für das VG Stuttgart ermessensfehlerhaft.
Im Urteilsfall hatte ein gemeinnütziger Verein 2002 einen Zuschuss von 357.904 Euro für den Umbau eines Seminarraums erhalten. Eine Nutzung für wirtschaftliche oder andere nicht steuerbegünstigte Zwecke war untersagt. Der Verein überließ den Raum trotzdem zeitweise gegen Entgelt anderen Einrichtungen. Das Regierungspräsidium Stuttgart nahm den Zuwendungsbescheid deshalb zurück und forderte den Zuschuss zurück.
Dagegen klagte der Verein und bekam vor dem VG Stuttgart Recht. Der Verein konnte sich auf ein schutzwürdiges Vertrauen berufen, weil die Mittel bereits verbraucht waren und er die Zuwendung nicht durch wesentlich unrichtige oder unvollständige Angaben erhalten hatte. Zwar hatte der Verein die Auflagen nicht vollständig erfüllt. Der Zuwendungsgeber muss lt. VG aber seinen Ermessensspielraum nutzen und dabei den Grundsatz der Verhältnismäßigkeit beachten. Die Rückforderung betraf knapp 20 Jahre; damit wären entsprechend hohe Rückzahlungspflichten ausgelöst worden. Um eine Vernichtung der wirtschaftlichen Existenz des Vereins zu vermeiden, hätte das Regierungspräsidium prüfen müssen, ob es die Rückzahlungspflichten beschränken konnte (VG Stuttgart, Urteil vom 22.04.2026, Az. 3 K 4843/25).
An gemeinnützige Einrichtungen gezahlte gerichtliche Geldauflagen können zurückgefordert werden, wenn über das Vermögen des Beschuldigten das Insolvenzverfahren eröffnet wird.
Adressat der Rückforderung ist aber nicht die gemeinnützige Einrichtung. Das hat das OLG Frankfurt klargestellt.
Im konkreten Fall hatte das Gericht das Verfahren gegen Zahlung einer Geldauflage an drei gemeinnützige Einrichtungen in Höhe von insgesamt 100.000 Euro eingestellt. Über das Vermögen des Beschuldigten war mittlerweile ein Insolvenz verfahren eröffnet worden; der Insolvenzverwalter forderte die Bußgeldzahlung nach § 131 InsO zurück. Das war nach Auffassung des OLG zulässig. Und zwar auch dann, wenn nicht die Landeskasse, sondern eine gemeinnützige Einrichtung die Empfängerin der Zahlung war.
Allerdings – und hier wird es für gemeinnützige Organisationen spannend – besteht für das OLG eine insolvenzrechtlich relevante Rechtsbeziehung nur zwischen dem Angeklagten und der Strafjustiz des Landes. Und zwar selbst dann, wenn die Zahlung an eine gemeinnützige Einrichtung ging. Eine Rückforderung ist deswegen nur gegenüber dem Land möglich, nicht gegenüber der gemeinnützigen Einrichtung (OLG Frankfurt a. M., rechtskräftiges Urteil vom 15.01.2025, Az. 4 U 137/23).
Der Ehrenamts- und Übungsleiterfreibetrag kann nur genutzt werden, wenn die entsprechende Tätigkeit nebenberuflich ist. Dazu muss sie sich von einem evtl. ausgeübten Hauptberuf unterscheiden und darf für sich genommen nicht mehr als 14 Stunden pro Woche umfassen. Als Kriterium für eine Nebenberuflichkeit kann dabei auch gelten, dass die Haupttätigkeit abhängig beschäftigt, die nebenberufliche Tätigkeit aber freiberuflich ausgeübt wird.
Das Bayerische Landesamt für Steuern (BayLfSt) hat dies anhand eines Beispiels erläutert: Eine Person ist bei einem Rettungsverband sowohl im Rettungsdienst (500 Stunden jährlich) als auch als Erste-Hilfe-Ausbilder (300 Stunden jährlich) tätig. Obwohl der Zeitumfang der Tätigkeiten zusammengenommen die Nebenberuflichkeitsgrenze überschreitet, ist die Arbeit als Erste-Hilfe-Ausbilder begünstigt. Bezüglich der Nebenberuflichkeit ist nämlich die Tätigkeit im Rettungsdienst und für die Tätigkeit als Erste-Hilfe-Ausbilder getrennt zu beurteilen, weil es sich dabei um keine gegenseitigen Nebenpflichten handelt und nicht beide Tätigkeiten der Weisung und Kontrolle des Rettungsverbands unterliegen.
Die Dozententätigkeit als Erste-Hilfe-Ausbilder kann wegen der eigengestalterischen Art der Wissensvermittlung grundsätzlich als weisungsfrei angesehen werden. Das gilt selbst dann, wenn sich der Dozent an einen Stundenplan halten muss und Lehrinhalte über Lehrmaterial vorgegeben werden. Die Freiheit in der Art der Wissensvermittlung stellt das wesentliche Kriterium bei einer Dozententätigkeit für die Weisungsfreiheit dar. Das gilt unabhängig von der Frage, ob die Dozententätigkeit selbst als nichtselbstständige oder als selbstständige Tätigkeit anzusehen ist (BayLfSt, Download-Dokument „Steuerfreiheit für nebenberufliche Tätigkeiten i. S. v. § 3 Nr. 26/26a EStG“, Stand Februar 2026, www.iww.de/s15905).
Trifft die Satzung keine besonderen Regelungen, muss die Zahl der anwesenden Mitglieder bei Abstimmungen nicht festgestellt werden. Das hat das Oberlandesgericht (OLG) Brandenburg klargestellt.
Hintergrund — Nach § 32 Abs. 1 S. 3 BGB werden nur die abgegebenen Stimmen gezählt. Enthaltungen werden nicht mitgezählt. Auf die Zahl der tatsächlich anwesenden Mitglieder, die nicht für oder gegen die Beschlussvorlage gestimmt haben, kommt es deswegen nicht an. Es spricht für das OLG Brandenburg auch nicht gegen eine ordnungsgemäß durchgeführte Stimmabgabe oder -auszählung, wenn zu den unterschiedlichen Beschlussvorlagen unterschiedlich viele Stimmen abgegeben und Enthaltungen gezählt wurden.
Das OLG begründet das damit, dass die Anzahl der abgegebenen Stimmen nicht bei jedem Beschluss zwingend gleich hoch sein muss. Es wird vielmehr regelmäßig vorkommen, dass Mitglieder zu unterschiedlichen Zeiten angekommen und wieder gegangen sind oder sich nicht an der Abstimmung beteiligt haben, nicht einmal durch eine Enthaltung. Etwas anderes gilt deshalb nur, wenn in der Satzung ausdrücklich geregelt ist, dass Enthaltungen als Gegenstimmen gezählt werden (OLG Brandenburg, Beschluss vom 08.10.2025, Az. 10 U 1/25).
Verstöße gegen Satzungsbestimmungen, die nicht durch die §§ 51 bis 68 Abgabenordnung (AO) vorgegeben sind, sind für die Steuerbefreiung ohne Bedeutung. Das hat der Bundesfinanzhof (BFH) bei einer Organisation klargestellt, die gegen eine Klausel in der eigenen Satzung verstoßen hatte.
Hintergrund — § 63 Abs. 1 AO verlangt eine tatsächliche Geschäftsführung, die auf die ausschließliche und unmittelbare Erfüllung der steuerbegünstigten Zwecke gerichtet sein und den Bestimmungen entsprechen muss, die die Satzung über die Voraussetzungen für Steuervergünstigungen enthält. Verstöße gegen Satzungsbestimmungen, die sich nicht aus den allgemeinen gemeinnützigkeitsrechtlichen Vorschriften ergeben, sind dagegen für die Gemeinnützigkeit ohne Bedeutung.
Insbesondere – so der BFH – kennt das steuerliche Gemeinnützigkeitsrecht keinen eigenständigen „Grundsatz der Erhaltung des Stiftungsvermögens“, wie ihn § 83c Abs. 1 S. 1 BGB für das Grundstockvermögen vorsieht (BFH, Urteil vom 04.12.2025, Az. V R 11/24).
Wichtig — Vor diesem Hintergrund wäre auch fraglich, ob ein Vergütungsverbot, das die Satzung vorsieht (Ehrenamtlichkeitsklausel), auch gemeinnützigkeitsrechtlich bindet. Das gleiche gilt für eine Satzungserlaubnis für Vorstandsvergütungen, die die Finanzverwaltung aus § 27 Abs. 3 BGB als erforderlich ableitet (BMF, Schreiben vom 21.11.2014, Az. IV C 4 – S 2121/07/0010 :032).
Aus der Mitgliedschaft ergibt sich eine Treuepflicht des Mitglieds. Feststellungsklagen muss es deswegen zumutbar schnell erheben. Das hat das Kammergericht (KG Berlin) festgestellt.
Im konkreten Fall hatte das Mitglied gegen den entsprechenden Beschluss des Schiedsgerichts erst nach über einem Jahr Klage erhoben. Das Gericht wies die Klage ab, weil es das Klagerecht durch Zeitablauf als verwirkt ansah.
Für Mitglieder – so das KG – gilt aufgrund der Treuepflicht gegenüber dem Verein ein Beschleunigungsgebot. Das greift nicht nur bei der Anfechtung von Beschlüssen oder Wahlen, sondern auch, wenn Verhältnisse eines einzelnen Mitglieds betroffen sind, also wie hier bei Feststellungsklage gegen den Ausschluss. Zwar ist eine solche Klage grundsätzlich nicht fristgebunden. Die Treuepflicht des Mitglieds verlangt aber, eine beabsichtigte Klage gegen Vereinsmaßnahmen mit zumutbarer Beschleunigung zu erheben.
Diese Treuepflicht besteht auch nach dem Ausschluss des Mitglieds fort. Inhalt und der Umfang der Treuepflicht hängen maßgeblich von dem jeweils verfolgten Vereinszweck und der Struktur des Vereins ab. Es kommt deswegen auf die Gesamtheit der Umstände des Einzelfalls an, wann das Mitglied die Feststellungsklage spätestens zu erheben hat. Die allgemeine Verjährungsfrist von drei Jahren spielt hier keine Rolle. Im konkreten Fall hielt das KG eine Frist von maximal sechs Monaten für angemessen (KG Berlin, Urteil vom 15.04.2026, Az. 26 U 14/25).
Zahlt ein späterer Schuldner eine Geldauflage zur Einstellung eines Strafverfahrens unmittelbar an eine gemeinnützige Einrichtung, kann der Insolvenzverwalter die Zahlung anfechten. Die Forderung richtet sich dabei direkt gegen die Einrichtung und nicht etwa gegen die Staatskasse. Das entschied der Bundesgerichtshof (BGH) in einem Insolvenzfall, bei dem der Schuldner zuvor eine Geldauflage bei Einstellung eines Strafverfahrens gegen ihn in Höhe von 100.000 Euro an das Land Hessen und drei gemeinnützige Vereine gezahlt hatte.
Der BGH bestätigt in seiner Entscheidung, dass gezahlte Geldauflagen insolvenzrechtlich anfechtbar sind und damit ein Rückzahlungsanspruch besteht. Anders als die Vorinstanz urteilte, besteht aber ein Rückforderungsanspruch gegen die gemeinnützige Einrichtung und nicht etwa gegen die Staatskasse. Die Erfüllung einer Geldauflage unterliegt im Verhältnis zur gemeinnützigen Einrichtung oder der Landeskasse der Anfechtung als sog. inkongruente Deckung. Die liegt vor, wenn ein Gläubiger eine Zahlung erhält, auf die er in der konkreten Art, zu diesem Zeitpunkt oder in dieser Form keinen Anspruch hatte. Das trifft bei Geldauflagen auf den gemeinnützigen Empfänger zu. Die Geldauflage ist eine Leistung ohne Rechtsgrund. Der Empfänger der Geldauflage hat deswegen gegenüber den Insolvenzgläubigern keine bevorrechtigte Stellung (BGH, Urteil vom 12.03.2026, Az. IX ZR 18/25).
Steht schon im von der Mitgliederversammlung bestätigten Insolvenzplan, dass der Verein fortgesetzt wird, wenn sich das Insolvenzverfahren positiv entwickelt, muss die Mitgliederversammlung über die Vereinsfortsetzung nicht noch einmal abstimmen. Das hat das KG Berlin klargestellt.
Hintergrund — Wird ein Verein insolvent, ist er grundsätzlich aufgelöst. Nach § 42 Abs. 1 S. 2 BGB kann die Mitgliederversammlung ihn aber fortsetzen – allerdings erst, wenn zwei Voraussetzungen erfüllt sind: Das Insolvenzgericht hat einen Insolvenzplan bestätigt, der den Fortbestand des Vereins vorsieht. Und das Insolvenzverfahren ist anschließend aufgehoben worden.
Nach dem Wortlaut der Vorschrift wäre anschließend ein gesonderter Beschluss über die Fortsetzung des Vereins denkbar. Genau diesen zweiten Beschluss hält das KG Berlin aber für entbehrlich, wenn die Mitglieder bereits im Insolvenzverfahren über den Plan abgestimmt haben. Denn der Erörterungs- und Abstimmungstermin nach § 235 InsO entspricht funktional einer Mitgliederversammlung. Die Vereinsmitglieder müssen dazu geladen werden und den Plan bzw. dessen Inhalt vorab erhalten. Stimmen sie dort dem Plan zu, ist eine gesonderte Abstimmung nach Aufhebung des Insolvenzverfahrens nicht erforderlich (KG Berlin, Beschluss vom 13.05.2026, Az. 22 W 15/26).
Wichtig — Die Liquidatoren müssen die Fortsetzung des Vereins aber zum Vereinsregister anmelden.
Wenn Sie in Ihrem Verein Minijobber beschäftigen, sollten Sie eine Gesetzesänderung kennen, die am 01.07.2026 in Kraft getreten ist. Minijobber können seitdem die Befreiung von der Rentenversicherung wieder rückgängig machen.
Hintergrund — Minijobber sind grundsätzlich rentenversicherungspflichtig. Sie können sich aber auf Antrag von der Rentenversicherungspflicht befreien lassen. Bisher galt die Befreiung für die gesamte Dauer des Minijobs. Sie konnte nicht widerrufen werden. Das hat sich zum 01.07.2026 geändert.
Minijobber können seitdem die Befreiung rückgängig machen. Sie sind dann wieder rentenversicherungspflichtig und zahlen neben den Arbeitgeberbeiträgen eigene Beiträge zur Rentenversicherung. Minijobber, die das anstreben, müssen bei Ihnen die Aufhebung der Befreiung beantragen. Sie müssen den Eingang des Antrags dokumentieren, die Änderung in den Entgeltunterlagen festhalten und die Aufhebung der Befreiung an die Minijob-Zentrale melden.
Die Bestellung eines Notvorstands nach § 29 BGB ist eine Sonderregelung, die von der Rechtsprechung eng ausgelegt wird. Ein Fall vor dem KG Berlin zeigt die Anforderungen an die Bestellung.
Er betraf einen Verein, dessen Vorstandsmitglieder wegen Ablauf der Amtszeit ausgeschieden waren. Die Neuwahl des Vorstands war unwirksam, weil zur Mitgliederversammlung nicht ordnungsgemäß eingeladen worden war. Der alte Vorstand war aber bereits aus dem Vereinsregister gelöscht. Vor dem KG ging es um die Frage, ob in dem Fall vom Amtsgericht ein Notvorstand bestellt werden kann.
Das KG Berlin hat das bejaht (KG Berlin, Beschluss vom 02.12.2025, Az. 22 W 46/25). Es hat klargestellt, dass die Bestellung eines Notvorstands durch das Amtsgericht nur im Sonderfall in Frage kommt. Nämlich dann, wenn
die erforderliche Anzahl von Mitgliedern des Vertretungsorgans fehlt,
die zeitweise Behebung des Mangels dringend ist, weil ein Schaden droht, und
der Verein den Mangel nicht selbst beheben kann.
Diese Voraussetzungen waren im Urteilsfall erfüllt. Unter Schaden versteht das KG jede (rechtliche oder faktische) Beeinträchtigung von Rechtspositionen, nicht nur einen Vermögensschaden. Dieser lag vor, die Bestellung des Notvorstandes war auch dringlich. Vielfach ist das nicht so, weil die Vereinsorgane selbst in der Lage wären, den Mangel binnen angemessener Frist zu beheben.
Nicht in Betracht kommt die Bestellung insbesondere dann, wenn
die Amtszeit des Vorstands abgelaufen ist,
für die Neuwahl eine Mitgliederversammlung einberufen werden muss und
der bisherige Vorstand noch im Vereinsregister eingetragen ist.
Der darf dann nämlich die Mitgliederversammlung noch einberufen. Das war hier aber nicht der Fall, weil der bisherige Vorstand bereits gelöscht war.
Das Registergericht kann ein Eintragungsverfahren aus wichtigem Grund aussetzen. Das gilt insbesondere dann, wenn die Eintragung von einem Rechtsverhältnis – z. B. der Wirksamkeit der Beschlüsse der Mitgliederversammlung (MV) – abhängt, das noch gerichtlich geprüft wird. Das hat das Kammergericht (KG) Berlin im Fall einer Vorstandsanmeldung klargestellt.
Das Amtsgericht (AG) Charlottenburg hatte die Anmeldung des neu gewählten Vorstands zurückgewiesen, weil u. a. die Tagesordnungspunkte der Einladung und der MV nicht übereingestimmt hatten und der Verein nicht nachgewiesen hatte, dass alle Teilnehmer der MV Vereinsmitglieder waren. Weil ein Mitglied gegen die Beschlüsse klagte, setzte das AG das Verfahren aus. Dagegen reichte der Vorstand eine sofortige Beschwerde ein, die dasAG dem KG zur Entscheidung vorlegte.
Das KG bestätigte die Entscheidung des Registergerichts. Denn es kann das Verfahren aus wichtigem Grund aussetzen. Das gilt insbesondere, wenn die Entscheidung ganz oder zum Teil von dem Bestehen oder Nichtbestehen eines Rechtsverhältnisses abhängt, das den Gegenstand eines anderen anhängigen Verfahrens bildet oder von einer Verwaltungsbehörde festzustellen ist. Die Entscheidung in einem anderen anhängigen Verfahren muss also vorgreiflich sein für die eigene Entscheidung des Registergerichts. Das gilt auch für andere Gerichte, wie hier bei der Zivilklage gegen die MV-Beschlüsse. Das war hier der Fall, weil es um die Wirksamkeit des Beschlusses ging, mit dem der angemeldete Vorstand gewählt wurde. Das Registergericht darf und muss prüfen, ob die Eintragung eines Beschlusses der MV gemäß § 32 Abs. 1, 2 BGB durch die vorgelegten Urkunden gerechtfertigt ist oder ob Zweifel an der Wirksamkeit bestehen. Begründeten Zweifeln muss es nachgehen und die Eintragung ggf. verweigern. Das gilt auch bei einem schwebend unwirksamen Beschluss, der wie hier noch gerichtlich geprüft wird (KG Berlin, Beschluss vom 21.11.2025, Az. 22 W 47/25).
Die Angabe in der Satzung zum Vermögensanfall (= der Vermögensverwendung bei Auflösung des Vereins) muss den Vorgaben der gesetzlichen Mustersatzung entsprechen. Das hat der Bundesfinanz- hof (BFH) im Fall einer GmbH klargestellt. Weil deren Satzung lediglich regelte, dass das Restvermö- gen „an eine juristische Person des öffentlichen Rechts oder an eine andere steuerbegünstigte Körperschaft fällt, die es unmittelbar und ausschließlich für gemeinnützige und mildtätige Zwecke zu verwenden hat“, hat er die Gemeinnützigkeit versagt.
Für den BFH besteht die erforderliche satzungsmäßige Vermögensbindung nur, wenn in der Satzung entweder der steuerbegünstigte Verwendungszweck genau bestimmt wird oder eine andere steuerbegünstigte Körperschaft oder juristische Person des öffentlichen Rechts hinreichend benannt wird, der das Vermögen nach Auflösung oder Aufhebung der Körperschaft oder bei Wegfall ihres bisherigen Zwecks für steuerbegünstigte Zwecke übertragen werden soll (BFH, Urteil vom 20.11.2025,Az.V R 10/24).
Im ersten Fall muss deswegen ein bestimmter steuerbegünstigter Zweck (z. B. Förderung der Bildung) angegeben werden, wie es die Mustersatzung in Anlage 1 zu § 60 AO vorgibt.
Der mit dem Jahressteuergesetz 2020 in die Abgabenordnung (AO) eingeführte § 57 Abs. 3 erweitert die Ausnahmen vom Unmittelbarkeitsgebot auf Kooperationen gemeinnütziger Organisationen. Begünstigt ist eine Körperschaft auch, „wenn sie satzungsgemäß durch planmäßiges Zusammenwirken mit mindestens einer weiteren Körperschaft, die im Übrigen die Voraussetzungen der §§ 51 bis 68 AO erfüllt, einen steuerbegünstigten Zweck verwirklicht“. Diese Regelung schließt aber keine Kooperation mit öffentlich-rechtlichen Körperschaften als solchen ein. Das hat der BFH klargestellt.
Der eindeutige Wortlaut des § 57 Abs. 3 S. 1 AO verlange ein planmäßiges Zusammenwirken mit mindestens einer weiteren Körperschaft, die die Voraussetzungen der §§ 51 bis 68 AO erfülle. Juristische Personen des öffentlichen Rechts gehören nicht dazu, auch wenn sie in ihrem hoheitlichen Bereich Tätigkeiten ausüben, die steuerbegünstigten Zwecken ähneln.
Das hat zur Folge, dass Einrichtungen, die Leistungen an öffentlich-rechtliche Körperschaften (z. B. Städte und Gemeinden) erbringen (wie etwa Selbstversorgungseinrichtungen) nicht über § 57 Abs. 3 S. 1 AO als gemeinnützig anerkannt werden können. Zwar ist die Mittelweitergabe an öffentlich-rechtliche Einrichtungen begünstigt. Daraus ergibt sich aber kein eigenständiger gemeinnütziger Zweck (BFH, Urteil vom 20.11.2025, Az. V R 23/23).
Wichtig — Etwas anderes gilt nur für Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts, wenn diese als gemeinnützig anerkannt sind.
Der BFH hat bestätigt, dass für den steuerlichen Abzug von Spenden ins Ausland die Vorgaben des deutschen Spendenrechts gelten.
Das Finanzamt hatte im konkreten Fall die Berücksichtigung einer Spende an eine Schweizer Stiftung mit der Begründung abgelehnt, dass zwar ein Spendenabzug an Organisationen in der EU und im EWR möglich sei, nicht jedoch in der Schweiz. Der BFH schloss zwar den Abzug einer Auslandsspende in die Schweiz nicht aus. Die Schweizer Stiftung erfüllte aber nicht die Voraussetzungen für den Spendenabzug. Es gelten hier die Regelungen des deutschen Spendenrechts. Im konkreten Fall konnte der Spender nicht nachweisen, dass es sich um eine Körperschaft handelte, die nach § 5 Abs. 1 Nr. 9, Abs. 2 Nr. 2 KStG steuerbefreit wäre, wenn sie inländische Einkünfte erzielte. Diese Nachweispflicht trifft bei Zuwendungen an eine ausländische Körperschaft den inländischen Spender. Konkret erfüllte die Satzung nicht die gemeinnützigkeitsrechtlichen Vorgaben zur Ausschließlichkeit und Unmittelbarkeit. Außerdem fehlten entsprechende Nachweise zur tatsächlichen Geschäftsführung (BFH, Urteil vom 01.10.2025, Az. X R 20/22).
Wichtig — Seit 2025 dürfen ausländische Zuwendungsempfänger Zuwendungsbestätigungen nur noch ausstellen, wenn sie im Zuwendungsempfängerregister (ZER) eingetragen sind (§ 50 Abs. 1 S. 3 EStDV). Ob diese Anforderung dem Grundsatz der Kapitalverkehrsfreiheit entspricht, hat der BFH nicht geprüft, weil es sich um einen früheren Fall (aus 2019) handelte.
Die Satzung muss sicherstellen, dass den Mitgliedern beim Verein eigene Bedeutung zukommt. Das ist nicht der Fall, wenn das Stimmrecht der Mitglieder in der Ursprungssatzung stark beschnitten wird und eine erhebliche Machtfülle dauerhaft nur beim Vorsitzenden liegt. Mit dieser Begründung wies das Amtsgericht (AG) Lemgo die Eintragung eines Vereins zurück.
Die Mitglieder sollten lt. Satzung passiv sein und ursprünglich kein Stimmrecht haben. Erst durch den Vorstand bzw. einen zu bildenden Vereinsrat sollten sie ein Basisstimmrecht bekommen. Ein Verein mit einer solchen Satzungsregelung ist nach Auffassung des AG nicht eintragungsfähig (AG Lemgo, Beschluss vom 30.10.2025, Az. 06 AR 521/25).
Der Gesetzgeber geht davon aus, dass Mitglieder unmittelbar die Geschicke des Vereins bestimmen sollen. Zwar ist in § 40 BGB geregelt, dass auch die Vorschriften zum Stimmrecht nachgiebig sind. Der Gesetzgeber wollte damit aber die demokratische Struktur des Vereins nicht infrage stellen. Es sollte Verein und Mitgliedern nur die Möglichkeit gegeben werden, in Nuancen davon abzuweichen. Das war bei der vorgelegten Satzung nicht der Fall. Sobald danach ein Vereinsrat bestellt ist, werden die Mitglieder in ihrem ursprünglichen Recht, die Geschicke des Vereins zu bestimmen, soweit beschnitten, dass ihnen nahezu keine Möglichkeit mehr bleibt, den Verein anders auszurichten und ihre Rechte selbst in die Hand zu nehmen.
Wichtig — Eine Ausnahme von diesen Grundsätzen gilt nur für religiöse Vereine. Sie dürfen sich nach Art. 4 GG ihrem Denken, ihrer Tradition und ihrem Erscheinungsbild gemäß organisieren. Dafür steht ihnen auch die Rechtsform des Vereins offen, die sie durch ihren besonderen Status über die vom Gesetzgeber vorgegebenen Grenzen hinaus gestalten dürfen.
Der Rechtsbeistand eines Mitglieds muss nicht zur Teilnahme an der Mitgliederversammlung zugelassen werden. Das entschied das Oberlandesgericht (OLG) Brandenburg im Fall eines Kleingartenverein-Dachverbands, dessen Mitgliederversammlung über den Ausschluss eines Mitglieds zu entscheiden hatte.
Das Mitglied hatte den Ausschließungsbeschluss u. a. deswegen angefochten, weil sein Anwalt nicht als Gast an der Versammlung teilnehmen und dort sprechen durfte. Nach seiner Auffassung hätte die Versammlung mindestens über die Zulassung des Anwalts entscheiden müssen. Nach Auffassung des OLG war das nicht erforderlich und es lag darin kein Grund für eine Anfechtbarkeit des Beschlusses über den Ausschluss des Mitglieds (OLG Brandenburg, Beschluss vom 08.10.2025, Az. 10 U 1/25).
Wichtig — Mitgliederversammlungen sind grundsätzlich nicht öffentlich. Etwas anderes gilt nur, wenn die Satzung hier eine besondere Regelung enthält oder zumindest auf Antrag eine Beschlussfassung über die Teilnahme von Nichtmitgliedern verlangt. Den Anwalt der Gegenseite muss der Verein dann zur Mitgliederversammlung zulassen, wenn der Verein selbst einen Rechtsbeistand hinzuzieht und dieser an der Versammlung teilnimmt.
Das Registergericht kann die Anmeldung eines Vereins zurückweisen, wenn der Satzungszweck die Gemeinnützigkeit beinhaltet, aber der Verein keinen Freistellungsbescheid vorlegt. Das hat das Oberlandesgericht (OLG) Karlsruhe bei einem Verein entschieden, der nach der Satzung gemeinnützige Zwecke verfolgt. Das Registergericht hatte den Verein aufgefordert, eine vorläufige Bescheinigung der Gemeinnützigkeit des Finanzamts vorzulegen. Weil der Verein dem nicht nachkam, wies das Registergericht das Eintragungsersuchen zurück.
Das OLG ist der Rechtsauffassung des Registergerichts gefolgt. Zu den in § 57 Abs. 1 BGB geregelten Mindestanforderungen an die Vereinssatzung gehöre es, dass sie den Vereinszweck wiedergibt. Wer Einsicht ins Vereinsregister nimmt, muss aus der Satzung ein zutreffendes Bild von den Verhältnissen des Vereins gewinnen können. Dazu gehört auch die Information, ob ein Verein gemeinnützige Zwecke verfolgt.
Davon hängt nämlich ab, ob eine Spende steuermindernd geltend gemacht werden kann. Der Hinweis, dass der Verein ausschließlich und unmittelbar gemeinnützige Zwecke im Sinne der Abgabenordnung verfolge, erweckt den Eindruck, er sei tatsächlich anerkannt. Dass potenzielle Empfänger sich im öffentlich zugänglichen Zuwendungsempfängerregister über die Steuerabzugsfähigkeit von Spenden informieren könnten, ändert daran nach nichts (OLG Karlsruhe, Beschluss vom 18. Dezember 2025, Az. 19 W 76/25 (Wx))
PRAXISTIPP — Dass das Vereinsregister bei Eintragung prüft, ob die Gemeinnützigkeit gewährt oder zumindest beantragt wurde, ist nicht einheitliche Praxis. Regelmäßig lautet aber die Empfehlung, vor Anmeldung zum Vereinsregister dem Finanzamt die Satzung zur Prüfung vorzulegen. Dem Registergericht wird die unverbindliche Einschätzung des Finanzamts genügen, wenn später ein Freistellungsbescheid vorgelegt wird.
Werden durch eine Satzungsänderung Sonderrechte von Mitgliedern beeinträchtigt, darf das Registergericht die Eintragung ablehnen, wenn die Zustimmung dieser Mitglieder fehlt. Das ergibt sich aus § 35 BGB. In einem Fall vor dem Kammergericht (KG) Berlin ging es um einen Sportverein, dessen Satzung die Ernennung von Ehrenmitgliedern auf Lebenszeit vorsah. Nach der beschlossenen Neufassung der Satzung sollte künftig der Entzug der Ehrenmitgliedschaft möglich sein. Konnten sich die Ehrenmitglieder hier auf § 35 BGB berufen?
Lt. ursprünglicher Satzung durften Ehrenmitglieder u. a. an den Sitzungen des erweiterten Präsidiums teilnehmen. Nach der Neufassung der Satzung sollte künftig der Entzug der Ehrenmitgliedschaft möglich sein. Das Registergericht lehnte die Eintragung ab, weil die Zustimmung der Ehrenmitglieder nicht vorlag und die Neuregelung deswegen unwirksam war. Das KG bestätigte dem Gericht, richtig gehandelt zu haben. Nicht nur der unmittelbare, sondern auch der mögliche Entzug eines Sonderrechts nach § 35 BGB sei zustimmungspflichtig. Allein die Möglichkeit, von einem solchen Verfahren betroffen zu sein, reicht als Beeinträchtigung aus (KG Berlin, Beschluss vom 10.11.2025, Az. 22 W 33/25).
Es spielt dabei nach Auffassung des KG keine Rolle, dass Mitglieder – also auch Ehrenmitglieder – regelmäßig aus wichtigem Grund aus dem Verein ausgeschlossen werden können. Im vorliegenden Fall bezog sich das Sonderrecht nämlich auf die Organstellung (Sitz im Präsidium), nicht auf die Mitgliedschaft im Allgemeinen.
Aus der Praxis
Das Bundesfinanzministerium (BMF) hat den Anwendungserlass zur Abgabenordnung (AEAO) überarbeitet.
Der Fokus liegt dabei ausschließlich auf dem Abschnitt „Steuerbegünstigte Zwecke“. Erfahren Sie, welche Änderungen für Vereine in der Praxis besonders relevant sind.
Die Satzung von Untergliederungen
Nach Auffassung der Finanzverwaltung können regionale Untergliederungen (etwa Landes-, Bezirks-, Ortsverbände) von Großvereinen als nichtrechtsfähige Vereine selbstständige Steuersubjekte und damit eigenständig gemeinnützig sein. Voraussetzung dafür ist, dass sie über eigene satzungsmäßige Organe (Vorstand, Mitgliederversammlung) verfügen. Sie müssen zu dem über diese auf Dauer nach außen im eigenen Namen auftreten und eine eigene Kassenführung haben.
Dazu findet sich im AEAO zu § 51 Nr. 2 die Auffassung, dass sich Zweck, Aufgaben und Organisation der Untergliederungen auch aus der Satzung des Hauptvereins ergeben können. Diese Regelung wird gestrichen (BMF, Schreiben vom 02.07.2026, Az. IV D 5 – S 0170/00082/004/015).
Unklar bleibt, welche Folgen diese Änderung für solche Vereine hat; also ob künftig ein Verweis auf die Satzung des Hauptvereins nicht mehr ausreichend ist. Unmittelbar relevant wäre die Änderung nur bei Neubeantragung der Gemeinnützigkeit. Die Satzung anerkannter Vereine genießt Vertrauensschutz. Sollte die Finanzverwaltung hier künftig Änderungen verlangen, muss sie den Vereinen ausreichend Zeit zur Änderung der Satzung einräumen.
„Förderung des demokratischen Staatswesens“ ist definiert
Die allgemeine Förderung des demokratischen Staatswesens stellt einen gemeinnützigen Zweck dar (§ 52 Abs. 2 S. 1 Nr. 24 AO). Der Begriff wird im Gesetz aber nicht näher definiert. Die Finanzverwaltung übernimmt dazu die Rechtsprechung des BFH. Danach ist der Begriff des demokratischen Staatswesens „unter Berücksichtigung der Strukturprinzipien der bundesstaatlichen Verfassung in Art. 20 Grundgesetz zu ermitteln“ (BFH, Urteil vom 12.12.2024, Az. V R 28/23).
Folglich muss die gleichberechtigte Teilnahme aller Bürger am Prozess der politischen Willensbildung gewährleistet sein. In einem demokratischen Staatswesen muss sich die Willensbildung des Volkes frei, offen und unreglementiert, also „staatsfrei“, vollziehen.
Im Umkehrschluss ist es mit der allgemeinen Förderung des demokratischen Staatswesens nicht vereinbar, die Verbreitung bestimmter Auffassungen im Rahmen dieser Meinungs- und Willensbildung zu fördern. Die staatliche Förderung von Körperschaften durch das Gemeinnützigkeitsrecht erfolgt nur für die in § 52 Abs. 2 AO genannten gemeinnützigen Zwecke. Diese sind vom Gesetzgeber als förderungswürdig anerkannt worden. Die Förderung der Ausübung von Grundrechten als eigenständiger Tatbestand gehört nicht dazu. Außerdem muss sich die allgemeine Förderung des demokrati schen Staatswesens in geistiger Offenheit vollziehen.
Finanzierung steuerpflichtiger wirtschaftlicher Geschäftsbetriebe
Die Finanzverwaltung trifft Klarstellungen, ob und wie Mittel in steuerpflichtigen wirtschaftlichen Geschäftsbetrieben und in der Vermögensverwaltung (Nr. 3 zu § 55 AO) verwendet werden dürfen. Danach gilt:
Nicht zeitnah zu verwendende Mittel (z. B. aus der freien Rücklage) können dauerhaft in einem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb oder im Bereich der Vermö gensverwaltung investiert werden. Sie dürfen dort aber nicht durch Verluste verloren gehen.
Zeitnah zu verwendende Mittel können vorübergehend dem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb oder der Vermögensverwaltung überlassen werden, wenn sicher gestellt ist, dass sie innerhalb der Verwendungsfrist (d. h. bis Ende des übernächsten Jahres nach Zufluss) für die satzungsmäßigen Zwecke wieder zur Verfügung stehen.
Verlustverrechnung in der Vermögensverwaltung
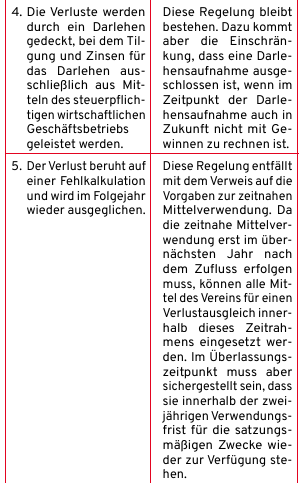
Verluste in steuerpflichtigen wirtschaftlichen Geschäftsbetrieben und Vermögensverwaltung sind grundsätzlich schädlich für die Gemeinnützigkeit. Schon bisher war es Verwaltungsauffassung, dass für die Deckung solcher Verluste keine zweckgebundenen Mittel verwendet werden dürfen. Es wird aber auf das Ergebnis des einheitlichen steuerpflichtigen wirtschaftlichen Geschäftsbetriebs abgestellt. Verluste und Gewinne verschiedener Betriebe dürfen also verrechnet werden. Neu ist die Klarstellung in Nr. 4 zu § 55 AO, dass das auch für die Vermögensverwaltung gilt. Somit ist eine Verlustverrechnung zwischen verschiedenen Vermögensquellen möglich.
Buchverluste im wirtschaftlichen Geschäftsbetrieb
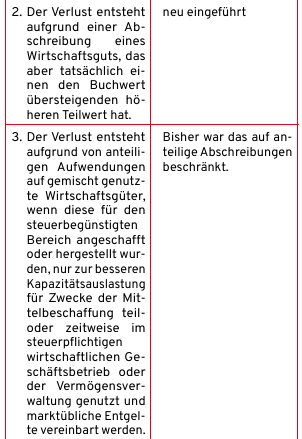
Neu eingeführt hat die Finanzverwaltung eine Regelung zu Buchverlusten des steuerpflichtigen wirtschaftlichen Geschäftsbetriebs (in Nr. 5.2 zu § 56 AO). Unschädlich soll ein Verlust sein, wenn er aufgrund einer Abschreibung eines Wirtschaftsguts entsteht, das aber tatsächlich einen den Buchwert übersteigenden höheren Teilwert hat. Den höheren Teilwert muss die steuerbegünstigte Körperschaft glaubhaft machen. Bei Gebäuden kann dabei unterstellt werden, dass der Verlust allein auf einer Abschreibung beruht. Die Regelung stellt klar, dass es auf die tatsächliche Wertminderung ankommt, nicht auf die rechnerische, die sich aufgrund der Abschreibungsregelungen ergibt.
Der Teilwert ist der Betrag, den ein Erwerber, der einen gesamten Betrieb übernimmt, im Rahmen des gesamten Kaufpreises für das einzelne wirtschaftliche Gut ansetzen würde (§ 6 Abs. 1 Nr. 1 S. 3 EStG). Dabei wird davon ausgegangen, dass der Erwerber den Betrieb fort setzt.
Der Teilwert kann meist nur durch Schätzung nach den Verhältnissen des Einzelfalles ermittelt werden. Im Zeitpunkt des Erwerbs oder der Fertigstellung eines Wirtschaftsguts entspricht der Teilwert den Anschaffungs- oder Herstellungskosten. Da bei Abschreibungen die betriebsgewöhnliche Nutzungsdauer häufig relativ niedrig angesetzt ist, kommt es häufig zu stillen Reserven, d. h. der Buchwert liegt unter dem tatsächlichen Wert.
Wichtig — Anders als beim gemeinen Wert (Marktpreis oder Verkehrswert) werden beim Teilwert die Wirtschaftsgüter unter Berücksichtigung ihrer Betriebszugehörigkeit bewertet. Das basiert auf dem Gedanken, dass in einem „lebenden“ Betrieb die Wirtschaftsgüter wertmäßig von der Ertragskraft des Betriebs profitieren. Ihr Teilwert ist demnach meist höher, als würde man die Wirtschaftsgüter aus dem Betriebszusammenhang herauslösen.
Verluste im wGB durch gemischte Aufwendungen
Nach bisheriger Auffassung der Finanzverwaltung sind Verluste eines steuerpflichtigen wirtschaftlichen Geschäftsbetriebs unschädlich, wenn sie ausschließlich durch die Berücksichtigung von anteiligen Abschreibungen auf gemischt genutzte Wirtschaftsgüter entstanden sind und wenn die folgenden Voraussetzungen erfüllt sind:
Das Wirtschaftsgut wurde für den ideellen Bereich angeschafft und wird nur zur besseren Kapazitätsauslastung und Mittelbeschaffung teil- oder zeitweise für den steuerpflich tigen wirtschaftlichen Geschäftsbetrieb genutzt. Dabei dürfen aber bei Anschaffung keine Überkapazitäten eingeplant worden sein.
Die Körperschaft verlangt für die Leistungen des steuerpflichtigen wirtschaftlichen Geschäftsbetriebs marktübliche Preise.
Der steuerpflichtige wirtschaftliche Geschäftsbetrieb bildet keinen eigenständigen Sektor eines Gebäudes, z. B. der Gaststätten betrieb in einer Sporthalle.
Diese Regelung wird auf alle gemischten Auf wendungen ausgeweitet (in Nr. 5.3 zu § 56 AO). Das können z. B. Wartungs-, Energie- oder Reinigungskosten sein, die anteilig auch für Anlagen oder Gebäude anfallen, die im steuerpflichtigen Bereich genutzt werden.
Beispiel Ein Sportverein vermietet seine Sporthalle regelmäßig an Dritte. Obwohl er ortsübliche Preise nimmt, decken die Mieteinnahmen nicht immer die Kosten, die durch eine zeitanteilige Umlage der Betriebskosten auf den Vermietungsbetrieb entfielen. Da es sich bei den Betriebskosten durchgehend um gemischte Aufwendungen handelt, sind rechnerische Verluste unschädlich. Der Vorteil der Neuregelung ist hier nicht zuletzt ein rechnerischer. Gemeinnützige Einrichtungen müssen die Kosten bei gemischter Nutzung weniger akribisch aufteilen, um rechnerische Verluste auszuschließen.
Wichtig — Für die Gewinnermittlung ist aber nach wie vor eine korrekte Aufteilung der Kosten erforderlich
Ausweitung der Erleichterungsregelungen zum Verlustausgleich
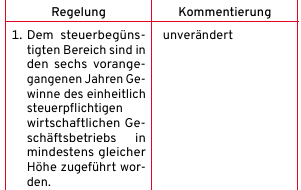
Der AEAO sieht bisher in Nr. 5 bis 7 zu § 55 AO eine Reihe von Ausnahmen vor, bei denen Verluste im steuerpflichtigen wirtschaftlichen Geschäftsbetrieb unschädlich für die Gemeinnützigkeit sein sollen. Nach der Neufassung sind Verluste in folgenden Fällen unschädlich.*
Die Finanzverwaltung erleichtert zudem den Verlustausgleich. Bleibt auch nach Berücksichtigung der Ausnahmefälle eins bis drei ein Verlust, soll auch der unschädlich sein, wenn der zum Verlustausgleich verwendete Betrag innerhalb von 24 Monaten nach Ende des Wirtschaftsjahres der Verlustentstehung in den steuerbegünstigten Bereich zurückgeführt wird. Das gilt aber nur dann, wenn den Verlusten zugrunde liegenden Entscheidungen zum Entscheidungszeitpunkt auf Grundlage angemessener Informationen getroffen wurden und bei vernünftiger kaufmännischer Beurteilung wirtschaftlich vertretbar waren (Ex-ante-Betrachtung).
Die Mittelverwendung vor Erlangung der Gemeinnützigkeit
Erhält eine schon bestehende Körperschaft die Gemeinnützigkeit, stellt sich die Frage, in welcher Weise die zu dem Zeitpunkt vorhandenen Mittel gemeinnützigkeitsrechtlich gebunden sind. Die Mittelbindungsregelung des § 55 Abs. 1 Nr. 1 AO kennt keine Ausnahmen. Sie umfasst alle Mittel der Organisation. Das gilt auch für die, die vor Erhalt der Gemeinnützigkeit angesammelt wurden.
Mit der neuen Regelung nimmt die Finanzverwaltung diese Mittel nun vom Gebot der zeitnahen Mittelverwendung aus (Nr. 32 zu § 55 AO). Es gilt: Wechselt eine Körperschaft von der Steuerpflicht in die Steuerbefreiung, unterliegen die bis dahin angesammelten Mittel nicht der Pflicht zur zeitnahen Mittelverwendung.
Gewinnerzielungsgebot in Vermögensverwaltung und wGB
Bei der Frage, ob und in welchem Umfang gemeinnützige Körperschaften vermögensverwaltende Tätigkeiten und steuerpflichtige wirtschaftliche Geschäftsbetriebe betreiben dürfen, bleibt die Finanzverwaltung bei ihrem bisherigen Wording. Demnach dürfen diese Tätigkeiten „in der Gesamtschau nicht zum Selbstzweck“ oder „Hauptzweck“ werden. Sie dürfen auch keinen vom steuerbegünstigten Zweck „losgelösten Zweck“ bilden. Eine Konkretisierung, was das bedeutet, erfolgt nicht. Im Wesentlichen wird der entsprechende Abschnitt (Nr. 1 zu § 56 AO) nur redaktionell überarbeitet.
Die Finanzverwaltung stellt deutlicher heraus, dass steuerbegünstigte Körperschaften steuerpflichtige einen wirtschaftlichen Geschäftsbetriebe sowie die Vermögensverwaltung nur unterhalten dürfen, um dadurch zusätzliche Mittel für die Verwirklichung der steuerbegünstigten Zwecke zu beschaffen.
Dazu stellt sie klar, dass eine dauerhaft verlust bringende Tätigkeit nach vernünftiger kaufmännischer Beurteilung eingestellt wird oder das Betriebskonzept angepasst werden muss, sobald erkennbar ist, dass in angemessener Zeit nicht mit Gewinnen zu rechnen ist.
Der Zeitrahmen bleibt offen. Beim Aufbau eines neuen Betriebs ist die Entstehung von Anlaufverlusten innerhalb der ersten drei Jahre regelmäßig als wirtschaftlich vertretbar anzusehen. In diesen Fällen muss die Körperschaft aber regelmäßig innerhalb von drei Jahren nach dem Ende des letzten Verlustjahres die zum Verlust ausgleich verwendeten Mittel in den steuerbegünstigten Bereich zurückführen.
Offen bleibt, wie wirtschaftliche Geschäftsbetriebe zu bewerten sind, die zwar keine Verluste, aber dauerhaft auch keine nennenswerten Überschüsse erwirtschaften. Die Neufassung der Nr. 1 zu § 56 AO legt stärker als die alte Fassung nahe, dass auch diese als kritisch für die Gemeinnützigkeit zu betrachten sind. Das be trifft z. B. gastronomische Betriebe. Vereine unterhalten sie, um Nutzern ihrer Anlagen zusätzliche Leistungen anzubieten. Das macht das Besuchen der Anlagen z. B. in städtischen Randlagen attraktiver. Nach dem Wortlaut der bisherigen Regelung konnte das „zur Erfüllung der steuerbegünstigten Aufgabe dienen“. Die Neufassung hebt ausschließlich auf die Gewinn erzielung ab und lässt damit diese Fälle problematisch für die Gemeinnützigkeit erscheinen.
Beschäftigungsgesellschaften
Der neu gefasste Abs. 1 der Nr. 13 zu § 64 AO bringt Klarheit. Arbeitstherapeutische Beschäftigungsgesellschaften, die regelmäßig wirtschaftliche Geschäftsbetrieb betreiben, sind wegen der Förderung des Wohlfahrtswesens nach § 52 Abs. 2 S. 1 Nr. 9 AO begünstigt. Für die Zuerkennung der Zweckbetriebseigenschaft müssen die Beschäftigungsgesellschaften aber folgende Anforderungen erfüllen:
Die Waren und Dienstleistungen müssen aus schließlich das Ergebnis arbeitstherapeutischer Maßnahmen sein und die Marktteilnahme darf den für die Integrationsarbeit not wendigen Umfang nicht überschreiten.
Die Maßnahmen selbst müssen zur (Wieder-) Eingliederung der Klienten der Beschäftigungsgesellschaft notwendig sein. Das ist der Fall, wenn es der Beschäftigungsgesell schaft erst durch die entgeltlich übernommenen Aufträge ermöglicht wird, ihre Klienten mit Arbeiten zu beschäftigen. Diese sind für die Klienten und ihre künftigen Arbeitgeber klar erkennbar wirtschaftlich sinnvoll und da mit praxisrelevant. Ohne sie wäre eine Wiedereingliederung in den normalen Arbeits prozess nicht möglich.
Die Waren und Dienstleistungen müssen aus schließlich das Ergebnis arbeitstherapeutischer Maßnahmen sein und die Marktteilnahme darf den für die Integrationsarbeit not wendigen Umfang nicht überschreiten.
Die Maßnahmen selbst müssen zur (Wieder-) Eingliederung der Klienten der Beschäftigungsgesellschaft notwendig sein. Das ist der Fall, wenn es der Beschäftigungsgesell schaft erst durch die entgeltlich übernomme nen Aufträge ermöglicht wird, ihre Klienten mit Arbeiten zu beschäftigen. Diese sind für die Klienten und ihre künftigen Arbeitgeber klar erkennbar wirtschaftlich sinnvoll und da mit praxisrelevant. Ohne sie wäre eine Wiedereingliederung in den normalen Arbeits prozess nicht möglich.
Wettbewerbsverbot von Zweckbetrieben
Das BMF hat auch seine Auffassung zum Wettbewerbsverbot von Zweckbetrieben spezifiziert. Allgemeine Zweckbetriebe nach § 65 AO müssen u. a. das Wettbewerbsverbot einhalten. D. h., sie dürfen zu nicht begünstigten Betrieben derselben oder ähnlicher Art nicht in größerem Umfang in Wettbewerb treten, als es bei Erfüllung der steuerbegünstigten Zwecke unvermeidbar ist.
Wichtig — Bisher haben die Finanzämter dieses Verbot oft streng ausgelegt. Dabei war nicht nur der Wettbewerb mit tatsächlichen Konkurrenten schädlich für die Zweckbetriebseigenschaft. Schon ein rein theoretisch möglicher Wettbewerb reichte aus; auf die tatsächliche Wettbewerbssituation vor Ort kam es nicht an. Die Organisation musste also nicht auf einem Gebiet tätig sein, in dem sie tatsächlich in Konkurrenz zu steuerpflichtigen Betrieben derselben oder ähnlicher Art tritt. Das führte dazu, dass ein Wettbewerb nur ausgeschlossen war, wenn we der nicht begünstigte Konkurrenten auf dem Markt waren, noch absehbar in den Markt ein treten konnten.
Die neue Auffassung der Finanzverwaltung spezifiziert und konkretisiert nun den abstrakten Wettbewerb. Zu berücksichtigen sind
lokale und regionale Unterschiede,
der Kundenkreis sowie
die angebotenen Güter und Leistungen.
Beispiel Der Verkauf von Waren ist grundsätzlich eine typische Handelstätigkeit, die in Konkurrenz zu nicht begünstigten Betrieben steht. Der Verkauf von Hilfsmitteln für blinde oder sehbehinderte Menschen über ein Ladengeschäft kann aber ein Zweckbetrieb sein, wenn über eine im Einzelhandel übliche reine Produktberatung hinaus weitere fürsorgeorientierte Hilfestellungen gegeben wer den (BFH, Urteil vom 17.11.2022, Az. V R 12/20).
Unvermeidbarkeit des Wettbewerbs
Nicht jeder Wettbewerb ist schädlich, sondern – nach dem Wortlaut von § 65 Nr. 3 AO – nur der vermeidbare. Deswegen muss – so die Klarstellung in der Neufassung des AEAO zu § 65 Nr. 4 AO – abgewogen werden zwischen dem Interesse der Allgemeinheit an einem intakten Wettbewerb und der steuerlichen Förderung gemeinnütziger Tätigkeiten. Es muss ein hinreichender sachlicher Grund für eine steuerliche Bevorzu gung vorliegen.
Unschädlich ist ein (möglicher) Wettbewerb ins besondere dann, wenn die gemeinnützige Körperschaft ihre Dienstleistungen oder Waren einem Kundenkreis anbietet, der das Waren- oder Dienstleistungsangebot der steuerpflichtigen Unternehmen überwiegend nicht in Anspruch nimmt. Das Gleiche gilt, wenn die Leistungen notwendiges Mittel zur Erreichung eines ideellen Zwecks sind. Wettbewerber verfolgen einen solchen Zweck nicht.
Beispiel Führt eine arbeitstherapeutische Beschäftigungsgesellschaft Lohnaufträge aus, um den von ihr geförderten Personen eine sinnvolle Arbeitstherapie anbieten zu können, ist der dadurch begründete wirtschaftliche Geschäftsbetrieb ein Zweckbetrieb nach § 65 AO, wenn die Leistungen an die Auftraggeber ausschließlich Ergebnis der Arbeitstherapie und somit notwendige Folge der Erfüllung des gemeinnützigen Zwecks sind (BFH, Urteil vom 26.04.1995, Az. I R 35/93).
Kann die Körperschaft die verfolgten Zwecke auch ohne steuerlich begünstigte Tätigkeit erreichen, ist eine Beeinträchtigung des Wettbewerbs dagegen vermeidbar.
Viele gemeinnützige Einrichtungen nutzen bei Vergütungen von Ehrenamtlern die Kombination von Ehrenamts- bzw. Übungsleiterfreibetrag und Minijob (geringfügige Beschäftigung).
Dabei übersehen sie nicht selten, dass das arbeitsrechtliche Folgen hat. Regelmäßig liegt nämlich ein Arbeitsvertrag vor, und der zieht arbeitsrechtliche Folgen nach sich: Alle Arbeitnehmerschutzrechte – wie Mindestlohn, Fortzahlung der Vergütung im Krankheits- und Urlaubsfall – gelten dann für die gesamte Vergütung. Machen Sie sich deshalb mit den Regeln und Folgen vertraut.
Kombination von Freibeträgen und Minijob
Erhalten ehrenamtlich Tätige Vergütungen oder Aufwandsersatz, die die Grenzen des Ehren amts- bzw. Übungsleiterfreibetrags nicht überschreiten, stellt sich die Frage nach dem sozial versicherungsrechtlichen Status nicht, weil die Zahlungen steuer- und sozialversicherungsfrei bleiben.
Bei Überschreiten der Grenzen muss dagegen geprüft werden, ob eine selbstständige Tätigkeit vorliegt. Das ist meist nicht der Fall, weil die Voraussetzungen dafür fehlen. Ausnahmen sind insbesondere künstlerische Tätigkeiten und Lehrtätigkeiten. Die meisten anderen Tätigkeiten werden dagegen abhängig beschäftigt aus geübt, weil die Beschäftigten in die Organisation des Vereins eingebunden sind und kein unternehmerisches Risiko tragen.
Solange die Tätigkeit nebenberuflich ist (durchschnittlich nicht mehr als 14 Stunden pro Woche), greifen die Freibeträge auch dann, wenn die Grenzen von 960 bzw. 3.300 Euro über schritten werden. Das gilt unabhängig vom Stundenlohn. Der Betrag, mit dem die Freibeträge überschritten werden, wird aber nach den allgemeinen Regelungen lohnsteuer- und sozi alversicherungspflichtig. Bis 603 Euro pro Monat (oberhalb der Freibeträge) liegt dann eine geringfügige Beschäftigung (Minijob) vor.
Wann ein Arbeitsverhältnis vorliegt
Bei einer ehrenamtlichen Tätigkeit liegt typischerweise ein Auftragsverhältnis (§ 662 BGB) und kein Anstellungsverhältnis (Arbeitsvertrag) vor. Die Abgrenzung zwischen einer ehrenamtlichen Tätigkeit und einem Arbeitsverhältnis richtet sich nach
der zeitlichen, örtlichen und inhaltlichen Weisungsgebundenheit
der Eingliederung in den Betrieb des Auftraggebers
der Art der Tätigkeit (d. h. ob dafür typischer weise ein Entgelt erhoben wird) und
der Höhe der gezahlten Vergütung/Aufwandsentschädigung
Bei Ehrenamtlern beschränkt sich die Weisungsbindung auf einen konkreten Auftrag. Sie sind freiwillig tätig und können ihre Tätigkeit jederzeit beenden (BAG, Urteil vom 29.08.2012, Az. 10 AZR 499/11). Dagegen ist die Grenze eines Auftragsverhältnisses regelmäßig über schritten, wenn die Vergütung – wenigstens teilweise – der Sicherung oder Verbesserung der wirtschaftlichen Existenz dient.
Ab wann das der Fall ist, ist nicht einheitlich geklärt. Das LAG Sachsen hat im Fall einer Mitarbeiterin bei der Telefonseelsorge entschieden, dass die Art der Tätigkeit und die Aufwandsentschädigung in Höhe von 30 Euro pro Monat nicht auf ein Arbeitsverhältnis hindeuten (LAG Sachsen, Urteil vom 20.05.2011, Az. 3 Sa 579/10). Dagegen nahm das LSG Sachsen bei Zahlungen von rund 100 Euro pro Monat bereits ein Arbeitsverhältnis an (LSG Sachsen, Urteil vom 28.08.2020, Az. L 2 KR 112/15).
Fest steht: Werden Vergütungen bezahlt, die über die Pauschalen hinausgehen – und deswegen anteilig als Minijob abgerechnet werden –, liegt ein Arbeitsverhältnis vor.
Einheitliches Arbeitsverhältnis
Wird die gleiche Tätigkeit mit zwei Vergütungsformen (Freibetrag und geringfügige Beschäftigung) entlohnt, liegt ein einheitliches Arbeitsverhältnis vor. Dass die Vergütung in Teilen steuer- und sozialversicherungsrechtlich unterschiedlich behandelt wird, spielt für die arbeitsrechtliche Behandlung keine Rolle.
Gemischtes Tätigkeitsverhältnis
Im Einzelfall können beim gleichen Auftraggeber auch unterschiedliche Tätigkeitsverhältnisse vorliegen – also eine abhängige Beschäftigung neben einer selbstständigen Tätigkeit. Das ist aber ein Sonderfall. Um für eine Nebentätigkeit zu einer lohnsteuer- und sozialversicherungspflichtigen Haupttätigkeit den Übungsleiterfreibetrag gewähren zu können, sind v. a. folgende Voraussetzungen zu beachten:
Die Nebentätigkeit muss getrennt vertraglich geregelt, abgerechnet und vergütet werden. Es sollte auch keine Bindung der Verträge an einander bestehen, etwa dadurch, dass die beiden Arbeitsverträge zum gleichen Datum beginnen oder – bei befristeten Verträgen – zum gleichen Zeitpunkt enden.
Die Nebentätigkeit muss sich klar von der Haupttätigkeit abgrenzen lassen.
Nach Möglichkeit sollte die Nebentätigkeit nicht zum gleichen Leistungsangebot des Arbeitgebers gehören, sondern unabhängig da von angeboten und durchgeführt werden.
Im Hauptarbeitsvertrag darf keine Klausel enthalten sein, nach der der Arbeitgeber den Mitarbeiter auch für andere, vergleichbare Tätigkeiten einsetzen kann.
Beispiel Ein Übungsleiter betreut im Verein abends eine Jugendmannschaft. Daneben reinigt er – mit entsprechendem Arbeitsvertrag auf Minijobbasis – die Räume des Vereins.
Lösung: Die Tätigkeiten lassen sich klar trennen. Ein Nebeneinander von Ehrenamt und Minijob ist möglich, solange die vertraglich definierten Tätigkeiten des Minijobs – mit entsprechender Stundenzahl – von den übrigen Tätigkeiten abgegrenzt werden können. Der Mindestlohn gilt dann nur für die vertraglich auf Minijobbasis vereinbarten Rei nigungsarbeiten. Für das ehrenamtliche Engagement, für das beispielsweise eine Aufwandsentschädigung oder eine Übungsleiterpauschale gezahlt werden kann, gilt der Mindestlohn nicht.
Der (ehrenamtliche) Minijob im Arbeitsrecht
Minijobber haben die gleichen Rechte und Pflichten gegenüber ihrem Arbeitgeber wie regulär Beschäftigte. Das hat Folgen:
Lohnfortzahlung bei Krankheit, Mutterschaft oder an Feiertagen.
Es gelten die allgemeinen Regelungen zum Kündigungsschutz.
Für alle Lohnbestandteile gilt der gesetzliche Mindestlohn.
Wie vollzeitbeschäftigte Arbeitnehmer haben auch Minijobber Anspruch auf ein Arbeitszeugnis.
Mindestlohn und (ehrenamtlicher) Minijob
Ehrenamts- und Übungsleiterfreibetrag sind nach herrschender Auffassung nicht mindestlohnpflichtig. Das ergibt sich aus § 22 Abs. 3 Mi LoG. Befreit sind danach ehrenamtlich tätige Personen. Darunter fallen Vergütungen, die den Rahmen der steuerfreien Beträge nach § 3 Nr. 26 EStG und § 3 Nr. 26a EStG nicht übersteigen.
Wichtig — Über die Freibeträge hinaus gezahlte Vergütungen sind aber mindestlohnpflichtig. Und das wirkt sich auch auf die Freibeträge aus. Eine Aufteilung in einen sozialversicherungspflichtigen und einen sozialversicherungsfreien Anteil ist nicht möglich. Die Mindest-Stundenvergütung betrifft damit auch den nach § 3 Nr. 26 oder 26a EStG steuerfreien Bereich.
Kündigungsschutz im (ehrenamtlichen) Minijob
Wer nur den Ehrenamts- und Übungsleiterfreibetrag erhält, wird damit arbeitsrechtlich kein Arbeitnehmer. Ehrenamtler werden deswegen nicht in die Zehn-Arbeitnehmer-Grenze des Kündigungsschutzgesetzes eingerechnet (LAG München, Urteil vom 26.11.2014, Az. 10 Sa 471/14). Vertragsverhältnisse mit ehrenamtlich Tätigen können fristlos gekündigt werden (§ 671 BGB). Anders ist es, wenn die Freibeträge mit einem Minijob kombiniert werden. Hier ist die Grenze zur Ehrenamtlichkeit überschritten.
FAZIT — Tätigkeiten im Rahmen des Ehrenamts- und Übungsleiterfreibetrags werden häufig mit einem Minijob kombiniert. Regelmäßig liegt dann ein Arbeitsvertrag vor, der alle Arbeit nehmerschutzrechte umfasst.
Vereine schließen sich aus vielen Anlässen zusammen.
Sei es dauerhaft, z. B. als Spielgemeinschaft zur Teilnahme am Ligabetrieb, sei es zu temporären Anlässen wie zweckbezogenen Veranstaltun gen oder Vereinsfesten. Je nach Dauer und Zweck eignen sich unterschiedliche rechtliche Ausgestaltungsformen. Erfahren Sie, welche Formen es gibt und wie diese rechtlich und steuerlich be handelt werden.
Die rechtlichen Gestaltungsmöglichkeiten in der Übersicht
Grundsätzlich gibt es für die rechtliche Ausgestaltung von Vereinsgemeinschaften zwei Mög lichkeiten:
Ein Verein ist Träger und Veranstalter der je weiligen Betätigung. Die anderen Vereine erbringen Leistungen, die auf Basis verschiedener Einzelverträge (Mietverträge, Werkver träge, Geschäftsbesorgungsverträge usw.) vereinbart und vergütet werden. Eine solche Gestaltung kann insbesondere bei kurzfristigen Kooperationsprojekten sinnvoll sein. Ein Nachteil ist hier, dass die wirtschaftlichen Risiken des Projekts bei einem Verein liegen und durch den Leistungstausch umsatzsteuerliche Folgen entstehen können.
Die Zusammenarbeit wird gesellschaftsrechtlich organisiert. Hier kommen grundsätzlich alle Rechtsformen infrage. Die Rechtsformwahl wird sich hier vor allem nach Zweck und Dauer der Kooperation sowie der Zahl der beteiligten Vereine richten.
Die möglichen Rechtsformen
Grundsätzlich kommen für Vereinsgemeinschaften fast alle Rechtsformen infrage. Nur einige davon sind aber tatsächlich geeignet und praktikabel:
BGB-Gesellschaft: Diese „Gesellschaft bürgerlichen Rechts“ (GbR) entsteht regelmäßig automatisch, wenn sich zwei oder mehr Beteiligte zu einem gemeinsamen Zweck zu sammenschließen. Vorteilhaft ist, dass sie ohne weitere Voraussetzungen und Anmeldeverfahren gegründet werden kann. Nachteile sind die unbeschränkte Haftung der Ge sellschafter und dass sie nicht gemeinnützig sein kann.
GmbH bzw. Unternehmergesellschaft („Mini-GmbH“): Sie wird nur für langfristige Kooperationen mit relevantem Geschäftsumfang infrage kommen, weil der Gründungs- und Verwaltungsaufwand (Bilanzierung) vergleichsweise hoch ist. Ein Vorteil der GmbH/ UG ist insbesondere, dass sie mit beliebig vielen Gesellschaftern gegründet werden und gemeinnützig sein kann. Außerdem beschränkt sich die vertragliche Haftung auf das Gesellschaftsvermögen.
Eingetragener Verein (e. V.): Er benötigt zur Eintragung mindestens sieben Mitglieder. Die Eintragung bedeutet einen gewissen Verwaltungs- und Zeitaufwand. Er wird sich deswegen nur für langfristige Kooperationen mit einer größeren Zahl von Beteiligten eignen. Dafür kann er gemeinnützig sein.
Nicht eingetragener Verein: Weil er ähnlich umstandslos zu gründen ist wie eine BGB Gesellschaft, kann er eine interessante Alter native sein. Er benötigt nur drei Beteiligte und kann zudem gemeinnützig werden.
Weil für den e. V. und die GmbH/UG für Vereinsgemeinschaften keine Besonderheiten gelten, beschränkt sich die folgende Berichterstattung auf die BGB-Gesellschaft und den nicht einge tragenen Verein als Rechtsformen.
Vereinsgemeinschaften als nicht eingetragene Vereine
Nicht eingetragene Vereine werden auch als nichtrechtsfähige Vereine bezeichnet.
Rechtliche Grundlagen Nach der Änderung des § 54 BGB durch das Personengesellschaftsrechtsmodernisierungsgesetz (MoPeG, 2024) ist die korrekte Bezeichnung aber „Verein ohne Rechtspersönlichkeit“.
Für den nicht wirtschaftlich tätigen – nicht rechtsfähigen – Verein gelten die Vorschriften der §§ 24 bis 53 BGB. Er ist damit dem eingetragenen Verein weitgehend gleichgestellt. Das gilt insbesondere für die Haftungsregelungen der §§ 31 bis 31b BGB. Ein wichtiger Grund, den Verein einzutragen, ist damit entfallen. Der nicht rechtsfähige Verein ist attraktiver geworden.
Wichtig — Wird der Verein ohne Rechtspersönlichkeit wirtschaftlich tätig, greifen die Haftungsregelungen der BGB-Gesellschaft. Soweit bestehen ihr gegenüber also keine Nachteile.
Voraussetzungen
Ein nichtrechtsfähiger Verein ist eine auf Dauer angelegte Verbindung zur Erreichung eines gemeinsamen Zwecks. Anders als bei der GbR sind mindestens drei (natürliche oder juristische) Personen erforderlich. Er führt einen Gesamtnamen und ist auf einen wechselnden Mitgliederbestand ausgerichtet, d. h. er löst sich nicht auf oder muss neu gegründet werden, wenn Mitglieder hinzukommen oder ausscheiden.
Die Gründung eines nicht eingetragenen Ver eins erfolgt in der Regel formlos und unbürokratisch, was diese Organisationsform besonders attraktiv für kleinere Zusammenschlüsse macht. In der Praxis genügt meist eine mündliche oder schriftliche Vereinbarung der Gründungsmitglieder über den gemeinsamen Zweck und die Organisation des Vereins.
Eine schriftliche Satzung ist nicht erforderlich. Sie empfiehlt sich aber, um die wesentlichen Fragen der Zusammenarbeit zu regeln. Insbe sondere kann durch eine schriftliche Satzung nachgewiesen werden, dass es sich tatsächlich um einen Verein und nicht um eine BGB-Gesellschaft handelt. Zwar kann ein nicht eingetragener Verein auch formlos oder stillschweigend entstehen. Gerade bei einer kleinen Zahl von Beteiligten ist dann aber nicht ohne Weiteres nachzuweisen, dass es sich tatsächlich um einen Verein handelt.
PRAXISTIPP — Soll der nicht eingetragene Verein gemeinnützig werden, muss er dem Finanz amt eine Satzung vorlegen. Auch ein formeller Beschluss über die Gründung (Protokoll der Gründungsversammlung) sollte bestehen.
Wichtig — Bis auf die Satzungsregelung zur Eintragung unterscheidet den nicht eingetragenen Verein nichts vom e. V. Vereinszusammen schlüsse können sich also an einschlägigen Mustern für den e. V. orientieren.
Haftungsrisiken § 54 BGB stellt eingetragene und nicht eingetragene Vereine, deren Zweck nicht auf einen wirtschaftlichen Geschäftsbetrieb gerichtet ist, rechtlich gleich. Da auch hier die von der Rechtsprechung entwickelten Grundsätze zum Nebenzweckprivileg gelten, schließt das nicht jede wirtschaftliche Betätigung aus. Es kommt dabei aber nicht auf die Satzungszwecke an, sondern auf den tatsächlichen Umfang der wirtschaftlichen Betätigung. Die Rechtsprechung hat hier keine klaren Grenzen gezogen. Es besteht also das Risiko, dass der nicht eingetragene Verein als wirtschaftlicher Verein bewertet wird und damit seine Haftungsprivilegien nach §§ 31 bis 31b BGB einbüßt. Das spielt aber praktisch keine Rolle, wenn als Alternative nur die GbR infrage kommt.
Anders als beim e. V. gilt für den nicht eingetragenen Verein nach § 54 Abs. 2 BGB die Haftung der „unmittelbar Handelnden“. Nach dieser Vorschrift haften aus Rechtsgeschäften, die im Namen eines Vereins ohne Rechtspersönlichkeit einem Dritten gegenüber vorgenommen werden, die Handelnden persönlich. Diese Haftung besteht unabhängig davon, ob die Handelnden Vorstandsmitglieder oder überhaupt Vereinsmitglieder sind, und auch unabhängig davon, ob sie zur Vertretung des Vereins berechtigt gewesen sind.
PRAXISTIPP — Vorstände eines nicht eingetragenen Vereins sollten sich deswegen durch klare Vollmachten absichern. Auch wenn sie im Außenverhältnis persönlich für die Erfüllung von Verträgen haften, können sie dann die Übernahme der Kosten durch den Verein durchsetzen.
Nebenzweckprivileg Der Verweis auf die Regelungen der §§ 24 bis 53 BGB bedeutet, dass auch wirtschaftliche Betätigungen im Nebenzweck keine Haftungsfolgen für die Mitglieder haben. Auch hier ist der Verein ohne Rechtspersönlichkeit dem eingetragenen Verein gleichgestellt. Die Rechtsprechung hat in Hinsicht auf den erlaubten Umfang wirtschaftlicher Betätigung keine objektiven Größenkriterien festgelegt – weder absolut noch etwa auf das Verhältnis der Einnahmen bezogen. Der BGH vertritt die Auffassung, dass selbst eine umfangreiche gewerbliche Betäti gung eines Idealvereins noch unter das Nebenzweckprivileg fallen kann (BGH, Urteil vom 04.06.1986, Az. I ZR 29/85).
Steuerliche Behandlung
Steuerlich ist der nicht eingetragene Verein – als Körperschaft – dem e. V. gleichgestellt. Das hat folgende Konsequenzen:
Die Besteuerung erfolgt für alle Steuerarten ausschließlich beim Verein, nicht bei den Mitgliedern.
Es gilt der Freibetrag von 5.000 Euro bei der Körperschaft- und Gewerbesteuer.
Er kann gemeinnützig sein. Sind die beteiligten Vereine gemeinnützig, ist es von Vorteil, wenn auch die Vereinsgemeinschaft als nicht eingetragener Verein gemeinnützig ist:
Eine Gewinnausschüttung ist nach § 58 Nr. 1 AO steuerfrei und ohne Folgen für die Gemeinnützigkeit.
Gleiches gilt für Einlagen und andere Leistungen der Mitglieder an die Vereinsgemein schaft.
Die Vereinsgemeinschaft kann die Umsatzfreigrenze von 50.000 Euro nutzen.
Mitarbeiter kommen in den Genuss des Ehrenamts- und Übungsleiterfreibetrags.
Wichtig — Für den nicht eingetragenen Verein gelten die Vorschriften der §§ 24 bis 53 BGB. Das gilt z. B. für die Stimmrechte der Mitglieder. Wenn hier nicht die gesetzlichen Vorgaben gelten sollen (z. B. gleiches Stimmgewicht), muss das in der Satzung geregelt werden.
Vereinsgemeinschaften als GbR
Die häufigste Rechtsform für Vereinsgemeinschaften ist die GbR. Das liegt zum einen daran, dass sie umstandslos gegründet werden kann; vor allem aber daran, dass sie automatisch entsteht, wenn keine andere rechtliche Gestaltung gewählt wird. Sie ist deswegen vor allem für zeitlich begrenzte Vereinszusammenschlüsse von Bedeutung.
Wichtig — Die beteiligten Vereine müssen sich darüber im Klaren sein, dass das spezifische – eventuell gar nicht gewünschte – steuerliche Folgen hat, die bei anderen Rechtsformen nicht eintreten.
Rechtliche Grundlagen Die Gründung der GbR setzt die (evtl. auch still schweigende) Vereinbarung von mindestens zwei Personen voraus, einen gemeinsamen Zweck zu verfolgen. Geregelt ist die GbR in den §§ 705 ff. BGB.
Die GbR entsteht automatisch, wenn sich Vereine zu einem gemeinsamen Zweck zusammenschließen und sich keiner besonderen Rechtsform bedienen. Gesellschafter kann jede natürliche, aber auch eine juristische Person (eben ein Verein) sein. Die GbR gilt als rechtsfähig, wenn sie nach dem gemeinsamen Willen der Gesellschafter am Rechtsverkehr teilnehmen soll, d. h. Verträge mit Dritten abschließt. Rechtsfähigkeit bedeutet insbesondere, dass die GbR eigene Rechte und Pflichten begründen kann. Sie kann damit selbst Vertragspartner werden und Schuldnerin bzw. Gläubigerin daraus folgender Ansprüche sein.
Statt einer solchen Außengemeinschaft kann es sich aber auch um eine bloße Innengesellschaft handeln. Zwar kommt diese auch bei Vereinsgemeinschaften infrage. Da sie aber keine Außenumsätze hat, stellen sich hier in der Regel keine besonderen steuerlichen Fragen.
PRAXISTIPP — Betreibt die GbR ein Handelsgewerbe, d. h. erfordert der Gewerbebetrieb wegen seiner Art oder seines Umfangs einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb, kommt auch eine offene Handelsgesellschaft (OHG) in Betracht. Ob ein Handelsgewerbe im Sinne des HGB vorliegt, hängt von verschiedenen Kriterien ab, insbesondere vom Umsatz und der Zahl der Mitarbeiter. In aller Regel wird eine Vereinsgemeinschaft die Behandlung als OHG vermeiden wollen, weil sie bilanzie rungspflichtig ist. Die Eintragung ins Handelsre gister kann verpflichtend sein. Teils gehen hier – meist nach Meldungen von Konkurrenten – von der IHK Hinweise an das Registergericht.
Das Vermögen der GbR ist ein sog. Gesamthandsvermögen. Die Gesellschafter können also nur gemeinsam darüber verfügen. Vermögenszuwächse müssen bei der Auflösung der Gesellschaft verteilt werden.
Kritisch zu betrachten ist die GbR vor allem haftungsrechtlich. Die Gesellschafter haften für Schulden der Gesellschaft gesamtschuldnerisch und unbeschränkt. Ein Gläubiger der Ver einsgemeinschaft kann sich also beim jeweils zahlungsfähigsten Verein schadlos halten. Im Innenverhältnis hat der Verein dann aber einen Ausgleichsanspruch.
Vertragliche Regelungen
Auch wenn für die Gründung einer GbR keine schriftliche Vereinbarung erforderlich ist, empfiehlt sich dennoch der Abschluss eines schriftlichen Vertrags. Eine notarielle Beurkundung ist nicht erforderlich. Der Vertrag sollte insbeson dere Regelungen zu folgenden Fragen enthal ten:
Zweck der Gemeinschaft (einzelne Veranstaltung oder bestimmte Tätigkeitsfelder)
Geschäftsführung (im Innenverhältnis) und Vertretung (nach außen), soweit sie nicht bei allen Gesellschaftern gemeinsam liegen
Interne Haftungsverteilung
Informations- und Kontrollrecht der Gesellschafter
Pflichten und Einlagen der Beteiligten und Entnahmerechte
Verteilung von Gewinn und Verlust (soweit nicht nach BGB zu gleichen Teilen)
Dauer der GbR
Regelungen zum Austritt und der Abfindung von Gesellschaftern oder dem Abtreten von Geschäftsanteilen
Wichtig sind vor allem Regelungen zu Einlagen und anderen Leistungen und der Aufteilung von Gewinnen und Verlusten. Da dies auch steuerlich relevant ist, verlangt das Finanzamt regelmäßig die Vorlage des Vertrags.
Haftung Da die Außen-GbR selbst Anspruchsgegnerin ist, haftet sie für Verbindlichkeiten, die durch Vertragsabschluss im Namen der Gesellschaft entstanden sind, zunächst unbeschränkt mit ihrem Vermögen. Daneben haften für solche Verbindlichkeiten aber grundsätzlich auch die Gesellschafter als Gesamtschuldner persönlich und unbeschränkt mit ihrem Privatvermögen.
Das bedeutet, dass sich ein Gläubiger einen Gesellschafter nach seinem Belieben aussuchen und in vollem Umfang in Anspruch nehmen kann. Der kann dann aber von den anderen Ge sellschaftern einen internen Ausgleich verlangen.
Eine Haftungsbeschränkung gegenüber Dritten ist grundsätzlich möglich. Sie muss aber individuell mit jedem Vertragspartner vereinbart worden sein. Das sollte aus Beweisgründen unbedingt schriftlich geschehen. Unwirksam ist dagegen jede standardisierte Haftungsbeschränkung, wie z. B. in den allgemeinen Geschäftsbedingungen.
Gesellschafterbeschlüsse
Nach der gesetzlichen Vorgabe werden Gesell schafterbeschlüsse von allen Beteiligten gemeinsam und einstimmig gefasst. Dabei hat je der Gesellschafter eine Stimme. Es können aber auch abweichende Regelungen vereinbart werden, etwa dass die Höhe der Beteiligung eines Gesellschafters an der GbR das Stimmgewicht bestimmt oder die Mehrheit der Stimmen für einen Beschluss ausreicht.
Gewerbeanmeldung
Bei einer gewerblich tätigen GbR muss jeder Gesellschafter beim zuständigen Gewerbeamt den Beginn des Gewerbes selbst anzeigen. Zu ständig ist die Behörde am Verwaltungssitz der GbR, wo die Geschäfte tatsächlich geführt wer den.
Die eingetragene GbR
Durch das MoPeG ist die eingetragene GbR ein geführt worden. Es gibt aber keine allgemeine Eintragungspflicht. In bestimmten Fällen ist die Eintragung in das Gesellschaftsregister aber zwingend. Das gilt für Sachverhalte, bei denen die GbR über Rechtspositionen verfügen will, die in einem öffentlichen Register eingetragen sind. Das betrifft vor allem den Eigentumserwerb an Immobilien. Andernfalls müssen alle Gesellschafter ins Grundbuch eingetragen werden. Auch wenn sich die GbR als Gesellschafterin an einer anderen Gesellschaft beteiligt, die bei spielsweise im Handelsregister eingetragen ist, muss sie zuvor im Gesellschaftsregister einge tragen werden, damit ihre Gesellschafterstellung wiederum im Handelsregister eingetragen werden kann.
Die gemeinnützigkeitsrechtliche Einordnung
Die Tätigkeiten der Vereinsgemeinschaft können steuerlich begünstigt sein. Das gilt bezüglich der Zweckbetriebszuordnung und für den ermäßigten Umsatzsteuersatz.
Vereinsgemeinschaft als Hilfsperson
Gemeinnützigkeitsrechtlich gelten für Tätigkeiten, die in die GbR ausgelagert werden, die Regelungen des § 57 AO zu Hilfspersonen. Nach dieser Regelung können durch eine solche Hilfsperson die Zwecke der gemeinnützigen Organisation selbst (unmittelbar) verwirklicht werden. Entsprechend kann die Tätigkeit der GbR grundsätzlich dem steuerbegünstigten Be reich zugeordnet werden. Das gilt auch für die Verwendung der Mittel, die der GbR zur Verfügung gestellt werden. Die Mittelverwendung ist also zweckgebunden, wenn sie „unter der Regie“ des gemeinnützigen Vereins durch die GbR erfolgt.
Nach Auffassung der Finanzverwaltung muss der Verein durch Vorlage entsprechender Vereinbarungen nachweisen, dass die gemeinnützige Körperschaft den Inhalt und den Umfang der Tätigkeit der Hilfsperson im Innenverhältnis bestimmen kann. Solche Vereinbarungen können auch gesellschaftsrechtlicher Natur sein. Da die Gesellschafter einer GbR die Geschäfte gemeinschaftlich führen (§ 715 BGB), ist eine Regelung im Gesellschaftsvertrag nicht erforderlich, um die Hilfspersoneneigenschaft sicherzustellen.
Die Beteiligung: Zweckbetrieb oder steuerpflichtiger Geschäftsbetrieb?
Soweit die Vereinsgemeinschaft wirtschaftlich tätig ist, gilt auch das gemeinnützigkeitsrechtlich als eigene Tätigkeit. Nicht wirtschaftliche Tätigkeiten werden dem ideellen Bereich zugeordnet.
Die Beteiligung eines Vereins an einer Personengesellschaft fällt nicht in die Vermögensverwaltung. Sie stellt einen wirtschaftlichen Geschäftsbetrieb dar. Je nach Betätigung der GbR und dem Zweck des beteiligten Vereins kann es sich um einen Zweckbetrieb oder einen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb handeln. Die Ertragsbesteuerung der GbR erfolgt bei den beteiligten Vereinen. Entsprechend gilt das auch für die gemeinnützigkeitsrechtliche Einordnung. Die entsprechenden Tätigkeiten werden also behandelt wie eigene Tätigkeiten des Vereins.
Eine Zweckbetriebszuordnung wird v. a. bei Sport- und Kulturveranstaltungen infrage kommen. Andere Zweckbetriebe werden selten in der Form der GbR organisiert sein. Für die Zweckbetriebsgrenze bei sportlichen Veranstaltungen von 50.000 Euro (§ 67a Abs. 1 AO) sind die anteiligen Einnahmen – nicht der Gewinn – ausschlaggebend. Zusammen mit den vom Verein allein durchgeführten sportlichen Veranstaltungen kann also die Umsatzgrenze überschritten werden.
Einkünfte aus Festgemeinschaften (wie Straßenfesten oder Kirmesveranstaltungen) gehören in aller Regel zum steuerpflichtigen Geschäftsbetrieb. Vorteile kann vor diesem Hinter grund eine Kooperation von Vereinen mit verschiedenen Satzungszwecken bieten, weil dann ein breiteres Spektrum von Tätigkeiten dem Zweckbetrieb zugeordnet werden kann. So können z. B. bei der Veranstaltung eines Straßenfestes die kulturellen Veranstaltungen dem beteiligten Kulturverein, die sportlichen dem Sportverein zugeordnet werden.
Wichtig — Durch vertragliche Vereinbarungen zwischen den Vereinen lassen sich auch die steuerpflichtigen Tätigkeiten optimieren. So kann z. B. durch die vertragliche Vereinbarung der gastronomische Bereich einem Verein zugeordnet werden, der seine Umsatzfreigrenze (50.000 Euro) nicht ausschöpft.
Die ertragsteuerliche Besteuerung der GbR
Ertragsteuerlich werden Personengesellschaften bezüglich der verschiedenen Steuerarten unterschiedlich behandelt.
Körperschaftsteuer Die Personengesellschaft ermittelt den Gewinn bzw. Verlust des gemeinsamen Unternehmens und reicht beim Finanzamt eine Erklärung zur gesonderten und einheitlichen Feststellung von Grundlagen für die Einkommensbesteuerung ein. Anhand dieser Erklärung erlässt das Finanzamt einen Feststellungsbescheid und weist jedem Beteiligten seinen Gewinn- bzw. Verlustanteil zu. Gleichzeitig informiert das Feststellungsfinanzamt (Betriebsstättenfinanzamt) die Finanzämter, die für die Besteuerung der Betei ligten zuständig sind, über die jeweiligen Gewinne bzw. Verluste.
Ob der beteiligte Verein Körperschaftsteuer zahlen muss, hängt davon ab, ob seine Einnahmen im steuerpflichtigen wirtschaftlichen Geschäftsbetrieb die Grenze von 50.000 Euro überschritten haben. Dabei werden sämtliche Einnahmen zusammengerechnet, die im wirtschaftlichen Geschäftsbetrieb angefallen sind. Einbezogen werden auch die anteiligen Einnahmen (Bruttoumsätze, nicht der Gewinnanteil), die dem Verein im Rahmen der Beteiligung zu geflossen sind. Ist die Grenze von 50.000 Euro überschritten und liegt der Gewinn über 5.000 Euro, fällt Körperschaftsteuer an.
Gewerbesteuer Die Personengesellschaft unterliegt mit ihren gewerblichen Einkünften selbst der Gewerbesteuer. Sie wird also gewerbesteuerrechtlich als eigenständiger Betrieb behandelt. Der Gewinn wird nicht beim beteiligten Verein versteuert, sondern bei der Gesellschaft. Ihr steht aber als Personengesellschaft ein Freibetrag von 24.500 Euro zu. Ob die Einnahmen die Besteuerungsgrenze von 50.000 Euro überschreiten, ist bei der Personengesellschaft unerheblich, weil sie selbst nicht gemeinnützig sein kann.
Die umsatzsteuerliche Behandlung der GbR
Wie bei der Gewerbesteuer unterliegt die Personengesellschaft mit ihren Umsätzen selbst der Umsatzsteuer. Sämtliche von ihr getätigten Umsätze müssen von ihr versteuert werden. Die Versteuerung findet also nicht auf der Ebene der Gesellschafter statt. Die Kleinunternehmergrenze wird auf die Personengesellschaft getrennt angewendet. Lagen also ihre Umsätze im Vorjahr unter 25.000 Euro und übersteigen sie im laufenden Kalenderjahr nicht 100.000 Euro, muss sie keine Umsatzsteuer erheben.
Wichtig — Bei Vereinsgemeinschaften, die nur in mehrjährigem Abstand (z. B. bei Festen, die nur alle drei Jahre stattfinden) wirtschaftlich tätig sind, bezieht sich die Vorjahresgrenze auf das jeweils letzte Jahr, in dem die Gemeinschaft Einnahmen erzielte. Die Zwischenjahre ohne Umsätze werden bei der Grenze für die Kleinunternehmerregelung außer Acht gelassen (OFD Karlsruhe, Verfügung vom 09.12.2002, Az. S 7360).
PRAXISTIPP — Vor allem umsatzsteuerlich bietet also die Auslagerung von Tätigkeiten in eine Personengesellschaft eine Gestaltungsmöglichkeit. Das gilt besonders für den Fall, dass einer der Beteiligten die Kleinunternehmergrenze überschreiten würde, wenn er die entsprechen den Umsätze auf eigene Rechnung abwickeln würde. Das ist besonders dann von Bedeutung, wenn es sich um Betätigungen im mehrjährigen Turnus handelt (etwa bei der Durchführung eines Kulturfestivals oder der Ausrichtung von Sportwettkämpfen).
Ermäßigter Steuersatz Werden steuerbegünstigte Tätigkeiten (Zweckbetriebe) und damit die entsprechenden Umsätze auf eine GbR übertragen, kann es von Nachteil sein, dass hier die Steuerermäßigung für Zweckbetriebe nicht greift, weil die GbR selbst nicht gemeinnützig sein kann. Die Finanzverwaltung hat für diesen Fall aber eine Erleichterungsregelung aufgestellt (Abschn. 12.10 Umsatzsteuer-Anwendungserlass [UStAE]). Die Steuerermäßigung für Zweckbetriebe gilt unter bestimmten Voraussetzungen auch für Zusammenschlüsse gemeinnütziger Organisationen in Form von nichtrechtsfähigen Personenvereinigungen (v. a.: nicht eingetragene Vereine) oder Gemeinschaften (eben der GbR). Voraussetzungen dafür sind:
Alle Mitglieder der Personenvereinigung oder Gemeinschaft müssen gemeinnützig sein.
Alle Leistungen müssten, falls sie anteilig von den Mitgliedern der Personenvereinigung oder der Gemeinschaft ausgeführt würden, nach § 12 Abs. 2 Nr. 8a UStG ermäßigt zu besteuern sein.
Die GbR wird hier also umsatzsteuerlich so behandelt, als wären die Leistungen von den beteiligten gemeinnützigen Organisationen er bracht und berechnet worden. Die GbR kann dabei für ihre Leistungen nur dann die Umsatzsteuerermäßigung beanspruchen, wenn alle Umsätze in den steuerbegünstigten Bereich (Zweckbetrieb oder Vermögensverwaltung) fal len. Für Zusammenschlüsse bei den steuerpflichtigen wirtschaftlichen Geschäftsbetrieben (z. B. Vereinsgaststätten) gilt der allgemeine Steuersatz. Für nicht begünstigte Umsätze muss dann eine eigene GbR gegründet werden, für die der allgemeine Umsatzsteuersatz gilt.
Beispiel Drei Karnevalsvereine schließen sich zur Durchführung der Veranstaltungen einer Session zusammen. Die Einnahmen aus den Eintrittsgeldern werden mit sieben Prozent versteuert, wenn nicht zu gleich Umsätze aus zweckfremden Tätigkeiten erzielt werden. Um das zu erreichen, gründen die Vereine für den gastronomischen Bereich der Veranstaltung eine eigene GbR.
Wichtig ist dann, dass diese Trennung auch in sofern durchgehalten wird, als die umsatzsteuerlichen Aufzeichnungen dieser Zusammenschlüsse voneinander getrennt geführt werden.
Ein Sonderfall sind Sportveranstaltungen mit bezahlten Sportlern: Die anteiligen Einnahmen der GbR dürfen, wenn man sie den beteiligten Vereinen zurechnet, nicht die Zweckbetriebsgrenze des § 67a AO von 50.000 Euro überschreiten.
Beispiel Zwei Vereine lagern die Profiabteilung der Handballsparte in eine Sportgemeinschaft aus. Die anteiligen Umsätze der beiden Vereine belaufen sich auf je 25.000 Euro. Einer der Vereine betreibt daneben eine Volleyballabteilung mit bezahlten Sportlern mit einem Jahresumsatz von 15.000 Euro. Zusammengerechnet ergeben sich so bei dem einen Verein Einnahmen aus Sportveranstaltungen mit bezahlten Sportlern von 40.000 Euro. Damit wird die Zweckbetriebsgrenze von 50.000 Euro nicht überschritten. Es bleibt ein steuerbegüns tigter Zweckbetrieb, wodurch auch die GbR weiter hin die Umsatzsteuerermäßigung in Anspruch nehmen kann.
Sachmittel- und Personalüberlassung
Zu einem steuerbaren Leistungstausch kann es auch kommen, wenn die Gesellschafter der GbR Personal und Sachmittel überlassen, um die entsprechenden Leistungen durchzuführen. Die Überlassung kann dann ein (teilweises) Entgelt für erbrachte Gegenleistung (Personalgestellung) sein. Das lässt sich vermeiden, wenn diese Personal- und Sachgestellung gesellschaftsvertraglich vereinbart ist. Da gemeinsame Interessen verfolgt werden, liegt kein steuerbarer Leistungstausch vor (Innengesellschaft).
Wichtig — Alle wesentlichen Leistungen sowie Geld- und Sachmittel („Pool“), die die Vereine in die Gemeinschaft einbringen, sollten deswegen im Gesellschaftsvertrag festgelegt werden.
Umsatzsteuerfrei kann die Personal- und Sachmittelüberlassung auch als sog. Beistellunggestalten: Die Überlassung von Personal unter liegt nicht der Umsatzbesteuerung, wenn der Auftraggeber damit nur zur Erbringung der Leistung durch den Auftragnehmer (GbR) bei tragen will (Abschn. 1.1 Abs. 7 und Abschn. 3.8 Abs. 2 bis 4 UStAE).
Die Bezahlung von überlassenem Personal muss weiterhin ausschließlich durch den beteiligten Verein erfolgen, bei dem grundsätzlich auch das Weisungsrecht liegen muss.
Weitere steuerliche Begünstigungen
Weitere steuerliche Begünstigungen, die mit der Gemeinnützigkeit verbunden sind, gelten nur für die beteiligten Vereine, nicht aber für die Vereinsgemeinschaft. Spendenbescheinigun gen kann die GbR mangels eigener Anerkennung als gemeinnützig nicht ausstellen. Entsprechende Zahlungen müssen also zunächst an einen der beteiligten gemeinnützigen Vereine gehen, der sie dann an die Gemeinschaft weiterreicht oder damit Sachmittel und Personal bezahlt, die er der Gemeinschaft zur Verfügung stellt.
Zwar kann die GbR natürlich selbst Arbeitgeber sein. Der Ehrenamts- und Übungsleiterfreibetrag ist aber nicht anwendbar, weil nach § 3 Nr. 26 und 26a EStG der Arbeit- oder Auftraggeber selbst steuerbegünstigt sein muss.
Die entsprechenden Tätigkeiten müssen also über die beteiligten gemeinnützigen Partner vertraglich vereinbart und vergütet werden. Dabei ist zu beachten, dass die Tätigkeiten nur be günstigt sind, wenn der Einsatz im steuerbegünstigten Bereich erfolgt, also nicht z. B. im gastronomischen Bereich.
Vorstandsmitglieder verkennen oft die rechtlichen Grundlagen für die Beschlussfassung im Vorstand.
Das ist unproblematisch – solange es einen Konsens gibt. Da rechtliche Regelungen aber gerade im Konfliktfall entscheidend sind, ist es wichtig, diese Vorgaben zu kennen und zu gestalten. Erfahren Sie deshalb, welche Regeln für Vorstandsbeschlüsse gelten und wo die Satzung mit welchen Detailregelungen ansetzen sollte.
Wann der Vorstand förmlich beschließen muss
Der Gesetzgeber betrachtet die Vorstandssitzung wie die Mitgliederversammlung vor allem unter dem Aspekt der Beschlussfassung. Entscheidend ist, unter welchen Voraussetzungen wirksame Beschlüsse gefasst werden können. Eine formelle Beschlussfassung ist nicht zwingend erforderlich. Der Vorstand kann darauf verzichten, wenn
es sich um einfache Geschäftsführungsmaß nahmen handelt oder
ein Geschäftsverteilungsplan besteht, der die Zuständigkeiten der Vorstandsmitglieder regelt.
Beschlussfassung entscheidet über Haftung der Vorstandsmitglieder
Die Beschlussfassung entscheidet über die Haftung der Vorstandsmitglieder. Fehlt ein Vorstandsbeschluss oder handelt ein Vorstandsmitglied gegen eine Beschlussvorgabe, können die übrigen Vorstandsmitglieder dieses Mitglied in Haftung nehmen. Da der Vorstand gegenüber dem Verein grundsätzlich gemeinschaftlich haftet, ergibt sich so eine Grundlage für einen Schadensausgleich gegenüber den anderen Vorstandsmitgliedern.
Gegenstand der Beschlussfassung können alle Belange des Vereins sein, für die der Vorstand zuständig ist. Das betrifft Rechtsgeschäfte nach außen ebenso wie die Geschäftsführung nach innen. Besteht der Vorstand nur aus einer Person, gibt es natürlich keine Beschlussfassung. Auch eine andere formalisierte Fixierung oder Protokollierung ist nicht erforderlich. Die rechtliche Grundlage für das Handeln ergibt sich dann aus sich selbst und folgt nur den Vorgaben der Satzung und den Beschlüssen der Mitglie derversammlung.
Beschlussfassung und Vertretung
Für die Wirksamkeit von Rechtsgeschäften, die der Verein mit Dritten abschließt, ist ein Beschluss des Vorstands nicht erforderlich. Hier kommt es einzig darauf an, ob die betreffenden Vorstandsmitglieder – allein oder gemeinsam – vertretungsberechtigt waren. Das gilt auch für das Innenhandeln.
Ein fehlender Beschluss des Vorstands hat also keine Folgen für die Wirksamkeit von Rechtsgeschäften, d. h. sie verpflichten den Verein. Vorstandsmitglieder, die auf eigene Faust handeln, können aber unter Umständen in Haftung genommen werden. Das Gleiche gilt bei einem fehlerhaften Vorstandsbeschluss. Unwirksam ist er z. B. bei Ladungsmängeln oder Beschlussunfähigkeit.
Das schreibt das BGB für Vorstandsbeschlüsse vor
Das BGB verlangt für Vorstandsbeschlüsse eine förmliche Beschlussfassung. Das gilt sowohl für Rechtsgeschäfte nach außen als auch für das Handeln des Vorstands nach innen. Nicht möglich ist deswegen eine stillschweigende oder konkludente Beschlussfassung. Ein wirksamer Beschluss kommt also nicht dadurch zustande, dass der Vorstand auf Vorschläge einzelner Vorstandsmitglieder nicht reagiert, aber deren Umsetzung duldet.
Ein mehrgliedriger Vorstand beschließt nach den §§ 32 und 34 BGB. Das gibt § 28 BGB vor. Der Verweis erfasst aber nur die gesetzlichen Regelungen zur Mitgliederversammlung. Ab weichende Satzungsregelungen zur Einberufung, zum Stimmrecht usw. gelten nicht automatisch auch für den Vorstand.
Beispiel Ein lt. Satzung stimmrechtsloses Fördermitglied ist Mitglied des Vorstands. Es hat hier die gleichen Stimmrechte wie die anderen Vorstandsmitglieder.
Folge: Der Vorstandsvorsitzende hat bei Stimmengleichheit in der Mitgliederversammlung ein Stichentscheidungsrecht. Für Beschlüsse in der Vorstandssitzung gilt das nicht, es sei denn, die Satzung regelt das so ausdrücklich.
Das folgt aus dem Verweis in § 28 BGB auf §§ 32 und 34 BGB:
Der Vorstand beschließt grundsätzlich auf einer Versammlung, also einer persönlichen Zusammenkunft der Vorstandsmitglieder.
Jede ordnungsgemäß einberufene Sitzung ist beschlussfähig, unabhängig von der Zahl der Anwesenden.
Eine schriftliche (aber nicht z. B. eine telefonische) Beschlussfassung ist möglich, wenn alle Vorstandsmitglieder ihre Zustimmung zu dem Beschluss schriftlich erklären.
Eine virtuelle Versammlung („im Wege der elektronischen Kommunikation“) erlaubt § 32 Abs. 2 BGB. Regelt die Satzung das nicht, muss der Vorstand sie zuvor in einer Präsenz sitzung oder schriftlich beschließen.
Die Tagesordnung („Beschlussgegenstände“) muss schon bei der Einladung zur Sitzung mitgeteilt werden. Über später eingereichte Beschlussanträge kann nicht gültig abge stimmt werden.
Beschlüsse werden mit einfacher Mehrheit der Stimmen gefasst. Jedes Vorstandsmitglied hat eine Stimme.
Vereinssatzung kann von BGB-Regelungen abweichen
Alle diese Regelungen sind nachgiebig. Die Satzung kann hier abweichende Regelungen treffen. Das ist in der Regel auch empfehlenswert, weil Vorstandsbeschlüsse dadurch schneller und flexibler möglich sind.
Eine bloße Geschäftsordnung des Vorstands reicht für Abweichungen von den gesetzlichen Vorgaben nicht aus. Die Praxis verkennt das oft. Viele Geschäftsordnungen, die nicht Satzungsbestandteil sind, sind deshalb in wichtigen Teilen unwirksam.
Zuständigkeit des Vorstands
Geregelt ist in § 28 BGB nur die Art und Weise der Beschlussfassung, nicht die Zuständigkeit des Vorstands. Die Vorschrift erlaubt dem Vorstand nicht, über Dinge zu entscheiden, die der Mitgliederversammlung vorbehalten sind. Dazu zählen etwa Satzungsänderungen. Die Zuständigkeit des Vorstands ergibt sich überwiegend aus der Satzung, der Beschlussfassung der Mitgliederversammlung und dem Vereinsherkommen.
Vorstand ist auch ohne alle Mitglieder beschlussfähig
Wie bei der Mitgliederversammlung gibt es auch bei der Vorstandssitzung keine Mindestzahl von Mitgliedern, die teilnehmen muss, damit der Vorstand beschlussfähig ist. Es müssen keineswegs alle Vorstandsmitglieder anwesend sein.
PRAXISTIPP — Anders als bei der Mitgliederversammlung empfiehlt sich ein Beschlussquorum, weil hier nur wenige Personen beteiligt sind und sonst ein einzelnes Vorstandsmitglied allein entscheidet. Von einer Regelung, dass der Vorstand nur bei Anwesenheit aller Mitglieder beschlussfähig sein soll, ist aber abzuraten, weil das wenig praktikabel ist.
Nicht höchstinstanzlich geklärt ist, ob der Vorstand die satzungsmäßige Zahl von Mitgliedern haben muss, um beschlussfähig zu sein. Sind Mitglieder ersatzlos ausgeschieden, ist der Vor stand nach herrschender Auffassung nicht beschlussfähig. Das gilt für den Zeitpunkt der Abstimmung. Der Vorstand kann folglich beschlussunfähig werden, wenn Mitglieder im Laufe der Sitzung ihr Amt niederlegen.
PRAXISTIPP — Die Satzung sollte das abweichend regeln, damit der Vorstand auch bei fehlenden Mitgliedern handlungsfähig bleibt.
In der Satzung Bestimmungen über Beschlussfähigkeit regeln
Die Satzung kann Bestimmungen über die Beschlussfähigkeit enthalten, die von der gesetzlichen Vorgabe abweichen. Erforderlich ist dafür aber eine Satzungsklausel. Eine Regelung in einer Geschäftsordnung des Vorstands, die nicht Satzungsbestandteil ist, reicht nicht aus.
Die Satzung kann dabei die gesetzlichen Vorgaben sowohl erleichtern als auch verschärfen. Eine erleichternde Klausel könnte wie folgt lauten:
MUSTERKLAUSEL — § xx Beschlussfähigkeit des Vorstands
(x) Der Vorstand ist auch dann beschlussfähig, wenn er nach den Regelungen dieser Satzung nicht vollständig besetzt ist.
Der Ablauf der Vorstandssitzung
Die rechtlichen Regelungen zur Vorstandssitzung decken sich zum großen Teil mit denen zur Mitgliederversammlung. Es gibt aber einige Besonderheiten. Zu beachten ist insbesondere, dass eine Abweichung von den gesetzlichen Vorgaben nur per Satzung möglich ist. Eine Geschäftsordnung kann nur Verfahrensfragen regeln.
Die Einladung zur Vorstandssitzung
Für die Einladung zur Vorstandssitzung ist – wenn die Satzung das nicht eigens regelt – der Vorstandsvorsitzende zuständig. Ist er verhindert oder verweigert er grundlos die Einberu fung, kann sein Vertreter einladen. Legt die Satzung keinen bestimmten Zeitpunkt oder Turnus fest, muss eine Sitzung immer dann einberufen werden, wenn es das Vereinsinteresse erfordert. Grundsätzlich kann aber jedes Vorstandsmitglied eine Einberufung verlangen und dabei die von ihm gewünschten Tagesordnungspunkte behandeln lassen.
Mit der Einladung muss die Tagesordnung mit geteilt werden. Über Tagesordnungspunkte, die nicht in der Tagesordnung enthalten waren, kann nur wirksam abgestimmt werden, wenn alle Vorstandsmitglieder einverstanden sind. Die Satzung kann das aber abweichend regeln, also z. B. Dringlichkeitsanträge mit einer entsprechenden Stimmmehrheit zulassen. Die La dungsfrist muss – wenn die Satzung hier keine Vorgaben macht – so bemessen sein, dass jedes Vorstandsmitglied sich auf die Beratung vorbereiten kann. In der Regel kann sie kürzer sein als bei der Mitgliederversammlung. Ein bestimmtes Formerfordernis gibt es für die Ladung nicht. Sie muss also nicht schriftlich (per Brief) erfolgen. Möglich ist jede Einla dungsform, die den Vorstandsmitgliedern direkt zugeht, z. B. per Telefon, Fax oder E-Mail, ohne dass die Satzung das eigens regeln muss.
Die Teilnahme
Teilnahmeberechtigt sind alle Vorstandsmitglieder, auch wenn sie kein Stimmrecht haben (z. B. Ehrenmitglieder). Die Teilnahme muss persönlich erfolgen; eine Stellvertretung ist möglich, wenn die Satzung das zulässt, allerdings nur durch andere Vorstandsmitglieder.
Vorstandssitzungen sind nicht öffentlich. Einfache Vereinsmitglieder haben also keinen Anspruch auf Teilnahme. Das gilt auch für andere Vereinsorgane, die nicht zum Vorstand gehören (z. B. ein Geschäftsführer oder Beiratsmitglieder). Vorstandsfremde Personen können aber zugelassen werden. Der Vorstand beschließt darüber mit einfacher Mehrheit.
Die virtuelle Vorstandssitzung
Eine Vorstandssitzung kann ohne weitere Satzungsgrundlage nach § 32 Abs. 2 BGB auch virtuell („im Wege der elektronischen Kommunikation“) durchgeführt werden. Regelt die Satzung dazu nichts, ist darüber aber ein Beschluss des Vorstands in einer physischen Zusammenkunft erforderlich.
Die Beschlussfassung
Bei Entscheidungen des Vorstands ist grundsätzlich eine Beschlussfassung erforderlich. Das gilt sowohl für rechtlich erhebliche Tatbestände (Vertragsabschlüsse und andere Fälle der Außenvertretung) als auch für das Handeln nach innen (d. h. bloße Geschäftsführungsangelegenheiten).
Die Vertretungsregelungen in der Satzung spielen bei der Beschlussfassung des Vorstands keine Rolle. Mitglieder des erweiterten Vorstands, die nicht ins Vereinsregister eingetragen sind, sind dem BGB-Vorstand gleichgestellt. Besteht im Vorstand ein Geschäftsverteilungsplan (Ressortaufteilung), kann das zuständige Vorstandsmitglied Entscheidungen allein treffen und ausführen, die in seiner Ressortzuständigkeit liegen. Das Vorstandsmitglied hat aber eine Berichtspflicht an den Vorstand und dieser eine allgemeine Kontrollpflicht.
Ein Vorstandsbeschluss kann außerhalb einer Sitzung auch schriftlich gefasst werden, wenn alle Vorstandsmitglieder zustimmen. Die entsprechenden Erklärungen können auch elektronisch (also z. B. per E-Mail oder Messenger dienst) abgegeben werden. Die Abstimmung ist beendet, wenn alle Erklärungen beim Vorsitzen den eingegangen sind.
PRAXISTIPP — Zur Vereinfachung der Beschlussfassung empfiehlt sich eine Satzungsregelung, die Beschlüsse auf diesem Weg ohne Einstimmigkeit zulässt.
Fehlerhafte Beschlüsse
Wie alle Vereinsbeschlüsse können auch Vorstandsbeschlüsse aus sachlichen oder Verfahrensgründen unwirksam sein und können dann – vereinsintern oder gerichtlich – angefochten werden. Anders als in der Mitgliederversammlung sind Beschlüsse aber entweder – von vornherein – nichtig oder wirksam. Dass fehlerhafte Beschlüsse wirksam werden bzw. bleiben, weil sie nicht zeitnah angefochten wurden, kommt also nicht infrage.
Nichtig sind Beschlüsse, die gegen geltendes Recht oder die Satzung verstoßen. Das Gleiche gilt für Beschlüsse zu Gegenständen, die nicht in die Zuständigkeit des Vorstands fallen. Aber auch Verfahrensfehler führen zu unwirksamen Beschlüssen. So etwa, wenn nicht alle Vorstandsmitglieder zur Sitzung eingeladen wurden oder die Ankündigung in der Tagesordnung fehlte oder zu ungenau war. Einberufungsfehler können aber dadurch geheilt werden, dass sich alle Vorstandsmitglieder trotz Kenntnis des Mangels mit der Vorstandssitzung und der Beschlussfassung einverstanden erklären.
PRAXISTIPP — Diese Einverständniserklärung sollte zur Vermeidung späterer Streitigkeiten unbedingt ins Sitzungsprotokoll aufgenommen werden.
Die Nichtigkeit von Vorstandsbeschlüssen kann auch gerichtlich festgestellt werden. Einfache Vereinsmitglieder können den Rechtsweg aber nur beschreiten, wenn der Vorstandsbeschluss in ihre Rechte eingreift.
Beispiel Der Ausschluss eines Mitglieds wurde unter dem Tagesordnungspunkt „Verschiedenes“ angekündigt. Das betroffene Mitglied kann den Beschluss anfechten, weil der Beschlussgegenstand vorab nicht hinreichend genau bezeichnet war.
Sitzungsleitung Die Vorstandssitzung wird durch den Vorsitzenden geleitet. Die Vorstandsmitglieder können aber auch einen Versammlungsleiter bestimmen. Der Versammlungsleiter eröffnet, leitet und schließt die Sitzung. Er hat auch die Ordnungsgewalt, d. h. er kann Mitglieder ausschließen. Das ist aber nur bei erheblichen Störungen möglich.
Stimmrecht Ohne anderslautende Satzungsregelung haben alle Mitglieder die gleichen Stimmrechte (also eine Stimme). Wie bei der Mitgliederversammlung kommt es beim Beschlussergebnis auf die Zahl der Ja-Stimmen gegenüber den Nein Stimmen an. Ungültige Stimmen und Enthaltungen werden nicht gezählt. Sonderstimmrechte können nur durch die Satzung entstehen. Das gilt v. a. auch für ein Stichentscheidungsrecht eines Vorstandsmitglieds (meist des Vorsitzenden) bei Stimmengleichheit. Sieht die Satzung ein solches Stichentscheidungsrecht des Vorstandsvorsitzenden vor, kann es auch von seinem Stellvertreter ausgeübt werden.
Stimmrechtsausschluss Ein Vorstandsmitglied ist vom Stimmrecht ausgeschlossen, wenn die Beschlussfassung die Vornahme eines – auch einseitigen – Rechtsgeschäfts mit ihm oder die Einleitung oder Erledigung eines Rechtsstreits zwischen dem betreffenden Vorstandsmitglied und dem Verein betrifft (§ 34 BGB). Das gilt z. B.
für den Abschluss und die Kündigung von Anstellungsverträgen,
für Beschlüsse zu Vereinsstrafen, wenn das Vorstandsmitglied vom Strafverfahren (z. B. Ausschluss eines Mitglieds) betroffen ist.
Das Protokoll der Vorstandssitzung
Gesetzliche Vorgaben zur Niederschrift über Vorstandsbeschlüsse (Sitzungsprotokoll) gibt es nicht. Trifft die Satzung keine anderslauten den Regelungen, hat das Protokoll nur eine Beweisfunktion. Beschlüsse sind also auch dann wirksam, wenn sie nicht oder falsch protokolliert wurden. Um spätere Auseinandersetzungen zu vermeiden, sollten die Beschlüsse des Vorstands aber in jedem Fall protokolliert werden.
Außerdem sollte das Protokoll Angaben enthalten zu
Tag, Ort, Beginn und Ende der Sitzung,
den Teilnehmern,
der Feststellung der Beschlussfähigkeit,
Tagesordnung und Anträgen sowie
der Beschlussfassung mit Abstimmungsergebnis (Ja-, Nein-Stimmen und Enthaltungen).
Satzungsregelungen zur Vereinfachung der Vorstandsarbeit
Die Vorstandsarbeit wird durch die gesetzlichen Vorgaben teils unnötig erschwert. Hier können entsprechende Satzungsregelungen Abhilfe schaffen. Sie sind auch gegenüber Geschäftsordnungen zu bevorzugen, weil Regelungen in Geschäftsordnungen oft nur per Satzung rechtlich wirksam sind.
Einberufung der Vorstandssitzung Um die Beschlussfassung bei Eilbedürftigkeit zu vereinfachen, kann die Satzung die Formanforderungen an die Einberufung senken. Mit einer solchen Regelung kann jederzeit eine Vorstandssitzung abgehalten werden, z. B. auch anlässlich eines eigentlich privaten Treffens. Vor einem Missbrauch der Regelung schützt, dass alle Vorstandsmitglieder zustimmen müssen.
Klausel — „Einberufung der Vorstandssitzung“ Eine Vorstandssitzung kann ohne Rücksicht auf Formen und Fristen einberufen werden, wenn alle Mitglieder zustimmen. Für die Beschlussfassung ist in diesem Fall eine vorherige Mitteilung der Beschlussgegenstände nicht erforderlich.
Telefonische Beschlussfassung Das BGB erlaubt zwar eine virtuelle Vorstandssitzung und eine schriftliche Beschlussfassung, aber keine telefonische. Dafür ist eine Sat zungsregelung erforderlich:
Klausel — „Telefonische Beschlussfassung“ Der Vorstand kann Beschlüsse ohne Rücksicht auf Fristen fernmündlich fassen, wenn alle Mitglieder zustimmen.
Schriftliche Beschlussfassung Das BGB ermöglicht zwar eine schriftliche Beschlussfassung – auch mit elektronischen Medien. Es verlangt dafür aber die Einstimmigkeit. Hier kann die Satzung die Mehrheitserfordernisse anpassen. Geregelt werden sollten dann auch die Fristen für die Stimmabgabe.
Klausel — „Mehrheitserfordernis für Zulassung schriftlicher Beschlüsse“ Der Vorstand kann Beschlüsse schriftlich (auch per E-Mail oder andere elektronische Textmedien) fassen. Eine Zustimmung aller Vorstandsmitglieder ist dazu nicht erforderlich. Der Vorstandsvorsitzende oder sein Stellvertreter verschickt dazu die entsprechende Beschlussvorlage und legt die Frist zur Stimmabgabe fest, die aber mindestens x Tage betragen muss. Erfolgt die Stimmabgabe eines Vorstandsmitglieds nicht innerhalb der festgelegten Frist, wird das als Stimmenthaltung gewertet. Diese Form der Beschlussfassung ist nicht zulässig, wenn die Mehrheit der Vorstandsmitglieder widerspricht.
Wichtig — Der letzte Satz ist nicht erforderlich, verhindert aber, dass der Vorsitzende gegen den mehrheitlichen Wunsch der Vorstandsmitglieder Beschlüsse ohne Aussprache herbeiführen kann.
Stichentscheidungsrecht Da es im Vorstand leichter als in der Mitgliederversammlung zu einer Stimmengleichheit kommen kann, kann ein satzungsmäßiges Stichentscheidungsrecht sinnvoll sein.
Klausel — „Stichentscheidungsrecht des Vor Vorsitzenden“ Bei Stimmengleichheit entscheidet die Stimme des Vorsitzenden, im Fall seiner Verhinderung die des stellvertretenden Vorsitzenden.
Stimmverbot Um Interessenkonflikte zu begrenzen, regelt § 34 BGB ein Stimmverbot für Mitglieder, die selbst an dem Rechtsgeschäft beteiligt sind, über das beschlossen wird. Das gilt auch für den Vorstand. Es betrifft aber nur Rechtsgeschäfte und -streitigkeiten mit dem jeweiligen Mitglied. Befangenheit oder Interessenkonflikte können aber auch in anderen Fällen vorliegen (z. B. Verträge mit Familienmitgliedern des Vorstandsmitglieds). Es ist deshalb oft sinnvoll, das Stimmverbot über die gesetzliche Vorgabe des § 34 BGB hinaus zu erweitern:
Klausel — „Erweiterung des Stimmverbots“ Das Stimmverbot des § 34 BGB gilt für Vorstandsmitglieder auch bei Rechtsgeschäften, die ihren Ehepartner oder Verwandte und Verschwägerte bis zum zweiten Grad betreffen.
Beschlussfähigkeit Grundsätzlich ist jede ordnungsgemäß einberufene Vorstandssitzung beschlussfähig. Die Satzung kann aber die Anwesenheit einer Mindestzahl von Mitgliedern vorschreiben.
Klausel — „Beschlussfähigkeit des Vorstands“ Der Vorstand ist beschlussfähig, wenn mindestens die Hälfte der Vorstandsmitglieder bei der Vorstandssitzung anwesend ist. Die Beschlussfähigkeit kann auch an die Anwesenheit bestimmter Vorstandsmitglieder gebunden sein:
Klausel — „Anwesenheit bestimmter Vorstandsmitglieder“ Der Vorstand ist nur beschlussfähig, wenn der erste oder zweite Vorsitzende bei der Sitzung anwesend ist.
Beschlussfassung Es entscheidet die Mehrheit der abgegebenen gültigen Stimmen. Davon abweichende Regelungen kann nur die Satzung treffen. Sinnvoll kann bei wichtigen Entscheidungen ein höheres Quorum als die einfache Mehrheit sein. Das ist v. a. bei Entscheidungen von erheblicher Bedeutung sinnvoll, weil der Vorstand grundsätzlich gesamtschuldnerisch haftet.
Klausel — „Abweichen von einfacher Mehrheit“ Der Vorstand beschließt mit einfacher Mehrheit. Bei Beschlüssen über folgende Entscheidungen ist eine Zweidrittelmehrheit (oder: Einstimmigkeit) erforderlich: Abschluss von Arbeitsverträgen und anderen Dauerschuldverhältnissen, Verfügung über Beträge von mehr als x Euro, ...
Wichtig — Von einem Einstimmigkeitserfordernis ist in der Regel abzuraten, weil dann einzelne Vorstandsmitglieder Entscheidungen blockieren können.
Öffentlichkeit der Vorstandssitzung Vorstandssitzungen sind grundsätzlich nicht öffentlich. Über die Teilnahme Dritter entscheiden die Vorstandsmitglieder mit einfacher Mehrheit. Wenn bestimmte Vereinsorgane ein verbindliches Teilnahmerecht an der Vorstandssitzung haben sollen, muss das die Satzung regeln.
Klausel — „Öffnen der Vorstandssitzung für andere Personen“ Der Geschäftsführer (die Abteilungsleiter usw.) hat das Recht, an den Vorstandssitzungen teilzunehmen.
Die Steuerhaftung für Geschäftsführer und Vorstände endet mit dem Verlust der Organstellung, nicht erst mit der Löschung im Handelsregister.
Diese für den betroffenen Personenkreis wichtige Entscheidung hat der Bundesfinanzhof (BFH) gefällt.
Um diesen Fall ging es beim BFH
Der Fall spielte zwar nicht im Vereinsbereich, ist aber auf Vereine übertragbar: Ein alleiniger Geschäftsführer einer GmbH war quasi nur „Strohmann“. Tatsächlich führte die Geschäfte ein anderer. Nachdem der Geschäftsführer wegen Insolvenzverschleppung rechtskräftig verurteilt wurde, verlor er nach § 6 Abs. 2 GmbHG seine Eignung und seine Organstellung. Aus dem Handelsregister wurde er jedoch nicht gelöscht. Das Finanzamt nahm ihn für Steuerschulden eines Zeitraums nach diesem Verlust der Organstellung in Haftung.
So entschied der BFH
Das wollte der Geschäftsführer nicht hinnehmen. Er ging bis zum BFH und gewann. Er war im Haftungszeitraum kein gesetzlicher Vertreter der GmbH mehr i. S. v. § 34 Abs. 1 S. 1 AO und damit nicht haftbar (BFH, Urteil vom 09.12.2025, Az. VII R 4/23). Die gesetzliche Grundlage für die Steuerhaftung von Vertretungsorganen liefert § 69 AO i. V. m. §§ 34, 35 AO:
Gesetzliche Vertreter (§ 34 AO) haften für Ansprüche aus dem Steuerschuldverhältnis, wenn sie die steuerlichen Pflichten vorsätzlich oder grob fahrlässig verletzt haben. Ge setzliche Vertreter sind bei Vereinen und Stiftungen die Vorstände.
Daneben haften die sog. Verfügungsberechtigten (§ 35 AO). Das sind Personen, die ohne formelle Bestellung die Geschäfte führen. Bei Vereinen ist das der „faktische“ Vorstand; also derjenige, der die Vereinsgeschäfte führt, obwohl er nicht bestellt (gewählt) wurde oder bereits zurückgetreten oder abberufen ist.
Der BFH hat jetzt klargestellt, dass es nicht auf die Registereintragung ankommt. Die gesetzliche Haftung beginnt mit der Bestellung (also der Annahme der Wahl oder Berufung) und endet mit dem Rücktritt oder der Abberufung. Hier kommt es auf den Zeitpunkt an, zu dem die Organstellung endet. Regelmäßig ist das der Zeitpunkt, zu dem die Erklärung über die Amtsniederlegung der Körperschaft zuging.
Zur Wirkung des Registereintrags hat der BFH eine wichtige Klarstellung getroffen: Der Vertrauensschutz des Registereintrags begründet keine Pflichten des gesetzlichen Vertreters, sondern nur einen Drittschutz. Dritte dürfen darauf vertrauen, dass die Eintragung richtig ist. Sie dürfen aber nicht davon ausgehen, dass keine Änderungen gegenüber den eingetragenen Vertretungsverhältnissen eingetreten sind. Der Registereintrag hat nur zur Folge, dass Rechtsgeschäfte, die der Vorstand abschließt, den Verein verpflichten (und nicht ihn persönlich).
Die praktischen Folgen für Vorstände Vorstände und Geschäftsführer gemeinnütziger Organisationen können sich durch rechtzeitigen Rücktritt einer Steuerhaftung für die Zukunft entziehen. Sie gehen kein Risiko dadurch ein, dass die Nachfolger im Amt die Löschung bzw. Neueintragung nicht rechtzeitig vornehmen.
Wichtig — Als gesetzlicher Vertreter haftet, wer als Vereinsvorstand das Amt nur repräsentativ ausübt und das operative Geschäft einem „Geschäftsführer“ überlässt. Eine laufende Überwachung bzw. Berichterstattung ist unverzichtbar.
PRAXISTIPP — Dokumentieren Sie im Verein alle Änderungen in der Vertretungsberechtigung. Für Wahlen geschieht das in der Regel über die erforderlichen Protokolle der Mitgliederversammlung. Rücktritte vom Amt sollten dagegen unbedingt schriftlich erfolgen. Den Zugang der Erklärung sollte sich das zurücktretende Vorstandsmitglied durch eine Empfangsbestätigung, ein Einschreiben oder ein unterschriebenes Protokoll der Vorstandssitzung bestätigen lassen.
Die EU-Entgelttransparenz-Richtlinie musste bis zum 07.06.2026 in deutsches Recht umgesetzt sein, ist es aber nicht. Trotzdem wirkt sie sich schon heute auf Arbeitgeber aus und bringt neue Herausforderungen mit sich. Das fängt bei neuen Anforderungen an Bewerbungsprozesse an und geht über die Gehaltsverhandlungen bis hin zu Berichts- und Informationspflichten sowie Auskunftsansprüchen der Arbeitnehmer. Die Vorgaben der Richtlinie betreffen auch gemeinnützige Einrichtungen und Vereine, die Arbeitnehmer beschäftigen – unabhängig von ihrer Größe. Erfahren Sie, was jetzt für Sie veranlasst ist.
Warum sich Vereine jetzt schon vorbereiten sollten
Schon seit 2017 gilt in Deutschland das Entgelttransparenzgesetz (EntgTranspG). Mit dem EntgTranspG erfüllt Deutschland schon einige Anforderungen der EU-Richtlinie. Es muss das Gesetz von 2017 „nur“ überarbeiten. Für Arbeitgeber bedeutet das, dass weitere detaillierte Pflichten auf sie zukommen.
Wichtig — Für private Arbeitgeber wie Vereine gilt die Richtlinie nicht unmittelbar, nachdem sie noch nicht in deutsches Recht umgesetzt ist. Trotzdem sollten sie sich auf die Neuregelung einstellen, weil die Umsetzung nur eine Frage der Zeit ist – und diese Zeit gilt es für Anpassungsprozesse zu nutzen.
Für welche Arbeitgeber die EU-Richtlinie gilt
Die Entgelttransparenzrichtlinie soll strukturelle, geschlechtsspezifische Lohnunterschiede (Gender Pay Gap) in regulären Beschäftigungsverhältnissen aufdecken und beseitigen. Sie betrifft grundsätzlich alle Arbeitgeber in der EU, unabhängig von Rechtsform, Größe oder Branche. Auch
eingetragene Vereine,
gGmbH,
Stiftungen und
andere Non-Profit-Organisationen unterliegen als Arbeitgeber den Vorgaben der Richtlinie.
Für welche Arbeitnehmer die Richtlinie gilt
Da es sich bei der Entgelttransparenzrichtlinie um Unionsrecht handelt, gilt der unionsrechtliche Arbeitnehmerbegriff. Danach ist jeder Arbeitnehmer, der während einer bestimmten Zeit für einen anderen nach dessen Weisung Leistung erbringt, für die er als Gegenleistung eine Vergütung erhält.
Arbeitnehmer sind die Mitarbeiter des Vereins, die geringfügig Beschäftigten (Minijobber) im Verein und die Mitarbeiter, die über den Ehrenamts- und Übungsleiterfreibetrag vergütet werden; nicht aber selbstständig Tätige (z. B. freie Trainer ohne Arbeitnehmerstatus). Auch Führungskräfte des Vereins werden vom Anwendungsbereich der Richtlinie erfasst.
Die Auswirkungen auf den Bewerbungsprozess
Die Richtlinie hat auch Auswirkungen auf den Bewerbungsprozess.
Informationspflichten zum Einstiegsentgelt
Im Einstellungsverfahren müssen Arbeitgeber Bewerbern das Einstiegsentgelt oder eine Vergütungsspanne auf Basis objektiver, geschlechtsneutraler Kriterien mitteilen. Dabei ist sowohl eine konkrete Summe als auch ein Gehaltsband möglich, z. B. in Stellenausschreibungen oder vor dem Vorstellungsgespräch.
„Entgelt“ ist bewusst weit gefasst: Erfasst sind alle Zuwendungen, die Arbeitgeber im Zusammenhang mit dem Arbeitsverhältnis in Geld oder Sachleistung erbringen. Darunter fallen neben dem vereinbarten Grundgehalt auch Beiträge zur betrieblichen Altersversorgung, ÖPNV-Zuschüsse oder die Inflationsausgleichsprämie.
Kein Entgelt sind dagegen z. B. Regelungen zur Arbeitszeitgestaltung, Weiterbildungsmaßnahmen oder sonstige immaterielle Vorteile, die nicht in Geld oder Sachleistung bestehen. Bei Tarifbindung sind die geltenden Tarifklauseln als maßgeblicher Rahmen zu benennen.
Die Information muss zudem rechtzeitig erfolgen, vor der Verhandlung über die Entgelthöhe und spätestens vor Abschluss des Arbeitsvertrags.
Verbot der Frage nach dem bisherigen Entgelt
Verboten sind Fragen nach dem Entgelt aus laufenden oder früheren Beschäftigungsverhältnissen. Hintergrund ist, dass das bisherige Gehaltsniveau die Verhandlungsposition dauerhaft prägt und strukturelle Nachteile fortschreibt – genau dies soll die Richtlinie unterbinden. Zulässig bleiben aber Fragen zu Qualifikation, Berufserfahrung und den konkreten Anforderungen der Stelle.
Erfüllen Sie als Arbeitgeber die Informationspflicht nicht, löst dies automatisch eine Beweislastumkehr aus. Einheitliche Ausschreibungsmuster und klare Entgeltbänder sind daher nicht bloß „bürokratischer Aufwand“, sondern ein wichtiger Baustein zur Risikominimierung.
PRAXISTIPP — Für jede Position in Ihrem Verein empfiehlt sich eine schriftlich dokumentierte Vergütungsstruktur auf Basis objektiver Kriterien. Recruiting-Teams sollten gezielt geschult werden – insbesondere zum Verbot der Frage nach dem bisherigen Gehalt und zu zulässigen Gesprächsinhalten.
Die neuen Mitteilungs- und Auskunftspflichten
Arbeitgeber treffen bestimmte Mitteilungs- und Auskunftspflichten.
Proaktive Mitteilung von Entgeltkriterien
Alle Arbeitgeber müssen ihrer Belegschaft Informationen darüber, welche Kriterien für die Festlegung ihres Entgelts, ihrer Entgelthöhen und ihrer Entgeltentwicklung verwendet werden, in leicht zugänglicher Weise zur Verfügung stellen.
Diese Pflicht ist proaktiv, was bedeutet, dass Beschäftigte nicht danach fragen müssen. Die Kriterien müssen objektiv und geschlechtsneutral sein, dürfen nicht mit dem Geschlecht zusammenhängen und müssen – soweit eine Arbeitnehmervertretung vorhanden ist – mit dieser vereinbart worden sein.
Es genügt nicht, pauschal auf „betriebliche Übung“ oder „unternehmerische Entscheidung“ zu verweisen. Beschäftigte sollen verstehen können, warum sie eine bestimmte Vergütung erhalten und unter welchen Voraussetzungen diese steigen kann.
Individuelles Auskunftsrecht aller Beschäftigten
Beschäftigte – unabhängig von der Betriebsgröße – haben das Recht, schriftlich Auskunft über ihre eigene Entgelthöhe sowie über die durchschnittlichen Entgelthöhen der Beschäftigten zu verlangen, die gleiche oder gleichwertige Arbeit verrichten; dabei müssen diese Durchschnittswerte nach Geschlecht aufgeschlüsselt sein.
Arbeitgeber müssen innerhalb von zwei Monaten ab Antragstellung antworten. Ein Spielraum für Fristverlängerungen besteht nach der Richtlinie nicht. Arbeitgeber müssen ihre Belegschaft zudem jährlich auf das Auskunftsrecht hinweisen (Art. 7 Abs. 3 EntgTrRL).
PRAXISTIPPS — Ihr Verein sollte folgende Konsequenzen ziehen:
Gehaltsverschwiegenheitsklauseln werden unwirksam. Streichen Sie diese deshalb aus Vertragsvorlagen.
Arbeitnehmer dürfen erhaltene Informationen über das Entgelt anderer ausschließlich zur Durchsetzung des Gleichbehandlungsanspruchs nutzen. Weiten Sie Mitarbeiter auf diese Zweckbindung bei jeder Auskunftserteilung schriftlich hin.
Richten Sie einen internen Prozess zur Bearbeitung von Auskunftsersuchen ein – mit klaren Zuständigkeiten, dokumentiertem Fristbeginn und nachweisbarer Antwort. Denn jede Fristüberschreitung löst automatisch eine Beweislastumkehr aus.
Wenn Sie tarifliche Vergütungssysteme anwenden, verfügen Sie häufig bereits über transparente Entgeltstrukturen. Dennoch müssen Sie die neuen Informations- und Berichtspflichten beachten.
Unterschiedliche Pflichten je nach Zahl der Beschäftigten
Je nach Zahl der Beschäftigten gelten unterschiedliche Pflichten.
Entgeltberichterstattung
Die Pflicht zur regelmäßigen Entgeltberichterstattung betrifft Arbeitgeber mit mindestens 100 Beschäftigten.
Beschäftigtenzahl: 100 bis 149
Erster Bericht fällig: bis 07.06.2031
Turnus danach: alle 3 Jahre
Beschäftigtenzahl: 150 bis 249
Erster Bericht fällig: bis 07.06.2027
Turnus danach: alle 3 Jahre
Beschäftigtenzahl: ab 250
Erster Bericht fällig: bis 07.06.2027
Turnus danach: jährlich
Wichtig — Wenn Ihr Verein die Schwelle von 100 Beschäftigten nicht erreicht, sind Sie damit nicht berichtspflichtig.
Gemeinsame Entgeltbewertung
Als neues Pflichtinstrument eingeführt wird künftig die gemeinsame Entgeltbewertung, wenn Ihr Verein mindestens 100 Beschäftigte hat. Sie ist obligatorisch, wenn drei Voraussetzungen kumulativ erfüllt sind:
Ausgangspunkt ist zunächst ein Berichtsbefund, bei dem die Auswertung für eine Gruppe vergleichbarer Tätigkeiten ein durchschnittliches Vergütungsgefälle von fünf Prozent oder mehr zeigt.
Hier stellt sich die Folgefrage, ob Ihr Verein dafür sachliche, geschlechtsneutrale Gründe benennen kann.
Ist das nicht möglich und bleibt der Unterschied zudem über den Zeitraum von einem halben Jahr nach dem Berichtsstichtag hinaus unkorrigiert bestehen, ist die vertiefte Bewertung zwingend durchzuführen. Der Mechanismus setzt damit Anreize, vorhandene Gefälle entweder zu erklären oder zeitnah zu beseitigen.
Wichtig — Problematisch sind historisch gewachsene Vergütungsstrukturen mit individuellen Absprachen und ungeklärten Zulagen. Auch Konstellationen, in denen Rückkehrer aus der Elternzeit keine zeitgerechten Gehaltsanpassungen erfahren. Solche Abweichungen sollten Sie im Verein systematisch prüfen und ihre objektive Rechtfertigung nachvollziehbar schriftlich dokumentieren.
Sanktionen bei Verstößen gegen Entgelttransparenz
Bei Verstößen gegen die Entgelttransparenzrichtlinie können Arbeitnehmer einen vollständigen Schadenersatz ohne gesetzliche Obergrenzen fordern. Dazu gehört unter anderem die Nachzahlung entgangener Entgelte und Zusatzleistungen. Darüber hinaus dürfen Behörden und Gerichte die Unterlassung von Verletzungen oder strukturelle Abhilfemaßnahmen anordnen. Wird der Anordnung keine Folge geleistet, drohen Zwangsgelder.
Was Vereine jetzt tun müssen
Als Sofortmaßnahmen seinen Ihnen die folgenden sechs Dinge ans Herz gelegt:
Entgeltbestandteile dokumentieren
Stellenausschreibungen überarbeiten (geschlechtsneutral, mit Gehaltsspanne)
Bewerbungsprozess anpassen (Verbot der Frage nach Verdienst)
Datenbasis zentralisieren (für Auskunftsansprüche und Berichte)
Bei mindestens 100 Beschäftigten: Vorbereitung auf Entgeltbericht und ggf. gemeinsame Entgeltbewertung
Ehrenamtliche und Minijobber prüfen: Sind sie Arbeitnehmer? Ja – Richtlinie gilt.
Mit § 127 des Vierten Buches Sozialgesetzbuch (SGB IV) hat der Gesetzgeber eine Übergangsregelung für den Sozialversicherungsstatus von Lehrtätigkeiten geschaffen. Diese Regelung war zunächst bis zum 31.12.2026 befristet. Sie ist jetzt bis zum 31.12.2027 verlängert worden. Lernen Sie nachfolgend die Hintergründe der Verlängerung und deren Praxisfolgen für Ihre Organisation kennen.
Der Hintergrund der Verlängerung bis zum 31.12.2027
Geregelt ist die Verlängerung im „Dreizehnten Gesetz zur Änderung des Zweiten Buches Sozialgesetzbuch und anderer Gesetze“ vom 16.04.2026. Damit erhalten Bildungsträger und selbstständige Lehrkräfte mehr Zeit, sich auf die Änderung einzustellen, die sich aus dem „Herrenberg-Urteil“ des Bundessozialgerichts (BSG) ergeben hatte.
Das Herrenberg-Urteil des BSG als Auslöser aller Übergangsregelungen
Das BSG hatte entschieden, dass für Lehrkräfte keine Sonderregelungen bezüglich des sozialversicherungsrechtlichen Status gelten (BSG, Urteil vom 28.06.2022, Az. B 12 R 3/20 R).
Bis dahin war die Rechtsauffassung gewesen, dass wegen der eigenständigen Rentenversicherungspflicht bei Lehrkräften grundsätzlich eine selbstständige Tätigkeit vorliegen kann und deswegen die typischen Rahmenbedingungen, innerhalb derer die Tätigkeit ausgeübt wird, die Selbstständigkeit nicht regelmäßig ausschließen dürfen. Entsprechend weit wurden von der Rechtsprechung die Kriterien ausgelegt, die sonst für eine abhängige Beschäftigung sprechen.
Die Spitzenorganisationen der Sozialversicherung hatten auf die BSG-Rechtsprechung mit einer Änderung ihrer Prüfkriterien reagiert. Nach diesen Vorgaben wäre ein selbstständiger Sozialversicherungsstatus von Lehrkräften die Ausnahme, weil nach Auffassung des GKV-Spitzenverbands die typischen Tätigkeitsmerkmale bei Lehrkräften für eine abhängige Beschäftigung sprechen.
Die erste gesetzliche Übergangsregelung
Der Gesetzgeber hatte deswegen mit § 127 SGB IV zunächst eine Übergangsregelung für Lehrtätigkeiten geschaffen. Er hatte darin festgelegt, dass es bis Ende 2026 ohne Wirkung bleiben soll, wenn die Versicherungsträger (also insbesondere die Rentenversicherung Bund) bei einer Lehrkraft den Sozialversicherungsstatus als „abhängig beschäftigt“ einstuft. Deren Versicherungspflicht würde dann also erst ab dem 01.01.2027 beginnen.
Die neue Übergangsregelung bis zum 31.12.2027
Diese Frist ist jetzt mit dem neuen Gesetz bis zum 31.12.2027 verlängert worden.
Die Grundbedingungen der SV-Freiheit
Die SV-Freiheit solcher Verträge soll unter zwei Voraussetzungen gelten:
1. Die Vertragsparteien sind bei Vertragsschluss übereinstimmend von einer selbstständigen Tätigkeit ausgegangen.
2. Die Lehrkraft hat dieser Einordnung zugestimmt.
Das Gleiche gilt, wenn die Lehrtätigkeit die Voraussetzungen des Künstlersozialversicherungsgesetzes erfüllen würde. Das betrifft insbesondere Musiklehrer. Hier muss allerdings der Auftraggeber die Beiträge abführen (die aber weit geringer sind als die Regelbeiträge bei einer abhängigen Beschäftigung).
Wichtig — Die Auftraggeber/Vertragspartner können die Zeit nutzen, um neue Organisationsund Geschäftsmodelle zu schaffen. So sollen dauerhaft tragfähige Lösungen oder notwendige Finanzierungen (für die zu zahlenden Sozialversicherungsbeiträge) gefunden werden.
Welche Tätigkeiten sind betroffen?
Eine Lehrtätigkeit im Sinne der Übergangsregelung ist die Tätigkeit von Lehrerinnen und Lehrern i. S. v. § 2 S. 1 Nr. 1 SGB VI. Danach umfasst die Lehrtätigkeit die Vermittlung von Wissen, Können und Fertigkeiten. Betroffen von der Übergangsregelung sind insbesondere Lehrkräfte, die an
Universitäten,
Hoch- und Fachhochschulen,
Fachschulen, Volkshochschulen sowie
an sonstigen – auch privaten – Bildungseinrichtungen lehrend tätig sind.
Wichtig — Der Begriff Lehrkraft ist dabei weit ausgelegt. Auch Trainer und Übungsleiter fallen regelmäßig darunter, ebenso Erzieherinnen.
So ist die Übergangsregelung ausgestaltet
Nicht geklärt hat der Gesetzgeber, wie die Vereinbarung über eine selbstständige Tätigkeit ausgestaltet sein muss. Grundsätzlich wird gelten, dass bereits Begriffe wie „Honorarvertrag“ oder „freie Mitarbeit“ darauf schließen lassen, dass die Vertragsparteien bei Abschluss des Vertrags von einer selbstständigen Tätigkeit ausgegangen sind.
Hat der Auftraggeber die Lehrkraft nicht bei der Sozialversicherung angemeldet und auch keine Beiträge gezahlt, spricht dies auch für eine gewollte Selbstständigkeit.
Wichtig — Im Zweifel sollte – soweit das noch nicht geschehen ist – eine nachträgliche Klarstellung erfolgen. Das erfolgt dann sinnvollerweise mit der Zustimmung der betroffenen Lehrkraft zur Anwendung der Übergangsregelung. Diese kann schriftlich oder elektronisch erfolgen und ist an keine bestimmte Form gebunden. Eine mündliche Zustimmung genügt aber nicht.
Die Zustimmung ist zu den Entgeltunterlagen zu nehmen (§ 8 Abs. 2 S. 1 Nr. 20 der Verordnung über die Berechnung, Zahlung, Weiterleitung, Abrechnung und Prüfung des Gesamtsozialversicherungsbeitrages).
Die Zustimmung bewirkt, dass ab Beginn der vertraglichen Tätigkeit keine Versicherungspflicht aufgrund einer Beschäftigung besteht. Das gilt sowohl für Tätigkeiten vor dem Inkrafttreten des § 127 SGB IV (vor dem 01.03.2025) als auch für solche ab Inkrafttreten.
Die Erklärung der Zustimmung muss nicht zeitgleich mit Vertragsabschluss erfolgen. Sie kann von der Lehrkraft auch zu einem späteren Zeitpunkt erklärt werden. Aus Vereinfachungsgründen wird es sich aber empfehlen, die Zustimmung zum Zeitpunkt des Vertragsabschlusses einzuholen. Die Zustimmungserklärung wird erst wirksam, wenn sie dem Bildungsträger zugeht.
Löst die „Neue Selbstständigkeit“ das Problem?
Die Folgen für Lehrkräfte und Bildungsträger sind aber mit der Übergangsregelung nicht aufgehoben, sondern nur aufgeschoben. Für Bildungseinrichtungen im gemeinnützigen Sektor ist damit das Geschäftsmodell gefährdet, weil eine Festanstellung der Lehrkräfte aus unterschiedlichen Gründen oft nicht infrage kommt.
Gesetz liegt als Referentenentwurf vor
Mittlerweile liegt ein Gesetzesvorhaben der Bundesregierung als Referentenentwurf vor (Gesetz zur Erleichterung der Feststellung des Erwerbsstatus der Selbstständigkeit im Sozialversicherungsrecht vom 26.03.2026). Der Gesetzesbegründung nach bezieht er sich nicht auf den Sozialversicherungsstatus von Lehrkräften.
Er nennt als Grund für die Neuregelungen vielmehr „Wandel der Arbeitswelt“, etwa in Bereichen wie „Remote Work, flachere Hierarchien und der Trend zum Einsatz von hochqualifizierten Honorarkräften für Projektarbeit“.
Neue Selbstständigkeit auch für Lehrkräfte?
Auf den ersten Blick könnte die gesetzliche Neuregelung zur Schaffung einer „neuen Selbstständigkeit durch Ergänzung des § 7 SGB IV. auch Gestaltungsmöglichkeiten für Bildungsträger bieten. Für diesen neuen selbstständigen Sozialversicherungsstatus müssen vier Voraussetzungen erfüllt sein:
Die Vertragsparteien vereinbaren ausdrücklich eine selbstständige Tätigkeit.
Die Tätigkeit weist typische Merkmale unternehmerischen Handelns auf.
Es bestand kein vorhergehendes Anstellungsverhältnis mit dem Auftragnehmer.
Der Auftraggeber meldet die Tätigkeit bei der Einzugsstelle.
Da Lehrkräfte schon bisher rentenversicherungspflichtig sind, ändert sich für sie durch die verpflichtenden Beiträge zur Rentenversicherung nichts. Es geht lediglich die Melde- und Abführungspflicht auf den Auftraggeber über. Die Beitragslast trägt weiter allein die Lehrkraft.
Was sind typische Merkmale unternehmerischen Handelns?
Während sich die anderen Voraussetzungen für die neue Selbstständigkeit gestalten lassen bzw. vorliegen müssen, ist das Kriterium des unternehmerischen Handelns problematisch. Es soll nach der geplanten Neuregelung erfüllt sein, wenn zwei der folgenden vier Merkmale erfüllt sind. Der Auftragnehmer
hat Verlustrisiken und Gewinnchancen,
ist nicht im Wesentlichen nur für diesen Auftraggeber tätig,
trägt unternehmertypische Aufwendungen,
tritt werbend am Markt auf (z. B. eigene Website oder Anzeigenwerbung).
Wichtig bei der Neuregelung ist, dass nicht alle Kriterien erfüllt sein müssen. Der häufige Fall, dass eine Lehrkraft allein für einen Auftraggeber tätig ist, schließt also die Selbstständigkeit nicht aus. Das Gleiche gilt für das Fehlen unternehmertypischer Aufwendungen oder von Verlustrisiken und Gewinnchancen.
Verlustrisiken und Gewinnchancen
Lt. Gesetzesbegründung sind Verlustrisiken und Gewinnchancen auch dann gegeben, wenn eine Pauschalvergütung – wie sie bei Lehrtätigkeiten üblich ist – für die Erbringung einer bestimmten Leistung vereinbart wird. Dann soll der Auftragnehmer aber über die Beeinflussung des Zeitaufwands den Verdienst beeinflussen können. Das gilt aber regelmäßig nur für Werk- nicht für Dienstverträge. Stundenbasierte Vergütungen, wie sie bei Lehrkräften üblich sind, haben aber Dienstvertrags-Charakter. Auch wenn der mögliche Ausfall von Aufträgen ein Verlustrisiko darstellt, sind Gewinnchancen praktisch kaum zu realisieren.
Tätigkeit wesentlich nur für einen Auftraggeber
Recht großzügig legt der Gesetzesentwurf das Kriterium aus, dass der Auftragnehmer im Wesentlichen nicht nur für einen Auftraggeber tätig sein darf. Das soll erst dann der Fall sein, wenn der Auftragnehmer fünf Sechstel oder mehr seiner gesamten Einnahmen allein von einem Auftraggeber bezieht. Für die Ermittlung des Anteils wird dabei ein Zeitraum von zwölf Monaten zugrunde gelegt. Dieses Kriterium wird also vielfach erfüllt sein.
Unternehmertypische Aufwendungen
Unternehmertypische Aufwendungen sind den Erläuterungen zum Gesetzesentwurf zufolge „alle Ausgaben und Kosten für die Begründung und Aufrechterhaltung einer selbstständigen Tätigkeit“. Dazu zählen z. B. der Einsatz von eigenen Betriebsmitteln und das Tragen von Nutzungsentgelten (etwa Raummieten), die Unterhaltung einer Betriebsstätte, Personalkosten und Investitionen. Für Lehrkräfte gilt allerdings typischerweise, dass die Betriebsmittel überwiegend vom Bildungsträger gestellt werden und keine eigene Betriebsstätte besteht.
Werbendes Auftreten auf dem Markt
Das Kriterium, dass der Auftragnehmer werbend am Markt auftreten muss, ist dagegen recht leicht zu erfüllen. Nach den Erläuterungen zum Gesetzesentwurf genügt es, wenn der Auftragnehmer z. B. über eine eigene Website wirbt, Einträge in einschlägigen Portalen macht oder Anzeigen schaltet.
FAZIT — Sind die beiden Kriterien erfüllt, dass die Lehrkraft im Wesentlichen nicht nur für einen Auftraggeber tätig ist und werbend am Markt auftritt, sind die Voraussetzungen für die neue Selbstständigkeit gegeben. Lehrkräfte könnten diesen neuen sozialversicherungsrechtlichen Status also häufig nutzen. Die Rentenversicherungspflicht besteht ohnehin, hier ändert sich also lediglich die Zuständigkeit für die Meldung und Abführung der Beiträge.
Für den Entzug der Gemeinnützigkeit gibt es viele Gründe. Schon ein einzelner Verstoß gegen die Vorgaben des Gemeinnützigkeitsrechts kann dem Finanzamt Anlass zur Aberkennung geben. Das betrifft die Grundsätze Selbstlosigkeit, Ausschließlichkeit und Unmittelbarkeit. Auch Gesetzesverstöße außerhalb des Gemeinnützigkeitsrechts rechtfertigen den Entzug. Erfahren Sie deshalb, wann das Finanzamt eingreift und wie Ihr Verein den Verlust der Gemeinnützigkeit vermeidet.
Entzugsgrund Eins: Fehlerhafte Satzungsänderungen
Da die Satzung bei der Gewährung der Gemeinnützigkeit nach § 60a AO geprüft wird, genießt sie Vertrauensschutz. Falls das Finanzamt nachträglich Fehler feststellt, muss es Ihnen eine ausreichende Frist zur Änderung der Satzung setzen und dabei die organisatorischen Gegebenheiten in der Körperschaft berücksichtigen (etwa die Dauer zur Einberufung einer Mitgliederversammlung).
Anders sieht es aus, wenn Ihre Körperschaft die Satzung ändert und dann Anforderungen des Gemeinnützigkeitsrechts nicht mehr erfüllt sind. Das betrifft neben den Pflichtklauseln aus Anhang 1 zu § 60 AO insbesondere die Satzungszwecke. Das Finanzamt muss Ihnen hier die Gemeinnützigkeit selbst dann entziehen, wenn es zu keiner gemeinnützigkeitsschädlichen Mittelverwendung gekommen war. Ein Ermessen des Finanzamts gibt es hier nicht (BFH, Urteil vom 20.11.2025, Az. V R 27/23).
Wichtig — Deswegen sollten Sie Satzungsänderungen, die für die Gemeinnützigkeit relevant sind, unbedingt mit dem Finanzamt abstimmen. D. h. dem Finanzamt wird der Entwurf der Änderung zur Prüfung vorgelegt. Bei Vereinen wird die Satzungsänderung erst mit Eintragung ins Vereinsregister wirksam. Ein Beschluss der Mitgliederversammlung über die Satzungsänderung hat also noch keine rechtliche Wirkung.
Entzugsgrund Zwei: Verstöße bei tatsächlicher Geschäftsführung
Gemäß § 63 AO muss die tatsächliche Geschäftsführung Ihres Vereins auf die ausschließliche und unmittelbare Erfüllung der steuerbegünstigten Zwecke gerichtet sein und darf nicht gegen die Satzung verstoßen. Bei Verstößen gegen diese Regelung droht der Entzug der Gemein nützigkeit. Hier kommen eine Reihe von Gründen in Frage.
1. Untätigkeit des Vereins
Drei Fälle prägen das gemeinnützigkeitsrelevante Nicht-Tätigwerden:
Eine neu gegründete Organisation setzt in der Anlaufphase noch keine satzungsmäßigen Zwecke um.
Eine Einrichtung kann (z. B. wegen fehlender personeller Ressourcen) vorübergehend keine Satzungstätigkeiten ausüben.
Eine Organisation hat mehrere gemeinnützige Satzungszwecke und verfolgt einen oder mehrere davon für längere Zeit nicht mehr.
Die Vorgabe, die steuerbegünstigten Satzungszwecke tatsächlich auch auszuüben, leitet sich aus § 52 Abs. 1 S. 1 AO ab (BFH, Beschluss vom 17.11.2025, Az. V B 37/24). Das bedeutet aber nicht, dass die entsprechenden Tätigkeiten auch vollendet werden müssen. Es genügen unter Umständen schon vorbereitende Handlungen (BFH, Urteil vom 13.12.1978, Az. I R 39/78). So kann auch schon die Verbreitung von Informationen zu dem steuerbegünstigten Zweck eine darauf gerichtete Tätigkeit sein.
2. Verein mit mehreren Satzungszwecken setzt einen Teil davon nicht um
Nicht einheitlich geklärt ist, wie es gemeinnützigkeitsrechtlich zu bewerten ist, wenn eine gemeinnützige Körperschaft mit mehreren Satzungszwecken einen Teil davon nicht tatsächlich umsetzt. Ein Problem sind hier regelmäßig „Vorratszwecke“, also gemeinnützige Zwecke, die „für später“ in die Satzung aufgenommen wurden, aber zunächst nicht ausgeübt werden. Hier ist bisher durch die Rechtsprechung nicht geklärt, ob das einen Verstoß gegen den Grundsatz der gegenwärtigen Zweckerfüllung darstellt.
3. Verstöße gegen fakultative Satzungsregelungen
Nicht nur die Vermögensbindungsvorschriften des Gemeinnützigkeitsrechts sind verbindlich. Eine Körperschaft kann sich durch die Satzung zusätzlich freiwillige Beschränkungen auferlegen. Nach Auffassung der Finanzverwaltung ist auch ein Verstoß gegen diese Regelungen gemein nützigkeitsschädlich.
Der typische Fall ist eine Regelung, nach der die Tätigkeiten im Verein ehrenamtlich ausgeübt werden. Auf solche Regelungen sollten Vereine grundsätzlich verzichten. Die Gefahr, dass sich der Vorstand unkontrolliert Vergütungen zahlt, besteht nämlich nicht, weil hier immer die Mitgliederversammlung zustimmen muss.
Wichtig — Ob das Finanzamt hier tatsächlich die Gemeinnützigkeit entziehen kann, ist nach neuerer Rechtsprechung des BFH fraglich (Urteil vom 04.12.2025, Az. V R 11/24). Er hat nämlich festgestellt, dass Verstöße gegen Satzungsbestimmungen, die nicht durch die §§ 51 bis 68 AO vorgegeben sind, für die Steuerbefreiung ohne Bedeutung sind.
4. Unerlaubte Zuwendungen an Mitglieder
Vereinsmitglieder dürfen in ihrer Eigenschaft als Mitglieder keine Zuwendung aus Vereinsmitteln erhalten (§ 55 Abs. 1 Nr. 1 S. 2 AO). Erlaubt sind aber Annehmlichkeiten, sofern sie allgemein üblich und angemessen sind (AEAO Nr. 10 zu § 55). Hier akzeptiert die Finanzverwaltung 40 bis 60 Euro pro Mitglied und Jahr sowohl bei Vereins- als auch persönlichen Anlässen.
Beispiel
Der Verein schenkt seinem Ehrenvorsitzenden zum 80. Geburtstag einen Hotelgutschein für ein Kurhotel im Wert von 400 Euro. Das Geschenk ist nicht mehr üblich und angemessen. Die Gemeinnützigkeit kann aberkannt werden.
Hier muss aber schon eine erhebliche Überschreitung der akzeptierten Grenzen vorliegen.
5. Überhöhte Vergütungen
Zahlt Ihr Verein überhöhte Vergütungen, stellt dies einen Verstoß gegen das Selbstlosigkeitsgebot dar. Die Gemeinnützigkeit ist gefährdet.
Es spielt keine Rolle, ob die überhöhten Vergütungen an Vereinsmitglieder oder Dritte bezahlt werden. Nach der Rechtsprechung des BFH (Urteil vom 12.03.2020, Az. V R 5/17) gilt hier:
Ob unverhältnismäßig hohe Vergütungen gewährt wurden, wird durch einen Fremdvergleich ermittelt.
Dabei müssen alle geldwerten Vorteile einbezogen werden, die der Beschäftigte erhält.
Vergleichsmaßstab ist die gewerbliche Wirtschaft, nicht der gemeinnützige Sektor.
Angemessen darf im Regelfall nicht höher sein als das, was 50 Prozent der vergleichbar Beschäf tigten erhalten.
Dabei muss ein Sicherheitszuschlag von 20 Prozent hinzugerechnet werden.
Eine nur geringfügige Überschreitung dieser Grenze ist unschädlich.
Wichtig — Häufiger als überhöhte Vergütungen sind fehlende und unklare Vereinbarungen über die Vergütungen. Hier sollten unbedingt schriftliche Verträge geschlossen werden, um den Rechtsanspruch auf die Vergütung nachzuweisen. Das gilt insbesondere für (Vorstands-)Mitglieder, weil das Finanzamt hier eher eine unerlaubte Begünstigung unterstellt.
6. Keine Unmittelbarkeit
Ihr Verein muss die gemeinnützigen Zwecke selbst verwirklichen. Ausnahmen gelten nur bei der Einschaltung von Hilfspersonen gemäß § 57 Abs. 1 S. 2 AO bei Fördervereinen (§ 58 Nr. 1 AO) und Holdinggesellschaften (§ 57 Nr. 4 AO).
Beispiel
Ein gemeinnütziger Kindergartenverein lagert seine gemeinnützigen Aktivitäten auf eine Tochter-GmbH aus. Die GmbH ist keine Hilfsperson, weil ihre Tätigkeit nicht der Regie des Vereins unterliegt. Der Verein verliert dadurch wegen fehlender Unmittelbarkeit die Gemeinnützigkeit. Bei richtiger Gestaltung lässt sich dies vermeiden, z. B. indem ein Teil der gemeinnützigen Aktivitäten beim Verein verbleibt.
Ein Entzug der Gemeinnützigkeit droht aber nur dann, wenn Sie Ihre eigenen unmittelbaren Tätigkeiten völlig einstellen. Eine Mittelweitergabe an andere gemeinnützige Einrichtungen ist unbeschränkt erlaubt.
7. Keine zeitnahe Mittelverwendung
Gemeinnützige Vereine müssen ihre Mittel zeitnah für die gemeinnützigen Zwecke ausgeben, d. h. bis zum Ende des zweiten auf den Zufluss folgenden Kalenderjahres (§ 55 Abs. 1 Nr. 5 AO). Zu diesem Grundsatz gibt es Ausnahmen, z. B. wenn zulässigerweise Rücklagen gebildet werden dürfen. Verstößt ein Verein gegen die zeitnahe Mittelverwendung, wird die Gemeinnützigkeit nicht sofort aberkannt. Das Finanzamt setzt eine Frist zur Verwendung der Mittel (§ 63 Abs. 4 AO). Diese Frist sollten Sie beachten, ansonsten ist die Gemeinnützigkeit verloren.
Wichtig — Das Gebot der zeitnahen Mittelverwendung betrifft seit 2026 nur noch Körperschaften mit Gesamteinnahmen von über 100.000 Euro.
8. Mittelfehlverwendung
Gemäß § 55 Abs. 1 Nr. 1 AO dürfen die Mittel des Vereins nur für die satzungsmäßigen Zwecke verwendet werden. Werden Mittel in nennenswertem Umfang für satzungsfremde Zwecke verwendet, droht der Entzug der Gemeinnützigkeit, weil ein Verstoß gegen die Vermögensbindung vorliegt. Das gilt auch, wenn diese Zwecke zwar gemeinnützigkeitsfähig sind, aber nicht den eigenen Satzungszwecken entsprechen.
9. Dauerverluste im wirtschaftlichen Geschäftsbetrieb
Ein spezieller Fall einer Mittelfehlverwendung sind Verluste in steuerpflichtigen wirtschaftlichen Geschäftsbetrieben. Das gilt aber regelmäßig nur dann, wenn die Verluste über mehrere Jahre mit Mitteln des steuerbegünstigten Bereichs gedeckt werden. Das ist rechnerisch immer der Fall, wenn die Verluste nicht durch Darlehen finanziert werden, die aus Erträgen dieser Betriebe getilgt und verzinst werden.
Beispiel
Ein Sportverein richtet eine Vereinsgaststätte ein. Diese entwickelt sich schlechter als erwartet und es ergeben sich von Anfang an Verluste. Um Mahnbescheide und Vollstreckungsmaßnahmen in das Vereinsvermögen zu vermeiden, werden die Verluste mit Mitteln des ideellen Bereichs (Mitgliedsbeiträge und Spenden) gedeckt. Die Gemeinnützigkeit ist dadurch gefährdet.
Das Finanzamt hat hier aber einen großen Ermessensspielraum. Es darf davon ausgehen, dass steuerbegünstigte Körperschaften steuerpflichtige wirtschaftliche Geschäftsbetriebe regelmäßig nur unterhalten, um dadurch zusätzliche Mittel für die Verwirklichung der steuerbegünstigten Zwecke zu beschaffen. Folglich wird unterstellt, dass etwaige Verluste bei Betrieben, die schon längere Zeit bestehen, auf einer Fehlkalkulation beruhen (AEAO, Ziff. 8 zu § 55 AO). Der Entzug der Gemeinnützigkeit droht Ihnen aber insbesondere dann, wenn Verluste mit Verstößen gegen das Selbstlosigkeitsgebot einhergehen. Etwa wenn die Verluste entstehen, weil Sie überwiegend Mitglieder bewirten und die Preise nicht kostendeckend sind.
Wichtig — Nehmen Sie bei drohenden Verlusten rechtzeitig mit dem Finanzamt Rücksprache, um zu klären, ab wann es die Verluste als kritisch bewertet.
10. Überhöhte Verwaltungskosten
Eine Mittelfehlverwendung liegt auch vor, wenn eine gemeinnützige Organisation zu hohe Verwaltungskosten hat. Die rechtliche Grundlage für die Gemeinnützigkeitsschädlichkeit überhöhter Verwaltungsaufwendungen liefert § 55 Abs. 1 Nr. 1 und 3 AO. Dort steht, dass Sie Mittel des Vereins nur für satzungsmäßige Zwecke verwenden dürfen und dass zweckfremde und überhöhte Vergütungen verboten sind.
Gelder, die in Verwaltungsaufwendungen gehen, sind für die eigentlichen Satzungszwecke verloren. Zudem verbergen sich hinter hohen Verwaltungskosten oft überhöhte Vergütungen oder gar verdeckte Gewinnausschüttungen an Vorstandsmitglieder, Geschäftsführer, Agenturen oder andere Dienstleister.
Als Verwaltungskosten gelten alle Aufwendungen, die nicht unmittelbar den steuerbegünstigten Zwecken zugutekommen, sondern durch den allgemeinen Funktionserhalt der Organisation entstehen. Darunter können also viele Kostenarten fallen: Mieten und Personalkosten ebenso wie Büro- und Kommunikationskosten, Reisekosten oder Werbeausgaben.
Wichtig — Das Augenmerk der Finanzbehörden ruht dabei besonders auf Ausgaben des ideellen Bereichs – speziell in Zusammenhang mit Spenden- und Beitragseinnahmen. Verwaltungskosten lassen sich generell kaum vermeiden. Zentrales Kriterium ist, ob die (erhöhten) Verwaltungsausgaben wirtschaftlich sinnvoll sind. Deswegen gelten in der Aufbauphase andere Maßstäbe. Hier fließt in der Regel unvermeidbar ein sehr hoher Anteil der Mittel in die Verwaltung und Spendenwerbung.
11. Eigenwirtschaftliche Zwecke überwiegen
In vielen Vereinen glaubt man fälschlicherweise, die Gemeinnützigkeit wäre gefährdet, wenn im wirtschaftlichen Geschäftsbetrieb die Einnahmengrenze von 50.000 Euro überschritten wird. Diese Grenze ist aber nur maßgebend für die Frage, ob der Gewinn aus dem wirtschaftlichen Geschäftsbetrieb steuerpflichtig ist. Ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb ist für die Gemeinnützigkeit deshalb grundsätzlich nicht problematisch.
Eine Gefahr für die Gemeinnützigkeit droht aber, wenn Ihr Verein in erster Linie eigenwirtschaftliche Zwecke verwirklicht. Das ist der Fall, wenn die wirtschaftliche Tätigkeit zur faktischen Haupttätigkeit wird. Dabei spielt die Höhe der Einnahmen keine Rolle. Es ist daher möglich, dass sich ein Verein zu 90 Prozent aus Gewinnen aus wirtschaftlichen Geschäftsbetrieben finanziert und nur zu zehn Prozent aus Mitgliedsbeiträgen und Spenden. Entscheidend ist, dass die überwiegende Zeit im Verein für die ideellen Zwecke verwendet wird und nicht für den wirtschaftlichen Geschäftsbetrieb.
Beispiel
In einem Sportverein wird der Großteil der Zeit für gemeinnützige Zwecke verwendet, z. B. Training, Wettkämpfe. Ein kleinerer Teil entfällt auf ein mehrtägiges Fest mit Festzeltbetrieb und die selbst bewirtschaftete Vereinsgaststätte. Die eigenwirtschaftlichen Zwecke überwiegen nicht. Die Gemeinnützigkeit ist nicht in Gefahr.
Ein Überwiegen eigenwirtschaftlicher Zwecke kommt nicht über Nacht. In der Regel weist Sie das Finanzamt darauf hin, wenn das problematisch wird. Durch Verpachtung oder Ausgründung des Betriebs in eine Tochtergesellschaft lässt sich die Gemeinnützigkeit erhalten.
12. Verspätete Abgabe der Steuererklärung
Werden Steuererklärungspflichten verletzt, kann das zur Versagung der Gemeinnützigkeit führen. Das gilt sowohl für nicht eingereichte Steuerformulare als auch für die erforderlichen zusätzlichen Unterlagen (Gewinnermittlung und Tätigkeitsberichte).
Werden Steuererklärungen endgültig nicht abgegeben, wird die Gemeinnützigkeit regelmäßig wegen eines fehlenden Nachweises der ordnungsgemäßen Mittelverwendung versagt. Die verspätete Abgabe der Steuererklärungen darf das Finanzamt aber nicht in jedem Fall mit dem Entzug der Gemeinnützigkeit ahnden (FG Münster, Urteil vom 30.06.2011, Az. 9 2649/10 K). Das gilt auch für erhebliche Verspätungen. Sprechen Sie mit dem Finanzamt rechtzeitig über eine Fristverlängerung.
13. Gesetzesverstöße
Ein gemeinnütziger Verein muss sich selbstverständlich an die Rechtsordnung halten. Dazu zählt auch das Steuer- und Sozialversicherungsrecht. Bei Verstößen kann die Gemeinnützigkeit aberkannt werden. Hier muss der Verein aber in der Regel vorsätzlich gehandelt haben.
Beispiel
Ein Sportverein will sich die Lohnsteuer und Sozialabgaben auf die Trainervergütung „sparen“ und bezahlt seit Jahren mehrere Trainer schwarz. Im Jahr 2025 wird dies im Rahmen einer Lohnsteuerprüfung entdeckt.
Zum einen wird der Verein bzw. Vorstand für die nicht abgeführte Lohnsteuer in Haftung genommen. Zum anderen wird das Finanzamt wegen der erheblichen Steuerhinterziehung dem Verein rückwirkend die Gemeinnützigkeit entziehen.
Ein weiterer Gesetzesverstoß, der mit dem Entzug der Gemeinnützigkeit geahndet werden kann, ist das vorsätzliche Ausstellen falscher Spendenbescheinigungen.
In § 51 AO ist ferner eigens geregelt, dass verfassungsfeindliche Bestrebungen und Verstöße gegen den Gedanken der Völkerverständigung schädlich für die Gemeinnützigkeit sind.
Wenn Vorstandsmitglieder sich ohne Erlaubnis Zahlungen aus der Vereinskasse gönnen oder nach Amtsende Vereinseigentum nicht herausgeben wollen, hat der Verein durchaus rechtliche Mittel, sich dagegen zu wehren. Das lehrt ein Urteil des Landgerichts (LG) Essen.
Der Fall vor dem LG Essen
In dem Fall machte ein Verein Schadenersatzansprüche gegen ein ehemaliges Vorstandsmitglied geltend. Konkret forderte er
1. die Herausgabe bzw. eine Ersatzzahlung für eine Reihe von elektronischen Geräten, die der Vorstand mutmaßlich einbehalten hatte,
2. die Rückzahlung der Vergütung, die der Vorstand während der Amtszeit erhalten hatte,
3. den Ersatz sämtlicher materieller Schäden, die dem Verein durch die Aberkennung der Gemeinnützigkeit entstanden sind.
So entschied das LG Essen
Das Gericht gab dem Verein immerhin in den letzten beiden Punkten recht (LG Essen, Urteil vom 28.11.2025, Az. 16 O 66/25).
1. Nachweis über Inbesitznahme der Gegenstände fehlte: Fehlen beim Ausscheiden eines Vorstandsmitglieds Gegenstände aus dem Eigentum des Vereins, muss er nachweisen, dass sie das Vorstandsmitglied tatsächlich in Besitz hat. Das Gericht sah aber keinen ausreichenden Nachweis, dass das Vorstandsmitglied die Gegenstände aus den Vereinsräumen entfernt hatte. Er konnte konkrete Angaben machen, wo er die Gegenstände zurückgelassen hatte.
2. Vorstandsvergütungen: Im Fall der gezahlten Vergütungen war nach Auffassung des LG die Rechtslage klar. Zwar machte das Vorstandsmitglied geltend, die Zahlung wäre mit den Kassenwarten abgesprochen worden. Das lieferte aber für das LG keine rechtliche Grundlage für die Zahlungen.
Zunächst fehlte eine Satzungserlaubnis für Vorstandsvergütungen, die nach § 27 Abs. 3 BGB erforderlich ist. Ohne Satzungsregelung kann weder der Vorstand noch die Mitgliederversammlung eine Vergütung rechtswirksam erlauben. Selbst wenn diese bestanden hätte, fehlte dem Vorstand aber die Vertretungsbefugnis für die Gewährung der Vergütung. Hier greift nämlich das Verbot von Insichgeschäften des § 181 BGB. Es gilt: Ist nur ein Vorstandsmitglied vertretungsberechtigt, muss die Befreiung vom Selbstkontrahierungsverbot durch die Mitgliederversammlung erfolgen. Sind mehrere Vorstandsmitglieder vertretungsberechtigt, können die anderen Vorstandsmitglieder die Befreiung erteilen, wenn sie – allein oder zusammen – vertretungsberechtigt sind.
Weder aus der Satzung noch aus einem Beschluss der Mitgliederversammlung ging aber eine Befreiung von diesem Verbot hervor. Möglich wäre dann noch eine Erlaubnis durch den übrigen vertretungsberechtigten Vorstand. Da aber das betreffende Vorstandsmitglied hier nicht beteiligt sein kann, muss der Vorstand ohne ihn in vertretungsberechtigter Zahl die Erlaubnis erteilen. Es genügt nach Satzung dabei nicht die Zustimmung nur eines weiteren Vorstandsmitglieds. Aus einer Duldung durch die anderen Vorstandsmitglieder folgt keine nachträgliche Genehmigung der Zahlungen.
Wichtig — Das zeigt, dass es keinen besonderen Regelungsbedarf gibt, wenn Vorstandsämter ehrenamtlich ausgeübt werden. Für den Fall einer Vergütungserlaubnis sollte aber geregelt werden, wer über die Höhe der Vergütung entscheidet. Am sichersten ist es, wenn die Mitgliederversammlung die Erlaubnis erteilen muss.
3. Schaden aus Gemeinnützigkeitsverlust: Das LG stellte fest, dass das ehemalige Vorstandsmitglied dem Verein sämtliche materiellen Schäden ersetzen muss, die aus der Aberkennung der Gemeinnützigkeit des Vereins infolge seines pflichtwidrigen Verhaltens bereits entstanden sind oder künftig noch entstehen werden. In der Klageschrift hatte der Verein den Schaden konkret beziffert. Das sah das Gericht als unbegründet an, weil ein etwaiger Steuerschaden nur drohte und noch nicht eingetreten war. Der war auch nicht hinreichend sicher, sodass es an einem feststellbaren Schaden fehlte.
„Steuerschock für Sportvereine“. Mit dieser Headline hat t-online seine Berichterstattung zur jüngsten Entscheidung des Bundesfinanzhofs (BFH) zur Umsatzbesteuerung von Mitgliedsbeiträgen aufgemacht. Viele Vereine sind dadurch verunsichert worden. Muss der Verein jetzt auf Mitgliedsbeiträge Umsatzsteuer zahlen? Die Antwort lautet: Nur, wenn Sie zur Umsatzsteuer optiert haben, um z. B. aus hohen Investitionskosten den Vorsteuerabzug geltend machen zu können und so die Vereinsfinanzen zu schonen. Der folgende Beitrag klärt deshalb nochmals auf.
Der BFH-Fall: Vorsteuerabzug für neuen Kunstrasenplatz
Ein Breitensportverein wollte die Vorsteuerbeträge aus der Errichtung eines Kunstrasen-Fußballplatzes geltend machen. Er nutzte den Platz unter anderem für Spiele der 1. Herrenmannschaft, bei denen er umsatzsteuerpflichtige Eintrittsgelder erzielte. Nach der Fertigstellung sollte der Platz ausschließlich durch den Verein genutzt werden. Eine umsatzsteuerpflichtige Vermietung erfolgt also nicht.
Verein erhebt auf Mitgliedsbeiträge Umsatzsteuer mit sieben Prozent
Um den Vorsteuerabzug zu ermöglichen, erhob der Verein auf seine Mitgliedsbeiträge Umsatzsteuer – mit dem ermäßigten Steuersatz (sieben Prozent).
Finanzamt versagt Vorsteuerabzug
Das Finanzamt vertrat dagegen die Auffassung, dass Mitgliedsbeiträge, die die Teilnahme am Sporttraining und an Wettkämpfen betreffen und damit über eine reine Benutzung der Sportanlagen hinausgehen, Teilnehmergebühren für von der Umsatzsteuer befreite Veranstaltungen seien. Wegen der Steuerfreiheit der Vereinsbeiträge ist dann für Ausgaben des Vereins, die im Zusammenhang mit Trainingsleistungen (sportlichen Veranstaltungen) stehen, nach § 15 Abs. 2 UStG der Vorsteuerabzug ausgeschlossen. Dagegen klagte der Verein.
FG Niedersachsen gibt Klage des Vereins teilweise statt
Das FG Niedersachsen gab der Klage in geringem Umfang statt. Die Leistungen des Vereins, für die die Mitgliedsbeiträge ein Entgelt sind, seien nach § 4 Nr. 22 Buchst. b UStG steuerfrei. Die Mitgliedsbeiträge seien Teilnehmergebühren für sportliche Veranstaltungen. Die geltend gemachten Vorsteuerbeträge seien jedoch nur zu dem Teil abzugsfähig, zu dem der Verein den Kunstrasenplatz für seinen wirtschaftlichen Geschäftsbetrieb (1. Herren-Fußballmannschaft) nutzte (FG Niedersachsen, Urteil vom 10.01.2023, Az. 11 K 147/22).
Gegen dieses Urteil ging der Verein in Revision. Beiträge für die Mitgliedschaft in einem Verein seien keine Teilnehmergebühren für sportliche Veranstaltungen. Eine Vereinsmitgliedschaft sei auf Dauer angelegt und vereine in sich ein ganzes Bündel an Rechten und Pflichten. Außerdem müsste umsatzsteuerrechtlich unterschieden werden zwischen Mitgliedern, die die Einrichtungen und Angebote des Vereins aktiv nutzten, und passiven Mitgliedern. Nur die Teilnahme von aktiven Sportlern an sportlichen Veranstaltungen fiele unter die Steuerbefreiung.
So entschied der BFH
Der BFH ist dieser Argumentation im Grundsatz gefolgt. Er hob das Urteil der Vorinstanz auf und verwies die Sache zur Klärung ans FG zurück (BFH, Urteil vom 13.11.2025, Az. V R 4/23).
Mitgliedsbeiträge sind als pauschales Entgelt umsatzsteuerbar
Der BFH hat erneut bestätigt, dass Mitgliedsbeiträge als pauschales Entgelt für die Leistungen des Vereins an seine Mitglieder umsatzsteuerbar sind. Er schließt sich damit der Rechtsprechung des EuGH an (EuGH, Urteil vom 21.03.2002, Rs. C-174/00, Kennemer Golf).
Der BFH hat diese Rechtsauffassung bereits vor längerer Zeit übernommen (u. a. BFH, Urteile vom 20.03.2014, Az. V R 4/13 und vom 12.10.2016, Az. XI R 5/14). Dabei hat er wiederholt die Finanzverwaltung gerügt, weil sie an der veralteten Unterscheidung von „echten“ und „unechten“ Mitgliedsbeiträgen festhält (Abschn. 1.4. Abs. 1 und Abschn. 2.10. Abs. 1 UStAE).
Neu: Unterschiedliche Steuersätze für vielfältige Leistungen
Neu ist, dass der BFH auch die Frage nach den Steuersätzen stellt. Er ist dem klagenden Verein in der Auffassung gefolgt, dass die Mitgliedsbeiträge als Entgelt für die Bereitstellung einer Vielzahl von Angeboten des Vereins im Rahmen verschiedener Sportarten entrichtet wurden.
Der Mitgliedsbeitrag kann dabei nur teilweise ein Entgelt sein; bzw. bestimmte Beiträge können beim gleichen Verein eine unentgeltliche Einnahme sein, wenn der Verein den entsprechenden Mitglieder(-gruppe)n keine Leistungen zur Verfügung stellt. Das gilt insbesondere für Fördermitglieder.
Wichtig — Das muss aber aus der Satzung klar hervorgehen. Die unterschiedliche Bezeichnung der Mitgliedergruppen wird dazu nicht genügen. Vielmehr müssen die Leistungsrechte der Mitglieder unterschiedlich ausgestaltet und nach Möglichkeit so genau benannt sein, dass sie den unterschiedlichen Leistungen zugeordnet werden können. Diese unterschiedlichen Leistungen werden dann unterschiedlich besteuert:
- Teilnahmegebühren bei sportlichen Veranstaltungen (Training und Wettkampf) sind nach § 4 Nr. 22a UStG von der Umsatzsteuer befreit.
- Steuerpflichtig sind dagegen sportliche Angebote, die keine „Veranstaltung“ sind, insbesondere das Einzeltraining.
- Das gleiche gilt für die bloße Überlassung von Sportanlagen und Sportgeräten.
Wie werden Leistungsbündel besteuert?
Bei unterschiedlichen Leistungen, die gemeinsam angeboten werden, stellt sich zusätzlich die Frage, ob es sich um eine einheitliche Leistung handelt, die einheitlich besteuert wird, oder um unterschiedliche Leistungen, für die verschiedene Steuersätze gelten können. Dabei gibt es mehrere Konstellationen:
1. Die Möglichkeit, aktiv an dem Trainings- und Spielbetrieb teilzunehmen und die Sportanlagen zu nutzen, können als zwei selbstständig erbrachte Leistungen behandelt werden. Dann wäre der Mitgliedsbeitrag aufzuteilen in einen Teil, der steuerfrei ist, und einen, der besteuert wird.
2. Mehrere formal getrennt erbrachte Einzelumsätze können als einheitlicher Umsatz anzusehen sein, wenn sie nicht selbstständig sind. Dabei gibt es zwei Fälle:
- Mehrere Einzelleistungen sind für den „Kunden“ so eng miteinander verbunden, dass sie objektiv einen einzigen untrennbaren wirtschaftlichen Vorgang bilden, dessen Aufspaltung wirklichkeitsfremd wäre.
- Ein Einzelumsatz ist eine bloße Nebenleistung, die das steuerliche Schicksal der Hauptleistung teilt.
Die Konsequenz für den Vereinsalltag
Die Frage, welche Konstellation im behandelten Fall vorliegt, hat der BFH zur Klärung an die Vorinstanz zurückgegeben. Das bedeutet, dass die tatsächliche Besteuerung bei jedem Verein anders aussehen kann. Der BFH gibt dem FG aber Vorgaben an die Hand.
Teilnahmegebühren und Sportanlagenüberlassung als getrennte Leistung
Die Frage, ob trennbare Einzelleistungen vorliegen, kann – so der BFH – nicht allgemein, sondern nur fallbezogen beantwortet werden. Dabei müssen aus der Sicht eines Durchschnittsverbrauchers die charakteristischen Merkmale des Umsatzes ermittelt werden. Eine wirtschaftlich einheitliche Leistung darf dabei nicht künstlich aufgespalten werden.
Wichtig — Der Verein hat also nur begrenzte Gestaltungsmöglichkeiten. Die bloße getrennte Berechnung verschiedener Leistungen, sei es über unterschiedliche pauschale Beiträge bzw. Umlagen, sei es über Nutzungsentgelte, würde zu keinem anderen steuerlichen Ergebnis führen, wenn tatsächlich eine einheitliche Leistung vorliegt. Das kann je nach Sportart zu unterschiedlichen Ergebnissen führen.
Beispiel 1
Bei Mannschaftssportarten erfolgen Training und Wettkampf (Turnierbetrieb) in der Regel unter Anleitung eines Trainers.
Folge: Wegen des organischen Rahmens (Leitung durch den Trainer) liegt eine sportliche Veranstaltung nach § 4 Nr. 22b UStG vor. Die Mitgliedsbeiträge sind insgesamt umsatzsteuerbefreit.
Beispiel 2
Ein Tennisverein organisiert zwar Gruppentrainingsstunden und vereinsinterne Turniere und nimmt mit einer Mannschaft sowie Einzelspielern an externen Wettkämpfen teil. Überwiegend spielen die Mitglieder aber – ohne zusätzliche Gebühren und ohne trainerische Anleitung – auf den Plätzen.
Folge: Die Überlassung der Plätze ist eine entgeltliche und auch steuerpflichtige Leistung, durch die der Mitgliedsbeitrag anteilig steuerbar wird. Zu klären ist, ob Training und Platzüberlassung selbstständige Leistungen sind, ob also der gesamte Beitrag einheitlich besteuert wird oder steuerfrei bleibt.
Unteilbare Leistungen
Mehrere formal getrennt erbrachte Einzelumsätze sind als einheitlicher Umsatz anzusehen, wenn sie nicht selbstständig sind. Dabei sind aus der Sicht eines Durchschnittsverbrauchers die charakteristischen Merkmale des Umsatzes zu ermitteln. Dabei müssen die Einzelleistungen für den Kunden so eng miteinander verbunden sein, dass sie objektiv einen einzigen untrennbaren wirtschaftlichen Vorgang bilden, dessen Aufspaltung wirklichkeitsfremd wäre.
Beispiel
Die Nutzung eines Sportschwimmbads ist mit der Nutzung einer Sauna kombiniert. Mitglieder dürfen beides ohne zusätzliches Entgelt nutzen.
Folge: Die kombinierte Nutzung von Schwimmbad und Sauna ist eine einheitliche Leistung. Dabei ist die Saunanutzung keine Nebenleistung zur Nutzung des Schwimmbads (FG Niedersachsen, Urteil vom 23.05.2023, Az. 5 K 3/22).
Die Abgrenzung von Haupt- und Nebenleistung
Eine einheitliche Leistung liegt auch vor, wenn eine oder mehrere Einzelleistungen eine Hauptleistung bilden und die anderen Leistungen als Nebenleistungen einzustufen sind, die das steuerliche Schicksal der Hauptleistung teilen.
Eine Leistung ist dann Nebenleistung, wenn sie für den Leistungsempfänger keinen eigenen Zweck, sondern das Mittel darstellt, um die Hauptleistung des Leistungserbringers unter optimalen Bedingungen in Anspruch zu nehmen.
Beispiel
Ein Skisportverein organisiert ein Trainingswochenende in Österreich. Er stellt dazu mehrere Trainer und bucht die Skipässe für die Teilnehmenden (Hauptleistung). Dazu organisiert er den Bustransfer nach Österreich.
Folge: Der Bustransfer ist eine Nebenleistung, die das steuerliche Schicksal der Hauptleistung teilt. Da die Hauptleistung (Training) umsatzsteuerfrei ist, gilt das auch für den Bustransfer.
Was der BFH zum Thema „Vorliegen einer einheitlichen Leistung“ sagt
Für den BFH spricht es für das Vorliegen einer einheitlichen Leistung (= gleichwertige Leistungsbestandteile im Rahmen eines untrennbaren wirtschaftlichen Vorgangs), wenn ein Mitglied die Leistungen des Vereins nur insgesamt in Form eines Gesamtpakets erhalten konnte. Dieses Gesamtpaket umfasst sowohl die (mögliche) Nutzung aller angebotenen Kurse und Trainings als auch der Sportgeräte und -anlagen.
So konnte ein Mitglied z. B. das Jugend-Fußballtraining des Vereins nutzen, während ein anderes wegen des Leichtathletikangebots oder der Nutzung der Sportgeräte und -anlagen Mitglied geworden ist. Aufgrund der verschiedenen Interessenlagen der Mitglieder und der Ausrichtung des Sportangebots auf verschiedene Personengruppen – so der BFH – dürften die einzelnen Leistungen aus Sicht eines Durchschnittsverbrauchers gleichwertig sein.
Demnach muss das FG klären, ob diese einheitliche Leistung des Vereins auch Teile umfasst, die nicht nach § 4 Nr. 22 Buchst. b UStG umsatzsteuerbefreit sind. Dann wäre diese einheitliche Leistung insgesamt steuerpflichtig.
So können Vereine (im Sinne des Vorsteuerabzugs) gestalten
Diese Einschätzung des BFH im behandelten Fall bietet Vereinen Gestaltungsmöglichkeiten.
- Denkbar wären unterschiedliche Mitgliederund damit Beitragsgruppen, die nach Sportarten und Nutzung der Anlagen getrennt werden. Kann eine solche Trennung auch praktisch durchgehalten werden, wären nicht alle Mitgliedsbeiträge steuerpflichtig.
- Eine andere Möglichkeit der Aufteilung könnte darin bestehen, dass der Mitgliedsbeitrag nur die Teilnahme an den sportlichen Veranstaltungen (Training, Kurse, Wettkampf) umfasst, während der Verein für die bloße Nutzung der Anlagen eigene Gebühren erhebt.
Das kann aber einen erheblichen Mehraufwand bedeuten. Außerdem ist eine solche Umgestaltung der Einnahmen für Sportvereine problematisch, weil viele Mitglieder Beiträge zahlen, die die Angebote nicht oder nur in geringem Umfang nutzen. Würde der Verein für alle Mitglieder die Beiträge senken, damit die aktiven Mitglieder nicht deutlich höher belastet werden, ginge das mit teils erheblichen Einnahmeeinbußen einher.
Wichtig — Nach der Rechtsprechungslage ist von voreiligen Gestaltungen abzuraten. Vereine sollten zunächst die weitere Entscheidung des FG Niedersachsen abwarten.
Das neue Thema „Steuersatz“
Soweit die Mitgliedsbeiträge nicht nach § 4 Nr. 22b UStG befreit sind, kommt der ermäßigte Steuersatz für Zweckbetriebe nach § 12 Abs. 2 Nr. 8a UStG zum Einsatz. Der BFH hat aber Zweifel, ob diese Regelung greift. Er verweist auf seine frühere Rechtsprechung, nach der § 12 Abs. 2 Nr. 8a UStG nicht unionsrechtskonform ist. Die Vorschrift befreit nämlich nicht nur die Leistungen steuerbegünstigter Körperschaften für wohltätige Zwecke und im Bereich der sozialen Sicherheit, sondern alle Leistungen wie z. B. auch bei der Förderung des Sports (BFH, Urteil vom 20.03.2014, Az. V R 4/13).
BFH empfiehlt Gesetzesänderung
Für den BFH hat es der Gesetzgeber in der Hand, die Umsatzbesteuerung von Mitgliedsbeiträgen zu vereinheitlichen. Die EU-rechtliche Vorgabe – Art. 132 Abs. 1 Buchst. m MwStSystRL – beschränkt nämlich anders als § 4 Nr. 22b UStG die Steuerbefreiung nicht auf die aktive Teilnahme an sportlichen Veranstaltungen.
Sie befreit vielmehr alle „in engem Zusammenhang mit Sport oder Körperertüchtigung stehenden sonstigen Leistungen“. Dazu gehört auch die Überlassung von Sportanlagen und -geräten.
Finanzverwaltung wird von sich aus wohl nicht tätig werden
Es ist fraglich, ob die Finanzverwaltung ihre Auffassung ändert und Mitgliedsbeiträge grundsätzlich als steuerbar einordnet. Entsprechende Aufforderungen des BFH ignoriert sie seit 15 Jahren. Offensichtlich will sie die Mitglieder nicht zusätzlich mit Umsatzsteuer belasten.
Wichtig — Näher läge die Lösung, den Gestaltungsrahmen des Gemeinschaftsrechts auszuschöpfen und die Umsatzsteuerbefreiung des § 4 Nr. 22b auf die Überlassung von Sportanlagen und ähnliche Leistungen zu erweitern. Damit wäre aber ein Vorsteuerabzug aus Errichtung und Unterhalt von Sportanlagen stark eingeschränkt. Regelmäßig wären dann nur die Eintrittsgelder bei Sportveranstaltungen umsatzsteuerpflichtig. Auch diese Option hat der Gesetzgeber aber bisher nicht ergriffen.
Bestehende Situation könnte noch eine Zeitlang fortdauern
Es ist also durchaus denkbar, dass die bestehende Situation fortdauert. Vereine haben dabei ein faktisches Wahlrecht. Sie können mit Bezug auf die Verwaltungsauffassung die Beiträge umsatzsteuerfrei belassen. Oder sie können mit Verweis auf die herrschende Rechtsprechung bei Bedarf – etwa wenn ein hoher Vorsteuerabzug ansteht – zur Umsatzbesteuerung „optieren“.
BFH-Entscheidung betrifft nicht nur Sportvereine
Die Entscheidung des BFH betrifft übrigens alle Vereine, die Leistungen an Mitglieder erbringen, die über den Mitgliedsbeitrag finanziert werden. Das gilt insbesondere auch für Berufsverbände, Sozialverbände, Wohlfahrtsunternehmen oder Mietervereine. Zu den einschlägigen Leistungen gehören z. B. Rechtsberatung und Werbe- oder Vermittlungsleistungen.
FAZIT — Das Urteil des BFH wirft mehr Fragen auf, als es klärt. Um zu einer steuerlich optimalen Gestaltung zu kommen, werden Vereine die Tarifierung ihrer Leistungen an die Mitglieder vielfach ändern müssen. Etwa indem sie – wie gezeigt – für die Nutzung der Sportanlagen konkrete Nutzungsentgelte verlangen, statt das pauschal über den Mitgliedsbeitrag abgelten zu lassen. Nach jetzigem Stand der Rechtsprechung ist aber von solchen Gestaltungen abzuraten.
Gemeinnützige Vereine haben oft nur geringe umsatzsteuerpflichtige Umsätze, weil die Haupteinnahmen im nichtunternehmerischen Bereich liegen und Zweckbetriebseinnahmen vielfach umsatzsteuerfrei sind. Je nach Höhe der Umsätze greift dann die Kleinunternehmerregelung oder die Möglichkeit der Vorsteuerpauschalierung. Für beide Verfahren gelten seit 2025 bzw. 2026 neue Höchstgrenzen. Der folgende Beitrag erläutert Ihnen die Vorsteuerpauschalierung und gibt Antwort auf die Frage, wann sich ein Wechsel lohnt.
Die beiden konkurrierenden Vereinfachungsregelungen
Nicht selten greift für die steuerpflichtigen Umsätze bei Vereinen die Kleinunternehmerregelung, zumal die Grenze 2025 auf 25.000 Euro stieg.
1. Die Kleinunternehmerregelung in § 19 UStG
Vereine nutzen diese Regelung meist in Hinsicht auf die damit verbundene Verwaltungsvereinfachung. Die buchhalterische Erfassung der Belege ist ohne Berücksichtigung der Umsatzsteuer/Vorsteuer einfacher und es entfallen Umsatzsteuervoranmeldungen und Umsatzsteuererklärungen. Der Verzicht auf die Kleinunternehmerregelung wird meist deswegen nicht erwogen, obwohl er im Einzelfall zu höheren Gesamterträgen führen kann.
Wichtig — Der häufigste Fall, in dem Vereine auf die Kleinunternehmerregelung verzichten, sind umfangreiche Anschaffungen mit hohen Vorsteuerbeträgen. Dabei ist aber zu berücksichtigen, dass oft nur ein teilweiser Vorsteuerabzug möglich ist und der Wechsel zur Regelbesteuerung für fünf Jahre bindet.
2. Die Vorsteuerpauschalierung in § 23a UStG
Neben der Kleinunternehmerregelung gibt es eine zweite umsatzsteuerliche Vereinfachungsregelung, die Vorsteuerpauschalierung nach § 23a UStG. Auch hier wurde die Obergrenze für die Inanspruchnahme gerade erhöht – von 45.000 auf 50.000 Euro. Damit können mehr Vereine (und alle anderen nichtbilanzierenden Körperschaften, d. h. vor allem Stiftungen) die Regelung nutzen.
Dabei kann die Vorsteuerpauschalierung auch eine Alternative zur Kleinunternehmerregelung sein. Bei begrenztem Verwaltungsmehraufwand kann das häufig ein günstigeres steuerliches Ergebnis zur Folge haben.
Wissenswertes zur Vorsteuerpauschalierung
Vereine, die gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen, können nach § 23a UStG für den Vorsteuerabzug einen Durchschnittssatz von sieben Prozent ansetzen. Und zwar dann, wenn
- der Verein als steuerbegünstigt anerkannt ist, weil er gemeinnützige, mildtätige oder kirchliche Zwecke verfolgt,
- der Umsatz im Vorjahr nicht über 50.000 Euro lag und
- der Verein nicht bilanzierungspflichtig ist.
Die Folgen der Anwendung des Durchschnittssatzes
Nutzt der Verein den Durchschnittssatz für die abziehbare Vorsteuer, entfällt ein weiterer Vorsteuerabzug. Es wird immer der Durchschnittssatz angesetzt. Die Ausgangsumsätze müssen dagegen wie gewohnt aufgezeichnet werden, weil es sich lediglich um eine Pauschalierung der Vorsteuer – nicht der Umsatzsteuer insgesamt – handelt. Umsatzsteuererklärungen und -voranmeldungen entfallen nicht. Auch die Anwendung unterschiedlicher Umsatzsteuersätze auf die eigenen Umsätze – in gemeinnützigen Vereinen die Regel – entfällt nicht. Es spielt keine Rolle, wie hoch die in den Rechnungen (Eingangsumsätzen) ausgewiesene Vorsteuer tatsächlich ist. Die normalen Vorschriften zum Vorsteuerabzug haben hier also keine Bedeutung.
- Tabelle 1 (S. u.)
Der Vereinfachungs-Vergleich mit den anderen Besteuerungsregelungen
Sowohl die Kleinunternehmerregelung als auch die Vorsteuerpauschalierung haben das Ziel, das Besteuerungsverfahren zu vereinfachen.
- Tabelle 2 (S. u.)
Lohnt sich ein Verzicht auf die Kleinunternehmerregelung?
Ob sich ein Verzicht auf die Kleinunternehmerregelung zugunsten der Vorsteuerpauschalierung lohnt, hängt vom Einzelfall ab. Wie gezeigt, steigt damit der Verwaltungsaufwand. Er ist aber bei der Vorsteuerpauschalierung dennoch geringer als bei der Regelbesteuerung.
Da die eigenen Umsätze mit Umsatzsteuer belastet werden, bedeutet das für Kunden (Privatverbraucher) eine Mehrbelastung. Der Verein müsste also die Preise reduzieren, um seine Kunden nicht höher zu belasten. Das ist meist nur akzeptabel, wenn der Umsatzsteuerbelastung ein entsprechend hoher Vorsteuerabzug gegenübersteht. Es gibt hier aber Fälle, bei denen das keine Rolle spielt:
- Für die Umsätze des Zweckbetriebs ist der Steuersatz regelmäßig nur sieben Prozent. Er wird durch den pauschalen Vorsteuerabzug von ebenfalls sieben Prozent vollständig kompensiert. Es entsteht dem Verein also kein Minderertrag, wenn er zu den gleichen Preisen wie bisher anbietet. Der Wechsel von der Kleinunternehmerregelung zur Vorsteuerpauschalierung ist kostenneutral.
- Der Umsatzsteuersatz für den Verkauf von Speisen im Rahmen von „Restaurantbetrieben“ ist zum Jahreswechsel auf sieben Prozent gesunken. Auch hier wäre der Wechsel zur Vorsteuerpauschalierung also nicht zwingend mit Mehrkosten für Endverbraucher verbunden. Der ermäßigte Steuersatz gilt aber nur für Speisen, nicht für Getränke.
PRAXISTIPP — Es gibt hier also keine pauschale Empfehlung. Um zu prüfen, ob sich ein Wechsel zur Vorsteuerpauschalierung lohnt, sollte der Verein mit den Zahlen eines Vorjahrs eine überschlägige „Umrechnung“ mit Umsatzsteuer vornehmen.
Die Fristen beim Wechsel zur Vorsteuerpauschalierung
Der Wechsel von der Regelbesteuerung zur Vorsteuerpauschalierung kann nach § 23a Abs. 3 UStG bis zum zehnten Tag nach Ablauf des ersten Voranmeldungszeitraums eines Kalenderjahres erklärt werden. Da bis zu einer Umsatzsteuerzahllast von 9.000 Euro die Voranmeldung vierteljährlich erfolgt, ist das meist der 10.04. Der Wechsel zur Vorsteuerpauschalierung bindet den Verein für fünf Jahre. Problematisch ist diese lange Bindungsfrist in der Regel nur, wenn hohe Investitionen ins Anlagevermögen erfolgen, für die dann kein Vorsteuerabzug möglich ist.
Für den Verzicht auf die Kleinunternehmerregelung gilt ebenfalls ein fünfjähriger Bindungszeitraum. Er kann gegenüber dem Finanzamt bis Ende Februar des zweiten auf den Besteuerungszeitraum folgenden Kalenderjahres erklärt werden. Anders also bei der Vorsteuerpauschalierung ist er also auch noch rückwirkend für das Vorjahr möglich.
Wann lohnt sich die Vorsteuerpauschalierung auch steuerlich?
Die Vorsteuerpauschalierung ist nicht nur eine Verwaltungsvereinfachung. Sie kann im Einzelfall auch zu einem günstigeren steuerlichen Gesamtergebnis führen.
Das gilt vor allem dann, wenn der Verein regelmäßig nur sehr geringe Vorsteuerbeträge zum Abzug bringen kann. Das ist bei gemeinnützigen Vereinen nicht untypisch, weil die Leistungen, die sie erbringen, meist Dienstleistungen sind, und der Personaleinsatz (keine Vorsteuer) dabei hoch, der Einsatz an Waren, Verbrauchsmaterial und Fremdleistungen aber oft gering ist. Der pauschale Vorsteuerabzug kann damit zu tatsächlich weit höheren Vorsteuerbeträgen führen, als das nach der tatsächlich enthaltenen Vorsteuer der Fall wäre.
Der Verein hat folgende steuerpflichtige Nettoumsätze:
- Bruttoeinnahmen aus Verkauf von Speisen zu 7 % 20.000 Euro
- Bruttoeinnahmen aus Verkauf von Getränken zu 19 % 15.000 Euro
- Bruttoeinnahmen aus Eintrittsgeldern zu 7 % 10.000 Euro
Der Verein hat 1.400 Euro + 2.850 Euro + 700 Euro = 4.950 Euro Umsatzsteuer zu zahlen. Bei Anwendung der Pauschalierungsregelung kann der Verein Vorsteuer in Höhe von 3.150 Euro (sieben Prozent von 45.000 Euro) pauschal abziehen, sodass er noch 1.800 Euro an das Finanzamt abführen muss.
Ob die Vorsteuerpauschalierung günstiger ist, kann man leicht prüfen, indem man die pauschalierte Vorsteuer mit den tatsächlich abzugsfähigen Vorsteuerbeträgen vergleicht. Gerade beim Verkauf von Speisen und Getränken kann das Ergebnis mit Vorsteuerpauschalierung deutlich günstiger sein, weil die Spannen zwischen eingekaufter Ware und Verkaufsumsatz hoch sind (und damit der Vorsteuerabzug bei Regelbesteuerung relativ gering) und der Anteil der Personalkosten (ohne Vorsteuer) meist relativ hoch ist.
Die buchhalterische Behandlung der Vorsteuerpauschalierung
Die Vorsteuerpauschalierung erfordert eine besondere Behandlung der Umsatzsteuer in der Buchhaltung, weil es sich ja um keine Steuerbefreiung oder Nichterhebung der Steuer handelt. Die Umsätze werden wie gewohnt gebucht, d. h. mit den jeweiligen Steuersätzen auf die entsprechenden Erlöskonten. Bei der Erfassung der Vorsteuer gibt es zwei Möglichkeiten.
1. Alle Eingangsumsätze werden ohne Umsatzsteuer erfasst, d. h. die entsprechenden Konten werden ohne Umsatzsteuerrechnung eingerichtet. Die pauschale Vorsteuer (sieben Prozent der Ausgangsumsätze) wird zum Jahresende bzw. zum Ende des Voranmeldungszeitraums „von Hand“ auf das Konto „Abziehbare Vorsteuer sieben Prozent“ gebucht.
2. Die Ausgaben werden zunächst mit Vorsteuerabzug gebucht. Am Jahresende bzw. zum Ende des Voranmeldungszeitraums wird die abziehbare Vorsteuer statistisch ausgebucht (Im DATEV SKR 49 z. B. 9690 an Vorsteuer 0770ff) und die pauschale Vorsteuer eingebucht (0865 an 9690).
Die Umsatzsteuererklärung bei Vorsteuerpauschalierung
Die Umsatzsteuererklärung wird wie gewohnt erstellt. Statt der tatsächlichen Vorsteuerbeträge wird in Zeile 84 („Vorsteuerbeträge nach dem Durchschnittssatz für bestimmte Körperschaften, Personenvereinigungen und Vermögensmassen (§ 23a UStG)“ die berechnete pauschale Vorsteuer eingetragen. Das Gleiche gilt für die Umsatzsteuervoranmeldung. Hier wird die pauschale Vorsteuer in Zeile 42 eingetragen.

So ermittelt der Vereine die an das Finanzamt abzuführende Umsatzsteuer.

Diese Übersicht stellt die drei Verfahren
– Regelbesteuerung, Vorsteuerpauschalierung
und Kleinunternehmerregelung – gegenüber.
Erstmals in der Rechtsprechung hat sich ein Gericht mit dem Betriebsausgabenabzug beim sogenannten passiven Sponsoring befasst. Erfahren Sie, worum es geht und was das Finanzgericht (FG) Hamburg entschieden hat.
Um diesen Fall ging es beim FG Hamburg
Der Fall betraf eine GmbH, die mit einem gemeinnützigen Verein einen Sponsoringvertrag geschlossen hatte. Die GmbH verpflichtete sich darin, den Verein, an dessen Gründung die GmbH-Gesellschafter beteiligt waren, u. a. durch einen Mindestbetrag pro veräußertem Produkt zu unterstützen. Im Gegenzug gestattete der Verein der GmbH die Nutzung des Vereinsnamens sowie der Vereinsembleme und -logos in allen Medien, um auf ihre Förderung des Vereins hinzuweisen.
Leistung des Sponsors und Gegenleistung des Vereins
Dabei versah die GmbH sämtliche Produkte mit dem Hinweis, dass sie mit jedem Produkt soziale Projekte in den Anbauländern unterstützt, wobei zum Teil der Verein namentlich genannt wurde. Später erlaubte die GmbH dem Verein zudem, ihre Vertragsmarken unentgeltlich zu nutzen. Hier handelte es sich um ein sog. Namenssponsoring, d. h. der Vereinsname enthielt Wortmarken der GmbH.
Verein behandelt Zahlungen als Einnahmen der Vermögensverwaltung
Der Verein behandelte die Zahlungen aufgrund der Sponsoringvereinbarungen als Einnahmen der Vermögensverwaltung (sog. passives Sponsoring). Entsprechend stellte er der GmbH Rechnungen, in denen er sieben Prozent Umsatzsteuer auswies. Die GmbH behandelte die Zahlungen als Werbeaufwendungen mit vollem Betriebsausgabenabzug. Zusätzlich spendete sie an den Verein.
Finanzamt behandelt Zahlungen als verdeckte Gewinnausschüttung
Im Rahmen einer Außenprüfung kam das Finanzamt zu dem Ergebnis, dass die Zahlungen an den Verein nicht als Betriebsausgaben unbeschränkt abzugsfähig seien, sondern dass es sich um Spenden handelt, weil nicht der Werbezweck, sondern der Förderzweck im Vordergrund stand.
Außerdem seien die Zahlungen als verdeckte Gewinnausschüttung (vGA) zu qualifizieren, weil sie durch ein besonderes Näheverhältnis zum Verein veranlasst waren. Es begründete diese Auffassung damit, dass die GmbH ausschließlich an den Verein gespendet hatte und das, obwohl sie zur gleichen Zeit Verluste erzielte. Damit – so das Finanzamt – ersparten sich die Gesellschafter eigene Zuwendungen zur Unterstützung des Vereins und seiner Projekte.
FG Hamburg entscheidet im Sinne des Vereins
Dagegen klagte die GmbH. Das FG gab ihr in vollem Umfang Recht. Das Finanzamt habe die Sponsoringaufwendungen zu Unrecht als Spenden behandelt und nicht als Betriebsausgaben anerkannt. Auch der Vorsteuerabzug aus den Aufwendungen sei zulässig (FG Hamburg, Urteil vom 13.11.2025, Az. 2 K 67/23).
Grundsätzliches zum Betriebsausgabenabzug
Mit Verweis auf die einschlägige Rechtsprechung stellt das FG zunächst die grundsätzliche steuerliche Einordnung des Sponsorings dar. Ein Steuerpflichtiger – so das FG – kann grundsätzlich frei entscheiden, welche Aufwendungen er für seinen Betrieb tätigen will. Die Höhe der Aufwendungen, ihre Notwendigkeit, ihre Üblichkeit und ihre Zweckmäßigkeit sind für die Anerkennung als Betriebsausgaben grundsätzlich ohne Bedeutung. Auch überhöhte, unübliche und unzweckmäßige oder erfolglose Aufwendungen können daher Betriebsausgaben sein.
Das Fehlen der Üblichkeit, der Erforderlichkeit und der Zweckmäßigkeit einer Aufwendung kann allerdings ein Anzeichen dafür sein, dass die Aufwendungen aus außerbetrieblichen Erwägungen getätigt wurden. Für die betriebliche Veranlassung genügt der allgemeine Zusammenhang mit dem Betrieb durch Schaffen günstiger Rahmenbedingungen.
Wichtig — Rechtsprechung und Finanzverwaltung sind sich darin einig, dass ein Betriebsausgabenabzug nicht infrage kommt, wenn die Zahlungen den Wert der werblichen Gegenleistung bei Weitem übersteigen.
Sponsoring als Betriebsausgabe
Von der klassischen Form der Absatzwerbung unterscheidet sich das Sponsoring dadurch, dass es nicht unmittelbar auf den Absatz bestimmter Produkte gerichtet ist, sondern der Absatz der Produkte eines Unternehmens mittelbar durch ein positives Unternehmensimage beeinflusst werden soll. Entscheidend für den Betriebsausgabenabzug von Sponsoringaufwendungen ist, dass der geförderte Zweck selbst dem Unternehmen dient und die Förderung darauf angelegt ist, durch Publikmachen einer Förderung imagefördernd und damit mittelbar oder unmittelbar absatzsteigernd zu wirken.
Als Betriebsausgaben abzugsfähig sind Sponsoringaufwendungen in sportlichen, kulturellen oder ähnlichen gesellschaftlichen Bereichen, wenn der Sponsor wirtschaftliche Vorteile, die insbesondere auch in der Sicherung oder Erhöhung des unternehmerischen Ansehens liegen können, für sein Unternehmen anstrebt oder für Produkte seines Unternehmens werben will. Das ist insbesondere der Fall, wenn der Sponsoringempfänger als Gegenleistung auf Plakaten, Veranstaltungshinweisen, in Ausstellungskatalogen, auf Gegenständen (z. B. Fahrzeugen) auf das Unternehmen oder dessen Produkte werbewirksam hinweist oder durch Verwendung von Schriftzug oder Emblemen des Sponsors für diesen als Werbeträger dient.
Wirtschaftliche Vorteile für das Unternehmen des Sponsors können auch dadurch erreicht werden, dass der Sponsor durch Verwendung des Namens, von Emblemen oder Logos des Empfängers oder in anderer Weise öffentlichkeitswirksam auf seine Leistungen aufmerksam macht. Voraussetzung ist in jedem Fall, dass eine ausreichend konkrete Zuordnung zu dem Sponsor deutlich werden muss, damit der Erfolg des Sponsorings als gezielte Werbemaßnahme für ihn überhaupt erreicht wird.
Abgrenzung von Spenden und Sponsoring
Bei Aufwendungen für gemeinnützige Zwecke ist zwischen Betriebsausgaben und Spenden zu unterscheiden. Spenden sind Ausgaben, die vom Steuerpflichtigen freiwillig und ohne Gegenleistung zur Förderung der gesetzlich festgelegten steuerbegünstigten Zwecke geleistet werden.
Für die Abgrenzung von Spenden und Betriebsausgaben ist die Motivation des Ausgebenden entscheidend; maßgebend sind die Motive, wie sie durch die äußeren Umstände erkennbar sind. Liegt die Motivation in der Förderung der gemeinnützigen Zwecke oder ist jedenfalls überwiegend dadurch bedingt, sind die Aufwendungen als Spenden abzugsfähig. Ein Betriebsausgabenabzug kommt nur in Betracht, wenn und soweit durch die Aufwendungen auch wirtschaftliche Vorteile – regelmäßig Werbezwecke – für das Unternehmen angestrebt werden.
Mit Bezug auf diese Grundsätze kam das FG zu dem Ergebnis, dass die GmbH die Sponsoringaufwendungen getätigt hat, um daraus eigenen betrieblichen Nutzen zu ziehen. Auslösendes Moment für das Sponsoringengagement waren kaufmännische Gründe. Es ging ihr um die Entwicklung einer „Fördermarke“, um aufseiten der Konsumenten Kaufanreize zu schaffen und eine erhöhte Preisbereitschaft zu erreichen sowie um vonseiten der Großkunden Unterstützung bei Werbemaßnahmen und Produktplatzierungen zu erhalten.
Umsatzbezogene Sponsoringzahlungen
Durch das Sponsoring des in den Anbauländern der Grundstoffe tätigen Vereins stellt die GmbH eine thematische Verknüpfung zu ihren Produkten her. Indem sie für jedes verkaufte Produkt dem Verein einen Sponsoringbetrag zur Verfügung stellt, erfüllt sie das dem Konsumenten gegebene Markenversprechen, dass der Konsum „hilft“. Dadurch trug sie nicht zuletzt auch der zunehmenden gesellschaftlichen Erwartungshaltung Rechnung, wonach Unternehmen im Rahmen einer Corporate Social Responsibility gemeinnützige Projekte zum Wohle der Allgemeinheit fördern.
Ausschließliche Förderung eines einzigen Vereins ist nicht schädlich
Dass die GmbH ausschließlich diesen Verein fördert, steht nach Auffassung des FG dazu nicht im Widerspruch. Indem sie sich die Projekte des Vereins „zu eigen macht“ steht sie auch für deren Erfolg ein, wodurch ein zusätzlicher Werbeeffekt bewirkt wird. Insofern ist es auch konsequent, dass die GmbH ausschließlich den Verein fördert.
FG attestiert dem Verein die Erbringung von Gegenleistungen
Anders als das Finanzamt meint, erbrachte der Verein auch eine Gegenleistung für die Sponsoringaufwendungen. Die Gegenleistung liegt bereits darin, dass der Verein es duldet, dass die GmbH auf ihren Produkten und den entsprechenden Internetseiten öffentlichkeitswirksam auf die Förderung und die Produkte der GmbH hinweist. Gerade in dieser Verknüpfung zwischen den in den Handelsmarken enthaltenen Begrifflichkeiten und den Aktivitäten des Vereins liegt die Werbebotschaft der GmbH.
Außerdem verlinkt der Verein auf seiner Internetseite zu den Seiten der GmbH, sodass auch eine öffentlichkeitswirksame (aktive) Handlung des Vereins vorliegt. Auf die Frage, ob in der Umbenennung des Vereins eine Gegenleistung für die Sponsoringaufwendungen zu sehen ist oder nicht, kommt es danach nicht mehr an.
Das Finanzamt hatte eingewendet, dass die Namensüberlassung des Vereins nicht Inhalt einer vom Verein erbrachten Gegenleistung sein könne, weil die Namensbestandteile ausschließlich aus den für die GmbH eingetragenen Wort- und Bildmarken bestanden.
Nach Auffassung des FG kommt durch die Namensübereinstimmung von Verein und GmbH gerade die werbewirksame „symbiotische“ Beziehung der beiden zum Ausdruck und verdeutlicht so, dass die eine ohne den anderen nicht auskommen kann und umgekehrt. Während die GmbH für ihre Reputation und für die Glaubhaftigkeit ihrer Werbebotschaft darauf angewiesen ist, dass der Verein die Sponsorengelder für „gute“ Förderprojekte einsetzt und die Gewähr dafür bietet, dass die Gelder nicht „versickern“, ist der Verein darauf angewiesen, dass die GmbH ihre Produkte oft verkauft, damit weitere Fördergelder generiert werden.
Spendenmotivation überwog nicht
Zwar hat die GmbH in den Streitjahren Verluste erwirtschaftet, die durch die streitigen Aufwendungen erhöht wurden. Trotzdem sah das FG nicht, dass die Aufwendungen auf der Grundlage einer überwiegenden Spendenmotivation geleistet wurden. Ohne die Förderung des Vereins könnte sich die GmbH nicht so am Markt behaupten, wie sie es bis jetzt tut. Auch die Weiterführung der Förderung in Verlustjahren ist kein Anhaltspunkt für eine privat veranlasste Zuwendung, sondern die Erfüllung einer vertraglich vereinbarten und betrieblich begründeten Verpflichtung. Anhaltspunkte für ein krasses Missverhältnis zwischen den Sponsoring-Leistungen und dem erstrebten wirtschaftlichen Vorteil sah das Gericht nicht.
Wichtig — Im Urteil sind die Höhe der Werbekosten und die Umsätze der GmbH nicht genannt.
Dass die GmbH und der Verein in dem Sponsoringvertrag die Gegenleistung für die (Duldungs-)Leistung des Vereins nach der Anzahl der verkauften Produkte (Absatzmenge) bemessen hat, sei schlüssig, betriebswirtschaftlich nachvollziehbar und nicht zu beanstanden.
Auch Voraussetzungen für Vorsteuerabzug waren erfüllt
Nach Auffassung des FG waren auch die Voraussetzungen für den Vorsteuerabzug erfüllt. Es bestand ein Leistungstausch zwischen Verein und GmbH. Die Sponsoringeinnahmen waren als wirtschaftliche Geschäftstätigkeit des Vereins dem unternehmerischen Bereich zuzuordnen.
Der Verein erbrachte steuerpflichtige sonstige Leistungen gegen Entgelt, indem er der GmbH das ausdrückliche Recht einräumte, die Sponsoringmaßnahme im Rahmen eigener Werbung zu vermarkten und indem er auf seinen Internetseiten die Produkte der GmbH verlinkte.
Dass der Verein in seinen Rechnungen seine Leistung nach verkauften Produkten abgerechnet hat und sich im Nachhinein nicht mehr feststellen lässt, ob auf den einzelnen Produkten der Verein namentlich erwähnt wurde, ist ohne Belang. Die Rechengröße „verkauftes Produkt“ wurde in dem Sponsoringvertrag als Entgelt für die Leistung des Vereins vereinbart und stellt eine geeignete Bezugsgröße dar.
Steuersatz bleibt offen
Die Frage, ob der Verein zu Recht die Umsätze als solche aus Vermögensverwaltung eingestuft und zutreffenderweise den ermäßigten Steuersatz in Höhe von sieben Prozent (gemäß § 12 Abs. 2 Nr. 8 UStG) angewendet hat, ließ das Gericht offen.
Denn die Frage, ob der Verein die Leistungen zutreffend versteuert hat, ist für die Frage des Vorsteuerabzugs des leistenden Unternehmers unerheblich. Selbst wenn der Verein eine zu geringe Vorsteuer ausgewiesen haben sollte, steht der Klägerin der geltend gemachte Vorsteuerabzug in der ausgewiesenen Höhe zu. Denn auch eine zu niedrig ausgewiesene Umsatzsteuer ist eine gesetzlich geschuldete Steuer und als Vorsteuer abziehbar.
Keine verdeckte Gewinnausschüttung
Den Einwand des Finanzamts, dass die an den Verein geleisteten Zahlungen vGA darstellen, wies das FG zurück. Im Allgemeinen liegt eine vGA vor, wenn eine Kapitalgesellschaft einem Gesellschafter einen Vermögensvorteil zuwendet, den sie bei Anwendung der Sorgfalt eines gewissenhaften Geschäftsleiters einem Nichtgesellschafter nicht gewährt hätte. Eine vGA kann auch dann in Betracht kommen, wenn die Zuwendung nicht unmittelbar an den Gesellschafter, sondern an eine ihm nahestehende Person bewirkt wird.
Die Beurteilung der betrieblichen oder gesellschaftsrechtlichen Veranlassung eines Aufwands zugunsten des Gesellschafters lässt sich sicher nur aufgrund eines Fremdvergleichs entscheiden. Zur Konkretisierung dieses Fremdvergleichs ist im Regelfall auf die Sorgfaltspflicht eines ordentlichen und gewissenhaften Geschäfts leiters abzustellen. Dabei wird geprüft, ob ein ordentlicher und gewissenhafter Geschäftsleiter die Vereinbarung auch mit einem Nichtgesellschafter getroffen hätte.
Der Sponsoringvertrag war nach Auffassung des FG klar, eindeutig und im Voraus getroffen worden. Der vereinbarte Vertragsinhalt und die Vertragsdurchführung halten einem Fremdvergleich stand. Dies gilt insbesondere auch im Hinblick auf die Zahlungsmodalitäten, wonach die Sponsoringbeträge erst nach Rechnungsstellung durch den Verein fällig sind.
Der Verein hatte – anders als „normale“ Gläubiger – nicht das Interesse, ihm zustehende Zahlungen zum frühestmöglichen Zeitpunkt fällig zu stellen und abzufordern. Aufgrund des Mittelverwendungsgebots hatte der Verein nicht die Möglichkeit, nicht verwendbare Gelder renditebringend auf dem Kapitalmarkt anzulegen. Vielmehr konnte der Verein die Sponsoringbeträge zunächst gar nicht in voller Höhe „gebrauchen“, da er sie mangels ausreichender zu fördernder Projekte nicht für Förderzwecke einsetzen konnte.
Der Umstand, dass der Verein nur diejenigen Mittel abrufen konnte, deren satzungsgemäße Verwendung sichergestellt war, hatte auch eine Schwächung seiner Verhandlungsposition bei der Vereinbarung der Höhe der Verzinsung stehengelassener/nicht abgerufener Ansprüche zur Folge. Dementsprechend gäbe es auch keinen Anlass, die vereinbarte (geringe) Zinshöhe für fällige, aber stehengelassene Beträge zu beanstanden.
Auffassung der Finanzverwaltung zum passiven Sponsoring
Die Auffassung des FG Hamburg deckt sich mit der Finanzverwaltung. Sie unterscheidet zwei Fälle des passiven Sponsorings:
1. Kein Leistungsaustausch liegt vor, wenn der Zuwendungsempfänger auf Plakaten, in Veranstaltungshinweisen, in Ausstellungskatalogen, auf seiner Internetseite oder in anderer Weise auf die Unterstützung durch den Sponsor lediglich hinweist (UStAE, Abschn. 1.1., Abs. 23). Dieser Hinweis kann unter Verwendung des Namens, Emblems oder Logos des Sponsors, jedoch ohne besondere Hervorhebung oder Verlinkung zu dessen Internetseiten, erfolgen. Dies gilt auch, wenn der Sponsor auf seine Unterstützung in gleicher Art und Weise lediglich hinweist. Die Sponsoringeinnahmen fallen beim Empfänger in den nichtunternehmerischen Bereich und sind damit ertrags- und umsatzsteuerfrei.
2. Wird dem Sponsor das ausdrückliche Recht eingeräumt, die Sponsoringmaßnahme im Rahmen eigener Werbung zu vermarkten, liegt eine Leistung des Zuwendungsempfängers an den Sponsor vor, die umsatzsteuerpflichtig ist. Das ist etwa der Fall, wenn der Sponsor durch Verwendung des Namens, von Emblemen oder Logos des Empfängers oder in anderer Weise öffentlichkeitswirksam auf seine Leistungen aufmerksam macht (BMF, Schreiben vom 18.02.1998, Az. IV B 2–S 2144– 40/98/IV B 7–S 0183–62/98).
Wichtig — Das FG hat gegen seine Entscheidung die Revision nicht zugelassen.
Wahlämter in Vereinen können ehrenamtlich ausgeübt werden. Höhere „Aufwandsentschädigungen“ führen aber regelmäßig zu einer abhängigen Beschäftigung. Das lehrt auch ein Fall, der dem Landessozialgericht (LSG) Berlin-Brandenburg zur Entscheidung vorlag. Lernen Sie ihn kennen, um daraus die richtigen Schlüsse für Ihre Vereinbarungen mit Vorstandsmitgliedern zu ziehen.
Um diesen Fall ging es beim LSG Berlin-Brandenburg
Der Fall betraf einen selbstständigen Rechtsanwalt und Notar. Er stand dem Deutschen Anwaltverein e. V. als Präsident vor.
Präsident repräsentiert und führt laufende Geschäfte
Er repräsentierte in diesem Amt den Verein und führte die laufenden Geschäfte gemäß der Satzung. Er erhielt eine jährliche „Aufwandsentschädigung“ in Höhe von monatlich 7.500 Euro zuzüglich Umsatzsteuer. Eine vertragliche Vereinbarung zwischen dem Präsidenten und dem Verein bestand nicht.
Das Statusfeststellungsverfahren und dessen ungünstiges Ergebnis
Die Deutsche Rentenversicherung Bund (DRB) kam auf einen Statusfeststellungsantrag hin zu dem Ergebnis, dass der Präsident seine Tätigkeit im Rahmen eines Beschäftigungsverhältnisses ausübt und entsprechend sozialversicherungspflichtig war.
Präsident will Einstufung nicht hinnehmen
Nach erfolglosem Widerspruch klagte der Präsident gegen den Bescheid der DRB. Die Begründung: Er sei gegenüber Präsidium und Mitgliederversammlung nicht weisungsgebunden und nicht in die Betriebsorganisation des Verbandes eingegliedert gewesen, weil er in der Wahl von Ort und Zeit seiner Tätigkeit frei gewesen sei.
Es seien von ihm lediglich Repräsentations- und organschaftliche Verwaltungsaufgaben ausgeübt worden.
So entschied das LSG BerlinBrandenburg
Das LSG Berlin-Brandenburg hat die Klage abgelehnt. Es ist in seiner Entscheidung ausführlich darauf eingegangen, wie solche Vereinsämter sozialversicherungsrechtlich einzuordnen sind (LSG Berlin-Brandenburg, Urteil vom 09.10.2025, Az. L 14 BA 39/24).
Die rechtlichen Grundsätze
Grundsätzlich gilt: Aufgaben und Tätigkeiten, die Ausfluss der organschaftlichen Stellung einer ein Ehrenamt ausübenden Person sind und auch nicht für jedermann frei zugänglich sind, führen regelmäßig nicht zu einer persönlichen Abhängigkeit. Damit liegt kein Arbeitsverhältnis vor (BSG, Urteil vom 25.01.2006, Az. B 12 KR 12/05 R).
Das gilt aber nur, soweit sich Zahlungen im Wesentlichen auf einen Aufwandsersatz beschränken. Höhere Zahlungen sind ein Entgelt für eine abhängige Beschäftigung. Aufgrund der Weisungsbindung gegenüber Mitgliederversammlung und Gesamtvorstand sind Vorstandsmitglieder dann nicht selbstständig tätig (so u. a. BSG, Beschluss vom 07.02.2017, Az. B 12 KR 50/16 B).
Daneben besteht meist – als weiteres Indiz für eine abhängige Beschäftigung – eine Einbindung in die Organisation des Vereins, weil Vorstandsmitglieder typischerweise Geschäftsführungs- und Verwaltungsaufgaben übernehmen.
Ehrenamt und Unentgeltlichkeit
Aufgaben und Tätigkeiten, die Ausfluss der organschaftlichen Stellung einer ein Ehrenamt ausübenden Person und auch nicht für jeder- 17 VEREINSPRAXIS 02-2026 mann frei zugänglich sind, führen regelmäßig nicht zu einer persönlichen Abhängigkeit. Zwar kann eine – auch pauschale – Aufwandsentschädigung für eine ehrenamtliche Tätigkeit beitragsfrei bleiben. Ein Ehrenamt erhält sein Gepräge aber durch seine ideellen Zwecke und die Unentgeltlichkeit. Das LSG hat daher allein aus der Höhe der monatlichen Zahlung eine Erwerbstätigkeit abgeleitet.
Dass der Präsident die Zuwendung wie eine Einnahme aus seiner selbstständigen Tätigkeit und nicht als Aufwandsentschädigung behandelt hatte, bestätigte diese Einordnung.
Wichtig — Die Rechtsprechung geht nur von einer Aufwandsentschädigung aus, wenn wenigstens überschlägig darstellbar ist, dass ein entsprechender Aufwand tatsächlich entstand. Eine Zahlung für einen Einkommensausfall ist kein Aufwandsersatz, sondern eine Vergütung für Arbeitskraft und -zeit.
Vorstandsamt und Verwaltungsaufgaben
Weder die Rechtsstellung als Organ(-mitglied) mit eigenen gesetzlichen Befugnissen noch die Zahlung einer pauschalen Aufwandsentschädigung ohne Bezug zu einem konkreten Verdienstausfall schließen die Annahme eines versicherungs- und beitragspflichtigen Beschäftigungsverhältnisses aus. Übernimmt ein ehrenamtlich Tätiger zugleich allgemein zugängliche Verwaltungsaufgaben, führt die Einbindung in die Organisation regelmäßig zu einer abhängigen Beschäftigung.
Keine bloß repräsentative Aufgabe
Sozialversicherungsrechtlich wird nicht zwischen einer Sphäre des Vereinsrechts (Repräsentationsaufgaben und der Leitung von Gremien) und einer Sphäre der Betriebsorganisation (Geschäftsführung des Vereins) unterschieden.
Nach Auffassung des LSG war der Präsident durch die satzungsgemäße Ordnung in das Gefüge der Organe des Vereins und dessen organisatorischen Rahmen integriert, und ihm oblag die Gesamtverantwortung für die laufenden Geschäfte. Er hatte also auch operativ an Verwaltungsentscheidungen mitgewirkt. Zudem schließen eine Leitungsfunktion und auch die Befugnis, selbst Weisungen zu erteilen, eine abhängige Beschäftigung nicht aus.
Steuerliche Behandlung der Vergütung spielt keine Rolle
Dass die Zahlung an den Präsidenten der Umsatzsteuer unterworfen wurde, spricht für das LSG nicht gegen eine sozialversicherungspflichtige Beschäftigung. Sie spricht im Gegenteil sogar dafür, dass es sich um keinen Ersatz von Aufwendungen handelte.
FAZIT — Das Urteil erläutert und bestätigt den Tenor der Rechtsprechung: Vorstandsmitglieder gelten als abhängig Beschäftigte, wenn sie für ihre Tätigkeit Zahlungen erhalten, die über bloßen Aufwandsersatz hinausgehen.
Das Recht auf Herausgabe der Mitgliederliste hat die Rechtsprechung bisher vor allem für den Fall des Minderheitenbegehrens bestätigt. Der Bundesgerichtshof (BGH) hat dieses Herausgaberecht jetzt grundsätzlich auf die Meinungsbildung bei wesentlichen Entscheidungen in großen Vereinen ausgeweitet. Lernen Sie die Entscheidung kennen, um sich auf entsprechende Anträge von Mitgliedern vorzubereiten.
Über diesen Fall musste der BGH entscheiden
Ein eingetragener Sportverein führte eine virtuelle Mitgliederversammlung durch, auf der u. a. über den Verkauf von Grundstücksflächen abgestimmt werden sollte. Im Vorfeld der Mitgliederversammlung hatte der Verein auf seiner Internetseite die Bedeutung des Verkaufs dargestellt. Dazu und zu weiteren Berichterstattungen des Vorstands wollten Mitglieder eine Gegendarstellung veröffentlichen. Dafür verlangten sie vom Verein die Herausgabe der E-Mail-Adressen der Vereinsmitglieder. Der Vorstand verweigerte die Herausgabe.
Die Mitglieder stimmten auf der Versammlung der Empfehlung des Vorstands zum Verkauf zu. Dagegen klagte ein Mitglied. Es verlangte die Feststellung, dass die entsprechenden Beschlüsse der Mitgliederversammlung nichtig seien. Die Vorinstanz (OLG München, Beschluss vom 28.10.2024, Az. 17 U 627/24 e) hatte dem Mitglied Recht gegeben.
So entschied der BGH
Der BGH hat die Entscheidung des OLG München bestätigt (BGH, Urteil vom 10.12.2025, Az. II ZR 132/24).
Welche Einsichtsrechte haben die Mitglieder?
Nach seiner Auffassung steht einem Vereinsmitglied ein Recht auf Einsicht in die Bücher und Urkunden des Vereins zu, wenn es ein berechtigtes Interesse darlegen kann, dem kein Geheimhaltungsinteresse des Vereins oder berechtigte Belange der Vereinsmitglieder entgegenstehen. Zu den Büchern und Urkunden des Vereins zählt auch die Mitgliederliste. Soweit der Verein sie elektronisch verarbeitet, muss er sie auch in dieser Form herausgeben.
Wann liegt ein berechtigtes Interesse vor?
In einem Verein ist das Zusammenwirken der Mitglieder ein elementarer Bestandteil der Willensbildung. Ein berechtigtes Interesse an der Herausgabe der Mitgliederdaten besteht daher regelmäßig, wenn die Kontaktaufnahme mit den anderen Vereinsmitgliedern dazu dienen soll, sie über Bedenken gegen eine vom Vorstand beabsichtigte Entscheidung zu informieren und ggf. eine Opposition dagegen zu organisieren.
Das gilt besonders dann, wenn an der Mitgliederversammlung des Vereins nur ein sehr geringer Teil der Mitglieder teilnimmt und sie damit kein ausreichendes Forum bietet, um aus Anlass einer vom neuen Vorstand vollzogenen Richtungsänderung des Vereins einen maßgeblichen Teil der anderen Vereinsmitglieder zu erreichen.
Wichtig — Es handelt sich hier also um einen Sonderfall. Generell gilt der Grundsatz: Mitgliederrechte sind in der Mitgliederversammlung wahrzunehmen. Die Mitgliederversammlung als das oberste Organ des Vereins ist das primäre Forum für die Ausübung der Mitbestimmungsrechte der einzelnen Mitglieder.
Keine Beschränkung durch Satzungsvorgaben und Zusagen an Mitglieder
Im vorliegenden Fall hatte der Verein gegenüber seinen Mitgliedern bei der Aufnahme zusagt, ihre E-Mail-Adressen nur zur Mitgliedschaftsverwaltung zu verwenden. Das war nach Auffassung des BGH rechtlich ohne Bedeutung.
Das Informationsrecht kann weder durch die Satzung noch durch Zusagen des Vereins gegenüber einzelnen Mitgliedern eingeschränkt werden. Diese Vereinsmitglieder können daher auch nicht berechtigterweise auf eine solche Zusage vertrauen.
Mitglieder dürfen Form der Kontaktaufnahme selbst bestimmen
Auf welchem Weg und an welche Mitglieder sie herantreten wollen, um auf die vereinsrechtliche Willensbildung Einfluss nehmen zu können, muss den Mitgliedern überlassen bleiben, die die Auskunft begehren. Der Vorstand kann sie also nicht auf andere Kommunikationswege verweisen.
Duldungspflicht der Mitglieder
Die Mitglieder müssen die Kontaktaufnahme dulden. Wer einem Verein beitritt, muss für den BGH damit rechnen, dass seine für eine Kontaktaufnahme erforderlichen Daten an ein Vereinsmitglied, das ein berechtigtes Interesse im vorgenannten Sinn darlegt, mitgeteilt werden. Ein etwaiges Interesse der übrigen Vereinsmitglieder, nicht von anderen Mitgliedern durch eine Kontaktaufnahme in Vereinsangelegenheiten belästigt zu werden, tritt dahinter zurück.
Datenschutz verhindert Herausgabe nicht
Der Herausgabe der Adressen standen – so der BGH – keine datenschutzrechtlichen Bedenken entgegen. Nach seiner Auffassung greift hier Art. 6 Abs. 1b DSGVO. Nach dieser Regelung ist die Verarbeitung personenbezogener Daten ohne weitere Einwilligung des Betroffenen rechtmäßig, wenn die Verarbeitung für die Erfüllung eines Vertrags erforderlich ist, dessen Vertragspartei die betroffene Person ist. Der Beitritt zum Verein ist ein Vertrag im Sinn dieser Vorschrift.
Müssen auch die E-Mail-Adressen herausgegeben werden?
Der Herausgabeanspruch umfasst auch die E-Mail-Adressen, wenn die Mitgliederrechte nur über dieses Kommunikationsmedium ausgeübt werden können. Es muss – so der BGH – dem Vereinsmitglied überlassen bleiben, wann, auf welchem Weg und in welcher Weise er sich in einer Angelegenheit des Vereins an die anderen Vereinsmitglieder wenden will.
Das Mitglied muss sich also nicht mit einem mittelbaren Weg zufriedengeben; etwa indem der Vorstand nur die Adressen der Mitglieder herausgibt, die sich einverstanden erklärt haben. Es muss sich auch nicht auf andere Medien verweisen lassen, etwa einen Beitrag in der Vereinszeitschrift oder die Nutzung eines vereinsinternen Internetforums.
Eine solche mittelbare Erfüllung der Auskunfts- bzw. Einsichtnahmeansprüche ist für den BGH nicht hinreichend, da auf diesem Weg die mitgliedschaftlichen Rechte des die Auskunft begehrenden Vereinsmitglieds nicht ausreichend gewahrt werden.
Das Mitglied muss, um eine Opposition organisieren zu können, die Möglichkeit erhalten, allen Mitgliedern im Vorfeld der Mitgliederversammlung seine Sicht der Dinge durch ein persönliches Anschreiben darzustellen. Nur so wird den Mitgliedern eine sachgerechte Vorbereitung und eine Entscheidung ermöglicht, ob sie an der Versammlung teilnehmen wollen. Die Information aller anderen Vereinsmitglieder kann aber nicht erreicht werden, wenn das Mitglied nur diejenigen kontaktieren kann, die sich zuvor auf Anfrage des Vereins mit einer solchen Kontaktaufnahme einverstanden erklärt haben.
Wichtig — Der BGH sieht dies vor allem unter dem Aspekt eines Meinungsgleichgewichts. Wenn der Vorstand für sein Anliegen bei allen Mitgliedern ohne Einschränkung werben kann, muss das auch für die entgegenstehende Meinung eines Mitglieds oder einer Mitgliedergruppe gelten. Außerdem muss es sich um Themen handeln, die
- von erheblicher Bedeutung sind und
- bereits im Vorfeld der Versammlung diskutiert wurden.
Ist bei einem Beschlussgegenstand eine ausreichende Meinungsbildung auch allein auf der Versammlung möglich, kann dazu keine Herausgabe der E-Mail-Adressen verlangt werden.
FAZIT — Der BGH hat seine Rechtsauffassung gegenüber seiner früheren Entscheidung (Beschluss vom 21.06.2010, Az. II ZR 219/09) erweitert. Er hat damit die Mitgliederrechte gegenüber einem drohenden „Meinungsmonopol“ des Vorstands gestärkt. Aus dem Urteil des BGH folgt aber nicht, dass der Verein die E-MailAdressen der Mitglieder verfügbar machen muss, weil es ein grundsätzliches Bedürfnis gibt, miteinander zu kommunizieren. Es muss hier vielmehr um konkrete, für Beschlüsse der Mitgliederversammlung relevante, Willensbildungsprozesse von erheblicher Bedeutung gehen, die E-Mail als Kommunikationsmedium erfordern. Das ist bei Beschlüssen der Mitgliederversammlung nicht der Regelfall.
Bei der Prüfung der satzungsmäßigen Gemeinnützigkeit ist der häufigste Einwand des Finanzamts, die Satzungszwecke wären nicht hinreichend genau bestimmt. Der Bundesfinanzhof (BFH) hat sich jetzt damit befasst, wann solche Einwände berechtigt sind und dem Verein die Gemeinnützigkeit zu verweigern ist. Ziehen Sie daraus die richtigen Schlüsse.
Über diesen Fall musste der BFH entscheiden
Eine Genossenschaft (e. G.) mit dem Zweck, ihre Mitglieder im Bereich der Informationstechnologie umfassend zu unterstützen und damit Wissenschaft und Forschung zu fördern, hatte zunächst die Gemeinnützigkeit erhalten. Nach einer Außenprüfung gelangte das Finanzamt zu der Auffassung, der Feststellungsbescheid enthalte einen materiellen Fehler, weil die e. G. nicht unmittelbar selbst den steuerbegünstigten Zweck der Wissenschaft und Forschung verfolge. Die Entwicklung von Software sei keine forschende Tätigkeit.
Dem BFH waren die Satzungszwecke zu unbestimmt
Der BFH hat klargestellt, dass der Aufhebungsbescheid des Finanzamts rechtmäßig war (BFH, Urteil vom 20.11.2025, Az. V R 23/23).
Wie muss der gemeinnützige Zweck in der Satzung angegeben sein?
Damit einer Satzung entsprechend § 59 Halbs. 1 AO zu entnehmen ist, „welchen Zweck die Körperschaft verfolgt“, der „den Anforderungen der §§ 52 bis 55 entspricht“, muss in der Satzung ein den §§ 52 bis 55 AO entsprechender Zweck angegeben sein.
Eine wörtliche Angabe eines Katalogzwecks aus § 52 Abs. 2 AO ist empfehlenswert, aber nicht zwingend erforderlich. Die Satzung muss nämlich zweifelsfrei erkennen lassen, dass und welche ausschließlich steuerbegünstigten Zwecke die Körperschaft verfolgt. Unklarheiten gehen zulasten der Körperschaft, die sich auf die Steuervergünstigung beruft.
Wenn die Mittelweitergabe der Vereinszweck ist
Ist es Zweck der Einrichtung, Mittel für andere Körperschaften zu beschaffen (Förderkörperschaften), muss die Satzung ebenfalls einen gemeinnützigen Zweck angeben. Die Mittelbeschaffung ist zwar nach § 58 Nr. 1 AO unschädlich. Das betrifft aber nur die Art der Zweckverwirklichung. Diese Mittelweitergabe nach § 58 Nr. 1 S. 4 AO ist kein eigenständiger steuerbegünstigter Zweck, sondern eine besondere Art der Verwirklichung steuerbegünstigter Zwecke.
Wenn die Satzungszwecke über Hilfspersonen verwirklicht werden
Das Gleiche gilt, wenn die Satzungszwecke über Hilfspersonen nach §57 Abs. 1 S. 1 AO verwirklicht werden. Hilfspersonen verwirklichen fremde gemeinnützige Zwecke ihres Auftraggebers. Der bloße Verweis auf gemeinnützige Hilfspersonen genügt deshalb nicht.
Angabe eigener Satzungszwecke auch bei Kooperationen erforderlich
Auch Kooperationen nach § 57 Abs. 3 AO sind nur eine Ausnahme vom Gebot der Unmittelbarkeit. Sie ersetzen nicht die Angabe eigener Satzungszwecke. § 57 Abs. 3 AO begünstigt Körperschaften, „wenn sie satzungsgemäß durch planmäßiges Zusammenwirken mit mindestens einer weiteren Körperschaft, die im Übrigen die Voraussetzungen der §§ 51 bis 68 erfüllt, einen steuerbegünstigten Zweck verwirklichen“.
Wichtig — Ist eine solche Kooperation alleiniger Satzungszweck, muss die Satzung klarstellen, dass sich die Kooperation auf das Zusammenwirken mit anderen steuerbegünstigten Körperschaften beschränkt. Die Körperschaften, mit denen die Zusammenarbeit erfolgen soll, müssen in der Satzung nicht benannt werden.
FAZIT — Es lohnt sich, die gemeinnützigen Zwecke, die der Verein verfolgen will, und auch das „wie“ von Anfang an in der Satzung so konkret wie möglich zu beschreiben. Sonst kann man in die Bredouille kommen und es droht der Verlust der Gemeinnützigkeit, wenn man nicht ausreichend Zeit hat, die Satzung anzupassen.
Fragen & Antworten
Ein Verein will einen wirtschaftlichen Geschäftsbetrieb aufbauen und das über Darlehen von Mitgliedern finanzieren.
Er fragt sich, ob er die Mitglieder dazu verpflichten kann.
Damit der Verein den Mitgliedern Beitragsleistungen abverlangen kann, muss die Satzung Art und Inhalt des Beitrags regeln. Mit Art des Beitrags sind (turnusmäßige) Regelbeiträge oder Sonderbeiträge (wie Umlagen oder Aufnahme gebühren) gemeint. Inhalt des Beitrags können Geld- oder Arbeitsleistungen sein. Es kommen aber auch Darlehen infrage.
Folglich bedarf es für Mitgliederdarlehen einer Satzungsgrundlage. Dabei muss die Satzung nicht nur die Art der Sonderbeiträge (hier Darlehen) festlegen, sondern auch regeln, unter welchen Voraussetzungen sie geleistet werden müssen und bis zu welcher Höhe sie erhoben werden können. Die Höhe muss dabei absolut oder in Form eines Berechnungsmaßstabs (z. B. x-facher Jahresbeitrag) geregelt sein. Ein sachlicher Grund muss nicht angegeben werden. Es genügt z. B. „auf Beschluss der Mitgliederversammlung“.
Um Akzeptanz bei den Mitgliedern zu erreichen, sollte die Satzungsregelung über das Darlehen die wirtschaftliche Situation der Mitglieder berücksichtigen. Etwa durch eine Sozialklausel bei Mitgliedern mit geringem Einkommen oder durch eine gestaffelte Höhe, die sich an der Einkommenshöhe orientiert. Bestimmte Mitgliedergruppen (etwa Jugendliche) kann die Satzung von der Sonderbeitragspflicht ganz aus nehmen.
Die Mitgliedschaft im Verein bringt oft Rechte mit sich, die sich aus dessen satzungsmäßiger Tätigkeit ergeben.
Ein Verein fragt sich, ob er einem Mitglied den Lagerplatz für sein Kanu im Bootshaus kündigen kann, weil er das Boot selten nutzt und der Platz für aktivere Mitglieder gebraucht wird.
Nutzungsrechte an Vereinsanlagen oder Vereinsausrüstung können entweder Bestandteil der Mitgliedschaft sein oder auf einem gesonderten Vertrag beruhen. Letzteres ist z. B. der Fall, wenn eine Hallennutzung ausdrücklich gebucht und separat bezahlt werden muss.
Vielfach ergeben sich solche Nutzungsrechte im Zusammenhang mit der Mitgliedschaft. Das ist der Fall, wenn die entsprechenden Leistungen allen Mitgliedern ohne zusätzliche Entgelte zustehen. Man spricht hier von sog. Vorteilsrechten, die mit der Mitgliedschaft verbunden sind. In der Regel werden Vorteilsrechte in der Satzung nicht eigens geregelt. Sie ergeben sich aus dem sog. Vereinsherkommen, also der über Jahre ausgeübten Praxis. Das gilt auch für das Recht auf den Lagerplatz, wenn er jedem Mitglied in gleicher Weise zusteht. Er kann dem Mitglied dann nicht ohne wichtigen Grund oder eine einschlägige satzungsmäßige Grundlage entzogen werden.
Der Lagerplatz kann somit nur mit der Mitgliedschaft gekündigt werden. Denkbar wäre auch, dass der Lagerplatz an den Mitgliedschaftsstatus gebunden ist, demnach z. B. nur „aktiven Mitgliedern“ zusteht. Einen solchen Status und damit verbundene Rechte müsste die Satzung regeln.
FAZIT — Ist die Nutzung der Vereinsanlagen ein Vorteilsrecht, kann sie nicht durch eine Beitragsordnung, die nicht Satzungsbestandteil ist, entzogen werden. Mitgliederrechte und -pflichten kann nur die Satzung konstituieren und – nach bestimmten Vorgaben oder für bestimmte Mitgliedergruppen – einschränken oder entziehen.
Ein Verein fragt: Wir haben in unserer Satzung zwei Vorstandsmitglieder vorgesehen, die jeweils einzelvertretungsberechtigt sind. Anfang des Jahres ist eines der Vorstandsmitglieder überraschend zurückgetreten. Da wir noch handlungsfähig waren, haben wir von einer Nachwahl abgesehen. Nun haben wir erfahren, dass das letzte Vorstandsmitglied krankheitsbedingt geschäftsunfähig ist und einen Betreuer zugeteilt bekommen hat. Kann der Betreuer die Vereinsgeschäfte leiten?
ANTWORT: Nein, ein Betreuer kann das Vorstandsamt nicht ausüben. Der Verein braucht einen Notvorstand.
Die Vorstandsfähigkeit endet, wenn eine Geschäftsunfähigkeit besteht bzw. festgestellt wird. Das damit einhergehende Ende der Vertretungsbefugnis muss zur Eintragung ins Vereinsregister angemeldet werden (BGH, Urteil vom 01.07.1991, Az. II ZR 292/90 für eine GmbH). Steht ein Vorstandsmitglied „unter Betreuung“, entscheidet der Betreuer für den Betreuten. Damit steht jedoch nicht der Betreuer im Vorstandsamt! Da der Betreuer nicht das Amt des Vorstands ausübt, ist der Verein in Ihrem Fall nicht mehr handlungsfähig. Da die „zur Vertretung des Vereins erforder lichen Personen fehlen“, müssen Sie einen Notvorstand nach § 29 BGB durch das Registergericht bestellen lassen. Hier sind alle Vereinsmitglieder antragsberechtigt (OLG Zweibrücken, Beschluss vom 04.07.2013, Az. 3 W 50/13).
PRAXISTIPP — Sehen Sie in Ihrer Satzung ausreichend Vorstandsmitglieder vor! Man kann nie voraussehen, wie das Leben spielt. Ein Ausfall von Vorstandsmitgliedern kann nicht nur durch Rücktritt oder Tod passieren; auch eine länger andau ernde Krankheit kann zu einer Handlungsunfähigkeit führen.
Die Satzung unseres Vereins regelt zur Aufnahme von Mitgliedern lediglich, dass „der Vorstand dafür zuständig“ ist. Nun behauptet der Geschäftsführer eines Vereins, der bei unserem Verein Mitglied ist, er sei auch selbst Mitglied, weil die Satzung kein Aufnahmeverfahren vorsieht und er unwidersprochen an der letzten Mitgliederversammlung teilgenommen habe. Hat er Recht?
ANTWORT: Nein. Auch wenn die Satzung kein spezielles Aufnahmeverfahren vorsieht, kann eine Mitgliedschaft nicht einseitig erklärt werden. Die Teilnahme an der Mitgliederversammlung reicht dafür nicht.
Der Erwerb der Vereinsmitgliedschaft erfordert einen Aufnahmevertrag zwischen Bewerber und Verein (§§ 145 ff. BGB). Dieser Vertrag kommt dadurch zustande, dass der Verein den Aufnahmeantrag des Bewerbers annimmt. Die Annahme ist eine empfangsbedürftige Willenserklärung. Sie wird also erst wirksam, wenn sie dem Mitgliedschaftsbewerber mitgeteilt wird. Eine Ausnahme bestünde nur, wenn der Verein auf die Annahme des Aufnahmeantrags ausdrücklich verzichtet. Das könnte z. B. durch die Satzung geschehen, wäre aber sehr ungewöhnlich und natürlich nicht ratsam.
Weil es für den Vereinsbeitritt keine gesetzlichen Formvorschriften gibt, kann er auch stillschweigend und durch schlüssiges Handeln zustande kommen. Dieses Handeln muss aber eindeutig sein. Das wäre etwa der Fall, wenn der Beitrittswillige den Mitgliedsbeitrag zahlt und der Verein ihn zur Mitgliederversammlung einlädt. Die Tatsache, dass eine Person, ohne eingeladen worden zu sein, an der Mitgliederversammlung teilnimmt, die Versammlungsleitung also die Teilnahme duldet, begründet aber noch keine Mitgliedschaft.
Zwar sind Mitgliederversammlungen grundsätzlich nicht öffentlich, aber der Verein muss nicht kontrollieren, ob Nichtmitglieder teilnehmen.
Aus der Satzungsregelung, dass der Vorstand für die Aufnahme von Mitgliedern zuständig ist, folgt zunächst nur, dass er ohne Zustimmung der Mitgliederversammlung neue Mitglieder aufnehmen darf. Selbst ein Beschluss des Vorstands über die Aufnahme stellt aber noch keine Aufnahmeerklärung dar. Hier geht es nur um die interne Willensbildung, die noch keine rechtliche Erklärung gegenüber dem Beitrittswilligen darstellt. Der Vorstandsbeschluss muss ihm also erst mitgeteilt werden.
Unser Verein wird ein integratives Sportfest mit Unterstützung von Landkreis und Stadt ausrichten. Wir können an den Landkreis für Auf- und Abbau, Durchführung eines Turniers, Stellen von Helfern und Bereitstellung der Sportflächen und Utensilien (Tische, Bänke etc.) eine Rechnung stellen. Handelt es sich hier noch um einen echten Zuschuss ohne Mehrwertsteuer bei der Rechnung?
ANTWORT: Es kommt hier wesentlich darauf an, wie die Vereinbarung mit den Zuwendungsgebern ausgestaltet ist.
Ein unechter – und damit umsatzsteuerpflichtiger – Zuschuss läge nur vor, wenn der Verein Leistungen an den Zuwendungsgeber erbringt. Dass der Mittelabruf als „Rechnung“ bezeichnet wird, spielt dabei keine Rolle. In Ihrem Fall scheint die Zuwendungsvereinbarung (auch wenn sie nicht schriftlich vorliegt) darauf hinauszulaufen, dass Ihr Verein ein Bündel von Leistungen an Landkreis bzw. Stadt erbringt, indem er im Auftrag der öffentlichen Hand Organisationsleistungen übernimmt. Es spielt hier keine Rolle, ob dabei Einzelleistungen vereinbart sind oder die Durchführung der Veranstaltung als komplexes Leistungspaket. Dabei muss der Verein nicht zwingend konkrete inhaltliche Vorgaben von Landkreis bzw. Stadt bekommen.
Die Durchführung einer Veranstaltung stellt sich dann als komplexe Organisationsleistung dar, die der Verein im Auftrag von Landkreis und Stadt ausführt. Leistungsempfänger sind also nicht die Besucher der Sportveranstaltung, sondern die öffentliche Hand, die die Durchführung beauftragt und bezuschusst. Der Zuschuss ist umsatzsteuerbar und -pflichtig.
Um zur steuerlichen Bewertung als echter Zuschuss zu kommen, muss in der Vereinbarung mit den Zuwendungsgebern klargestellt werden, dass der Verein mit dem Zuschuss nur unterstützt werden soll, damit er seine Tätigkeit – das Sportfest – ausüben kann. Das lässt sich gut dann darstellen, wenn es sich bei dem Sportfest um eine typische Tätigkeit des Vereins handelt und nicht um eine Aufgabe des Zuwendungsgebers, die der Verein nur übernimmt. Das gilt insbesondere, wenn die öffentliche Hand nicht alle Kosten trägt. Vermieden werden sollte die „Abrechnung“ einzelner Leistungen. Es ist deswegen empfehlenswert, den Zuschuss nicht als „Rechnung“ abzurufen, sondern lediglich eine Aufstellung aller Kosten beizufügen.
Wichtig — In jedem Fall kann die Durchführung des Sportfests dem Zweckbetrieb zugeordnet werden. Es greift deswegen der ermäßigte Steuersatz. Unter Umständen ist die Umsatzbesteuerung für den Verein sogar vorteilhaft, weil er die Vorsteuer aus den Aufwendungen für das Sportfest ziehen kann.
In unserer letzten Vorstandssitzung kam es bei der Beschlussfassung über ein strittiges Thema zu einem Patt. Der Vorsitzende verwies daraufhin auf die Geschäftsordnung, nach der bei Stimmengleichheit seine Stimme entscheidet. Ein Vorstandsmitglied hat aber nun den Beschluss angefochten, weil das Thema gar nicht auf der Tagesordnung der Sitzung stand. Was gilt hier rechtlich?
ANTWORT: Hier kommt es zunächst auf die Satzung an. Trifft sie keine besonderen Regelungen, gelten die gesetzlichen Vorschriften zur Mitgliederversammlung.
Tagesordnung und Beschlussfassung
§ 28 BGB regelt, dass für die Beschlussfassung im Vorstand die gleichen Vorschriften gelten wie für die Mitgliederversammlung. Weicht die Satzung davon nicht ab, gilt grundsätzlich: Beschlossen werden kann nur über Tagesordnungspunkte, die bereits bei der Einladung zur Mitgliederversammlung mitgeteilt wurden.
Davon gilt eine Ausnahme: Sind alle Vorstandsmitglieder einverstanden, kann auch über Gegenstände beschlossen werden, die nicht auf der Tagesordnung standen. Da diese Zustimmung stillschweigend erteilt werden kann, müssen Vorstandsmitglieder widersprechen. Das ist nur bis zur Abstimmung möglich. Wie auch bei der Mitgliederversammlung müssen alle von den gesetzlichen Vorgaben abweichenden wesentlichen Rechte und Pflichten der Mitglieder in der Satzung geregelt sein. Eine Vereinsordnung, die nicht Satzungsbestandteil ist (also nicht eingetragen ist), kann das nicht. Die Geschäftsordnung des Vorstands ist also in diesem Punkt unwirksam, wenn sie ein Stichentscheidungsrecht des Vorstandsvorsitzenden regelt.
Wurde gegen diese Vorgaben verstoßen, ist der Beschluss nicht wirksam zustande gekommen. Er muss dazu nicht angefochten werden.
Wie löst man Pattsituationen im Vorstand?
Nach diesen Maßgaben ist der entsprechende Antrag in der Vorstandssitzung abgelehnt worden. Ändern sich die Stimmverhältnisse nicht, kann eine Lösung nur über die Mitgliederversammlung gefunden werden. Weil sie dem Vorstand Weisungen erteilen kann, ist es möglich, dass sie für den Vorstand entscheidet, der diese Entscheidung dann umsetzen muss.
In der Mitgliederversammlung erhielt eine geplante Satzungsänderung nicht die erforderliche Mehrheit. Ein Mitglied, das verspätet erschienen war, bat darum, den TOP noch einmal aufzunehmen, weil es wesentliche Argumente beizusteuern hatte. Der Versammlungsleiter folgte dem und ließ nach erneuter Debatte ein zweites Mal abstimmen. Diesmal kam die erforderliche Mehrheit zustande. Ein Mitglied hat diesen Beschluss angefochten, weil eine Abstimmung in der gleichen Versammlung nicht wiederholt werden dürfe. Ist das richtig?
ANTWORT: Grundsätzlich spricht nichts gegen eine erneute Abstimmung. Allerdings müssen bestimmte Vorgaben eingehalten werden.
Keine gesetzlichen Einschränkungen
Es steht dem Verein grundsätzlich frei, den Ablauf der Mitgliederversammlung und damit der Beschlussfassung frei zu gestalten. Aus dem Vereinsrecht des BGB folgt jedenfalls keine Einschränkung, die eine Wiederholung von Abstimmungen grundsätzlich verbietet. Das hat das OLG Düsseldorf ausdrücklich bestätigt (OLG Düsseldorf, Beschluss vom 25.11.2025, Az. 3 W 187/25). Dabei müssen aber evtl. satzungsmäßige Vorgaben beachtet werden und es dürfen nicht die Rechte der Mitglieder berührt werden.
Macht die Satzung Einschränkungen?
Dass die Satzung die Wiederholung von Beschlussfassungen auf der gleichen Versammlung ausdrücklich ausschließt, wäre ungewöhnlich. Zu prüfen wäre, ob sie allgemeine Einschränkungen enthält, die das ausschließen.
Die allgemeine Vorgabe des § 32 BGB, dass der TOP bereits bei der Einladung angekündigt werden muss, spielt hier keine Rolle, weil der Beschlussgegenstand ja der gleiche ist.
Die Mitgliederrechte werden hier grundsätzlich nicht berührt, weil jedes Mitglied einen Verfahrensantrag stellen kann, den Beschluss nicht zu wiederholen. Darüber beschließt dann die Versammlung mit einfacher Mehrheit. Außerdem muss ja auch für den Beschlussantrag die erforderliche Mehrheit zustande kommen.
Alle Mitglieder müssen beim zweiten Beschluss noch anwesend sein
Da Mitglieder grundsätzlich davon ausgehen dürfen, dass ein TOP nicht neu verhandelt wird, ist durch die Versammlungsleitung zu prüfen, ob noch alle Mitglieder anwesend sind. Ein bereits erledigter TOP darf nicht wieder aufgenommen werden, wenn inzwischen Mitglieder die Versammlung verlassen haben. Das wäre ein Verstoß gegen den Grundsatz von Treu und Glauben und damit eine Verletzung der Mitgliederrechte (KG Berlin, Urteil vom 07.02.2011, Az. 24 U 156/10).
Kurz vor Jahresschluss hat das Steueränderungsgesetz 2025 alle parlamentarischen Hürden genommen. Es enthält u. a. auch die umfassendsten Änderungen im Gemeinnützigkeitsrecht seit 2020. Nachfolgend zeigen wir Ihnen, was sich zum 01.01.2026 geändert hat.
Die Änderungen in der Kompakt-Übersicht
Für den schnellen Überblick präsentieren wir die Änderungen zunächst in Stichworten:
- Anhebung der Umsatzfreigrenze für den steuerpflichtigen wirtschaftlichen Geschäftsbetrieb auf 50.000 Euro (§ 64 Abs. 3 S. 1 AO),
- Anhebung der Ehrenamtspauschale auf 960 Euro (§ 3 Nr. 26a EStG),
- Anhebung des Übungsleiterfreibetrags auf 3.300 Euro (§ 3 Nr. 26 EStG),
- Anhebung der Haftungsgrenze der §§ 31auf und 31b BGB auf 3.300 Euro,
- Anhebung der Freigrenze bei der Pflicht zur zeitnahen Mittelverwendung auf 100.000 Euro (§ 55 Abs. 1 Nr. 5 S. 4 AO),
- Verzicht auf eine Sphärenzuordnung von Einnahmen, bei Körperschaften mit Einnahmen unter 50.000 Euro (§ 64 Abs. 3 S. 2 AO),
- Erhöhung der Freigrenze bei sportlichen Veranstaltungen,
- Einführung von E-Sport als neuen gemeinnützigen Zweck (§ 52 Abs. 2 S. 1 Nr. 21 AO),
- Behandlung von Photovoltaikanlagen als steuerlich unschädliche Betätigung bei der Gemeinnützigkeit (§ 58 Nr. 11 AO),
- Erhöhung der Grenze für die Durchschnittssatzbesteuerung bei der Umsatzsteuer von 45.000 auf 50.000 Euro,
- Steuerbefreiung von Prämien bei Olympischen und Paralympischen Spielen.
Nachfolgend werden die einzelnen Neuerungen genauer vorgestellt und erklärt.
Anhebung der Umsatzfreigrenze
Die Umsatzfreigrenze für steuerpflichtige wirtschaftliche Geschäftsbetriebe nach § 67a Abs. 1 S. 1 AO ist ab 2026 von 45.000 Euro auf 50.000 Euro angehoben worden. Ihre gemeinnützige Körperschaft kann also in größerem Umfang Einnahmen aus nicht zweckbezogenen wirtschaftlichen Tätigkeiten erzielen, ohne dass das ertragsteuerliche Folgen hat.
Erhöhung der Freigrenze bei sportlichen Veranstaltungen
An die geänderte Umsatzfreigrenze für steuerpflichtige wirtschaftliche Geschäftsbetriebe angepasst worden ist auch die Zweckbetriebsfreigrenze für sportliche Veranstaltungen in § 67a Abs. 1 S. 1 AO.
Nach dieser Regelung sind sportliche Veranstaltungen eines Sportvereins grundsätzlich ein steuerbegünstigter Zweckbetrieb, wenn die Einnahmen einschl. der Umsatzsteuer insgesamt 50.000 Euro (bisher 45.000 Euro) im Jahr nicht übersteigen. Das gilt auch dann, wenn an den Sportveranstaltungen bezahlte Sportler beteiligt sind. Diese Zweckbetriebsfiktion dient der Vereinfachung und der Bürokratieentlastung der Vereinsbesteuerung.
Anhebung von Übungsleiter- und Ehrenamtsfreibetrag
Die Ehrenamtspauschale in § 3 Nr. 26a EStG ist von bisher jährlich 840 Euro auf 960 Euro erhöht worden. Der Übungsleiterfreibetrag in § 3 Nr. 26a EStG ist von 3.000 Euro auf 3.300 Euro gestiegen.
Entsprechend angepasst wurde auch die Regelung des § 11a Abs. 1 Nr. 5 SGB II, die die steuerlichen Pauschalen auch von der Sozialversicherung befreit. Anders als bisher wird hier keine Betragsgrenze mehr genannt, sondern auf die Regelung des § 3 Nr. 26 EStG verwiesen. Zukünftige Anpassungen der Freibeträge machen also keine Änderung des SGB mehr erforderlich.
Neben der betragsmäßigen Erhöhung stellt die Änderung klar, dass mit der jeweils ausgeübten Tätigkeit selbst steuerbegünstigte Zwecke verfolgt werden müssen. Die Finanzverwaltung hat das zwar schon bisher so gesehen (R 3.26a Abs. 1 EStR); aus dem Gesetzeswortlaut ging das aber nicht eindeutig hervor.
Wichtig — Damit wird klargestellt, dass insbesondere Tätigkeiten im Rahmen steuerpflichtiger wirtschaftlicher Geschäftsbetriebe nicht begünstigt sind.
In gleicher Weise angepasst worden ist § 82 Abs. 1 S. 2 Nr. 8 SGB XII (Sozialhilfe), wonach die Freibeträge anrechnungsfrei bleiben. Auch das Asylbewerberleistungsgesetz ist entsprechend angepasst worden. § 7 Abs. 3 S. 2 und 4 nennt nicht mehr die feste Grenze von 250 Euro, sondern ein Zwölftel des in § 3 Nr. 26 des EStG genannten Betrags.
Höhere Grenzen in Kombination mit Minijob
Im Zuge der Anpassung des Mindestlohns steigt die Vergütungsgrenze für geringfügige Beschäftigungen (Minijob) von 556 Euro auf 603 Euro. Damit ändern sich auch die Obergrenzen für die Kombination von Minijob und Ehrenamts- bzw. Übungsleiterfreibetrag.
Liegen die übrigen Voraussetzungen vor, können Sie in Kombination mit der Ehrenamtspauschale künftig 683 Euro monatlich zahlen (603 Euro + 80 Euro), ohne dass die Minijobgrenze überschritten wird. Bei der Kombination mit dem Übungsleiterfreibetrag sind es monatlich 878 Euro (603 Euro + 275 Euro).
Anhebung des Freibetrags für die Haftung im Ehrenamt
Deutlich erhöht wird die Vergütungsgrenze für die Haftungsfreistellung ehrenamtlich Tätiger. Bisher galt nach §§ 31a und 31b BGB, dass Organ mitglieder und ehrenamtliche tätige Vereinsmitglieder für Schäden gegenüber dem Verein nur bei grober Fahrlässigkeit und Vorsatz haften, wenn ihre jährliche Vergütung 840 Euro nicht übersteigt.
Dieser Betrag entsprach der bisherigen Ehrenamtspauschale nach § 3 Nr. 26a EStG. Diese Grenze ist auf 3.300 Euro angehoben worden, also auf die neue Höhe des Übungsleiterfreibetrags in § 3 Nr. 26 EStG.
PRAXISTIPP — Diese Neuregelung trägt der Tatsache Rechnung, dass auch Tätigkeiten im Rahmen der Übungsleiterpauschale im Kern ehrenamtlich ausgeübt werden, weil die Stundenvergütungen meist relativ gering sind, zumal das Mindestlohngesetz hier nicht greift.
Pflicht zur zeitnahen Mittelverwendung
Zu den deutlichsten Änderungen im Gemeinnützigkeitsrecht gehört die Anhebung der Freigrenze für die zeitnahe Mittelverwendung. Sie steigt von bisher 45.000 Euro auf 100.000 Euro Gesamteinnahmen pro Jahr. Die Anhebung der Grenze fällt also sehr hoch aus. Lt. der Gesetzesbegründung betrifft das rund 90 Prozent der steuerbegünstigten Körperschaften.
Bei Gesamteinnahmen bis 100.000 Euro entfällt Verwendungspflicht
Liegen die Gesamteinnahmen nicht über 100.000 Euro im Jahr, entfällt die Pflicht zur zeitnahen Mittelverwendung – also nicht nur die Nachweispflicht, sondern die tatsächliche Verwendungspflicht.
Damit erübrigt sich einerseits ein im Einzelfall oft recht aufwändiges Nachweisverfahren (Mittelverwendungsrechnung). Für Ihre gemeinnützige Einrichtung stellt das eine deutliche Vereinfachung bei den buchhalterischen Nachweisen dar, weil die zeitnahe Mittelverwendung im Rahmen einer herkömmlichen Einnahmen-Überschuss-Rechnung oft nicht ausreichend dokumentiert ist. Sie mussten also zusätzliche – liquiditätsbezogene – Aufstellungen machen, deren Inhalt und Umfang durch die Finanzverwaltung nicht definiert ist.
Vereine können besser in Vermögensverwaltung investieren
Andererseits bieten sich gemeinnützigen Einrichtungen künftig bessere Möglichkeiten, in Vermögensverwaltung und Mittelbeschaffungsbetriebe zu investieren, weil die Beträge, die hier verwendet werden dürfen, nicht mehr auf freie Rücklagen (§ 62 Abs. 1 Nr. 3 AO) und Vermögenszuführungen (§ 62 Abs. 3 AO) beschränkt sind. Theoretisch können Sie also Rücklagen in unbegrenzter Höhe bilden. Begrenzt sind sie nur durch die allgemeinen gemeinnützigkeitsrechtlichen Vorgaben. D. h., die satzungsmäßigen Tätigkeiten dürfen gegenüber der Vermögensverwaltung nicht in den Hintergrund treten. Dann würden nämlich „in erster Linie eigenwirtschaftliche Zwecke – z. B. gewerbliche Zwecke oder sonstige Erwerbszwecke – verfolgt werden“, was § 55 Abs. 1 S. 1 AO verbietet.
Wichtig — Die Finanzverwaltung hat sich zu den Grenzen einer solchen – nicht zeitnahen – Mittelverwendung im Rahmen der Freigrenze bisher nicht geäußert. Da die finanziellen Spielräume mit der Anhebung der Grenze erheblich größer werden, wird sie hier sicher noch entsprechende Vorgaben erlassen.
Bestehen bleibt die Pflicht zum Nachweis der zeitnahen Mittelverwendung nur noch für gemeinnützige Körperschaften mit höheren Einnahmen.
E-Sport ist jetzt gemeinnützig
Eingeführt worden ist die seit langem geforderte Gemeinnützigkeit des „E-Sport“. In § 52 Abs. 2 S. 1 Nr. 21 AO wird neben Schach der E-Sport aufgelistet. Das bedeutet, dass E-Sport kein eigen ständiger gemeinnütziger Zweck ist, sondern – wie Schach – durch eine gesetzliche Fiktion als Sport behandelt wird. Damit gelten auch die Regelung zur Zweckbetriebseigenschaft des Sports in § 67a AO, vor allem die unterschiedliche Behandlung von Amateur und Profisport und die pauschale Zweckbetriebsgrenze von 50.000 Euro.
So ist E-Sport gesetzlich definiert
Bei E-Sport („elektronischer Sport“) – so die Gesetzesbegründung – handelt es sich um einen sportlichen, digitalen Wettkampf, bei dem Menschen mit Hilfe physischer Kontrollelemente (Controller, Tastatur etc.) Videospiele am Computer oder einer Spielkonsole gegeneinander spielen. Das Spielfeld, die zu betrachtenden Regeln sowie das Resultat werden dabei durch die Software definiert. Die motorischen Fähigkeiten der spielenden Personen müssen dabei maßgeblichen Einfluss auf den Spielerfolg haben; er darf nicht lediglich vom Zufall abhängen. Durch die Ausübung von E-Sport wird insbesondere die Zusammenarbeit in einem Team sowie die Reaktionsfähigkeit geschult.
Wichtig — Die Definition dessen, was E-Sport ist, wird Rechtsprechung und Finanzverwaltung sicher lange beschäftigen. In jedem Fall wird nur wettkampfmäßig betriebener E-Sport begünstigt sein. Wenn Ihr Verein E-Sport anbieten will, sollten Sie sich insbesondere auch der Suchtprävention widmen und einen gesunden Umgang mit dem Medium vermitteln und weiteren Aspekten widmen, die zu einer Verbesserung der Fähigkeiten im Wettkampf und/oder zu einem gesunden Umgang mit dem Medium führen.
Ebenfalls begünstigt sollen im Rahmen des E-Sports der Gesetzesbegründung zufolge folgenden Tätigkeiten sein: Methoden- und Vermittlungskompetenz, Sportpsychologie, Teamkommunikation, Sozialkompetenz, Trainingsplanung und Verletzungsprävention.
Die Anforderungen an die Satzung
Hinsichtlich der Satzungsanforderungen werden Sie sich zunächst an den allgemeinen Anforderungen der §§ 59, 60 AO und insbesondere der Anlage 1 zu § 60 AO orientieren müssen.
Was den Zweck anbelangt, ist die Tendenz zu beobachten, dass die Finanzverwaltung verlangt, den konkreten Zweck wortwörtlich aus dem Katalog des § 52 Abs. 2 S. 1 AO zu übernehmen. In der Rechtsprechung sind diese Fragen nicht hinreichend geklärt. Wir empfehlen, den Zweck wortwörtlich zu übernehmen.
MUSTERFORMULIERUNG / Steuer
Begünstigte Zwecke
Der Verein verfolgt ausschließlich und unmittelbar gemeinnützige Zwecke im Sinne des Abschnitts „Steuerbegünstigte Zwecke“ der Abgabenordnung. Zweck des Vereins ist die Förderung des Sports, insbesondere des E-Sports“.
Weiter sieht § 60 Abs. 1 S. 1 AO vor, dass die Zweckverwirklichung so genau bestimmt sein muss, dass aufgrund der Satzung geprüft werden kann, ob die satzungsmäßigen Voraussetzungen für Steuervergünstigungen gegeben sind. Bei den Angaben zur Zweckverwirklichung sollten die Vorgaben umgesetzt werden, die sich aus der Gesetzesbegründung ergeben.
Wichtig — Der Bundesrat hat hier klare Kriterien und Maßstäbe gefordert, die eine sichere und rechtssichere Abgrenzung ermöglichen. Bei der Zweckverwirklichung sollten daher die Vorgaben umgesetzt werden, die sich aus der Gesetzesbegründung ergeben. Hier bietet es sich an, der Satzung eine Präambel voranzustellen.
MUSTERFORMULIERUNG / Präambel
Der Verein fördert den E-Sport. Er versteht hierunter, dass er Menschen anleitet und trainiert, um in einem Team (Reaktions-) Fähigkeiten, taktische, motorische und auch strategische Kenntnisse und Aufmerksamkeit zu entwickeln, um an Wettkämpfen und Turnieren teilzunehmen. Bei diesen darf das Ergebnis nicht durch Zufallselemente beeinflusst werden. Der Verein verpflichtet sich, die USK-Alterskennzeichnung zu beachten und sich in keiner Weise an Computerspielen mit gewaltverherrlichenden Inhalten, wie auch Spielen, die in anderer Weise die Würde des Menschen verletzen, oder Online-Glücksspielen zu beteiligen.
Die weiteren Punkte können dann in der Satzung zur Zweckverwirklichung umgesetzt werden.
MUSTERFORMULIERUNG / Zweckverwirklichung
Der Zweck des Vereins wird unter Beachtung des Jugendschutzes insbesondere durch folgende Maßnahmen verwirklicht:
- Durchführung von Trainings im Bereich des E-Sports, also einem Wettkampf zwischen menschlichen Personen in Computer- und Videospielen einschl. mobiler und Virtual-Reality-Plattformen mit Hilfe von Eingabegeräten (Controller, Tastatur, Maus, Touchscreen etc.).
- Bei dem Trainingsbetrieb widmet sich der Verein auch der Methoden- und Vermittlungskompetenz, Sportpsychologie, Teamkommunikation, Sozialkompetenz, Trainingsplanung, Verletzungs- und Suchtprävention sowie weiterer Aspekte, die zu einer Verbesserung der Fähigkeiten im Wettkampf und/oder zu einem gesunden Umgang mit dem Medium führen.
- Durchführung von Wettbewerben oder der Teilnahme daran.
Wichtig — Insbesondere der Aspekt des Jugendschutzes sollte hier aufgenommen werden, da dieser im Gesetzgebungsverfahren stets betont wurde.
Sphärenzuordnung bei wirtschaftlichen Geschäftsbetrieben
Als grundsätzliche Neuerung eingeführt worden ist, dass bei Unterschreitung der Umsatzfreigrenze keine Abgrenzung von Zweckbetrieb und steuerpflichtigen wirtschaftlichen Geschäftsbetrieben mehr vorgenommen werden muss. § 64 Abs. 3 AO ist dazu durch folgenden Satz ergänzt worden: „Falls die Einnahmen aus sämtlichen wirtschaftlichen Geschäftsbetrieben (§ 14) die Grenze nach S. 1 nicht überschreiten und insgesamt ein Gewinn erzielt wird, ist damit eine Prüfung, ob die Voraussetzungen der §§ 65 bis 68 vorliegen, nicht mehr erforderlich“.
Wichtig — Die ursprüngliche Formulierung aus dem Regierungsentwurf des Gesetzes wurde geändert. Damit – so die Gesetzesbegründung – wird klargestellt, dass die Voraussetzung, dass ein Gewinn erzielt worden sein muss, sich auf eine Gesamtbetrachtung aller Einnahmen sämtlicher wirtschaftlicher Geschäftsbetriebe (also auch der Zweckbetriebe) bezieht.
Die konkreten Folgen der Neuregelung
Diese Neuregelung bedeutet, dass – ertragsteuerlich – alle wirtschaftlichen Geschäftsbetriebe wie Zweckbetriebe behandelt werden, wenn ihre Gesamtumsätze brutto nicht höher sind als 50.000 Euro und insgesamt ein Gewinn erzielt wird. Damit wird das Prinzip der pauschalen Zweckbetriebsgrenze von Sportveranstaltungen auf alle wirtschaftlichen Geschäftsbetriebe übertragen – allerdings mit den zusätzlichen Bedingungen der Erzielung eines Gesamtgewinns.
Das bedeutet für Sie zunächst eine buchhalterische Vereinfachung: Die Abgrenzung von Zweckbetrieben und steuerpflichtigen wirtschaftlichen Geschäftsbetrieben ist nicht mehr erforderlich, wenn die Gesamtumsätze 50.000 Euro nicht überschreiten.
Allerdings muss zuvor sichergestellt sein, dass weder die Umsatzfreigrenze überschritten wird, noch ein Verlust entsteht. Sie müssen Umsätze und Erträge also mindestens grob überschlagen, bevor Sie auf eine buchhalterische Trennung der Sphären verzichten können.
Leichtere Verlust- und Gewinn-Verrechnung unterschiedlicher Sphären
Zugleich bedeutet die Regelung, dass eine Verrechnung von Gewinnen und Verlusten von Zweckbetrieben und steuerpflichtigen wirtschaftlichen Geschäftsbetrieben erfolgt. Verluste im steuerpflichtigen Bereich sind dann nur noch gemeinnützigkeitsrelevant, wenn sie nicht durch Überschüsse der Zweckbetriebe gedeckt werden.
PRAXISTIPP — Die Regelung ist insbesondere deswegen sinnvoll, weil damit auf eine Trennung eng zusammenhängender Einnahmen und Kosten verzichtet werden kann. Das gilt z. B. für den Verkauf von Speisen und Getränken in Zusammenhang mit Kulturveranstaltungen.
Von Vorteil ist die Neuregelung für Sie auch dann, wenn Ihr Verein Bewirtungsleistungen erbringt, die je nach Kundengruppe als Zweckbetrieb begünstigt sein können. So ist z. B. im Rahmen von Bildungsveranstaltungen nur die Verpflegung von Teilnehmern ein Zweckbetrieb. Das gleiche gilt für eine Cafeteria in einem Alten heim. Hier sind nur die Umsätze mit Heimbewohnern begünstigt. Im Rahmen der Umsatzfreigrenze ist eine Aufteilung der Umsätze dann nicht mehr erforderlich:
Die Trennung der Sphären ist aber nicht nur für eine mögliche Ertragsbesteuerung relevant, sondern auch für die Mittelverwendung. Ist eine Trennung zwischen zweckbezogenen und nicht zweckbezogenen wirtschaftlichen Tätigkeiten nicht mehr erforderlich, gilt das auch für die zweckgebundene Mittelverwendung.
Verluste – auch Dauerverluste – im steuerpflichtigen Bereich sind dann ohne Folgen für die Gemeinnützigkeit, solange sie durch Einnahmen aus Zweckbetrieben gedeckt werden.
Umsatzsteuerlich bleibt Trennung bestehen
Die Regelung gilt aber nur ertragsteuerlich. Regelmäßig werden Umsätze von Zweckbetrieben und steuerpflichtigen wirtschaftlichen Geschäfts betrieben auch umsatzsteuerlich unterschiedlich behandelt. Dann muss eine buchhalterische Trennung erfolgen.
Beispiel 1
Die Überlassung von Sportanlagen an Mitglieder unterliegt als Zweckbetrieb nach § 65 AO dem ermäßigten Steuersatz; die Überlassung an Nichtmitglieder ist dagegen ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb, für den der Regelsteuersatz gilt.
Folge: Die jeweiligen Einnahmen müssen also aus umsatzsteuerlichen Gründen getrennt erfasst werden.
Beispiel 2
Die Teilnahmegebühren bei Sportveranstaltungen sind nach § 4 Nr. 22a UStG umsatzsteuerbefreit. Dagegen ist die Überlassung von Sportanlagen umsatzsteuerpflichtig.
Folge: Da ein Vorsteuerabzug nur möglich ist, wenn die Eingangsumsätze für steuerpflichtige Ausgangsumsätze verwendet werden, müssen nicht nur die Erlöse, sondern auch die Kosten buchhalterisch getrennt erfasst bzw. entsprechend aufgeteilt werden.
Photovoltaikanlagen im Verein
Der Betrieb von Photovoltaikanlagen ist jetzt ausdrücklich unschädlich für die Gemeinnützigkeit.
Der neue § 58 nr. 11 AO
In § 58 AO ist dazu eine neue Nr. 11 eingefügt worden. Die Steuervergünstigung wird danach nicht dadurch ausgeschlossen, dass „eine Körperschaft Mittel für die Errichtung und den Betrieb von Photovoltaikanlagen und anderen Anlagen nach dem Erneuerbare-Energien-Gesetz verwendet, soweit es sich dabei nicht um den Hauptzweck der Körperschaft handelt.“
Unter „andere Anlagen“ fallen Solar- und Geothermieanlagen sowie Energieerzeugung aus Biomasse.
§ 58 AO definiert schon jetzt einige wirtschaftliche Tätigkeiten, die als Nebentätigkeiten für die Gemeinnützigkeit unschädlich sein sollen, z. B. die Personalgestellung und den bezahlten Sport. Das ändert nichts an einer möglichen Ertragsteuerpflicht dieser Betriebe. Der Betrieb von Photovoltaikanlagen hat hier nur insoweit eine Sonderstellung, als es weder um Leistungen an andere begünstigte Einrichtungen geht noch um Tätigkeiten (wie z. B. der Profisport), die eng mit begünstigten Tätigkeiten verbunden sind.
Die beiden bedeutendsten Wirkpunkte der Neuregelung
Die Neuregelung hat also in zweierlei Hinsicht Bedeutung:
- Die Energieeinspeisung wird aus anderen steuerpflichtigen wirtschaftlichen Geschäftsbetrieben herausgestellt. Schon bisher galt, dass solche Betriebe nicht Hauptzweck der Körperschaft sein durften. Die Neuregelung würde bedeuten, dass dieses Kriterium für die Energieeinspeisung gesondert angewendet wird. Sie bleibt also unschädlich für die Gemeinnützigkeit, auch wenn sie zusammen mit anderen nicht begünstigten Betrieben zur Haupttätigkeit wird.
- Durch die Neuregelung – so die Gesetzesbegründung – ist sowohl der Einsatz von Mitteln zum Bau und zum Betrieb als auch zur Abdeckung der möglicherweise unvermeidlichen dauerhaften Verluste unschädlich für die Gemeinnützigkeit.
Wichtig — Die Gesetzesbegründung geht davon aus, dass die Anlagen regelmäßig überwiegend der Produktion von selbstverbrauchtem Strom dienen und nur der Reststrom in das öffentliche Netz eingespeist wird. Aus dem Gesetzeswortlaut geht aber das nicht hervor.
Gewinne aus solchen Photovoltaikanlagen sind grundsätzlich steuerpflichtig. Neben der allgemeinen Umsatzfreigrenze gilt aber insbesondere die Steuerbefreiung des § 3 Nr. 72 EStG.
Anhebung der Durchschnittssatzgrenze bei der Umsatzsteuer
Körperschaften, die gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen, können nach § 23a UStG für den Vorsteuerabzug einen Durchschnittssatz von sieben Prozent der Umsätze ansetzen. Das gilt nur, wenn
- sie als steuerbegünstigt anerkannt sind,
- der Umsatz im Vorjahr nicht über 45.000 Euro lag und
- der Verein nicht bilanzierungspflichtig ist.
Sinn und Zweck der Regelung ist die Vereinfachung des Besteuerungsverfahrens. Die gemeinnützige Einrichtung muss die Vorsteuerbeträge aus den verschiedenen Aufwendungen (Eingangsumsätzen) nicht einzeln erfassen. Stattdessen wird die Vorsteuer pauschal mit sieben Prozent der Umsätze angesetzt. Die Umsätze selbst werden wie gewohnt besteuert.
Die Umsatzgrenze von bisher 45.000 Euro wird parallel zu der Erhöhung der Umsatzfreigrenze für steuerpflichtige wirtschaftliche Geschäfts-betriebe auf 50.000 Euro angehoben.
Sportunfälle gehören bei manchen Sportarten zum Alltag. Hier können sich auch Haftungsrisiken für den Verein ergeben. Welche Kriterien konkret gelten, zeigt ein Fall, der dem OLG Brandenburg zur Entscheidung vorlag.
Um diesen Fall ging es beim OLG
Ein 14-jähriger Judo-Sportler fiel beim Training mit einem älteren Trainingspartner auf seinen ausgestreckten Arm und verletzte sich erheblich. Er verklagte den Verein auf Schmerzensgeld und Schadenersatz. Die Begründung lautete, dass die Trainer hätten nicht zulassen dürfen, dass er mit einem schwereren, älteren, stärkeren und kampferfahreneren Mitglied kämpfte. Die Trainer hätten ihre Aufsichts- und Fürsorgepflicht grob verletzt, weil sie nicht eingriffen. Die erlittenen Verletzungen beruhten auf Regelverstöße des Trainingspartners. Sie seien sehr selten und nicht judotypisch.
So entschied das OLG
Das OLG Brandenburg hat die Klage abgewiesen (Urteil vom 11.03.2025, Az. 6 U 61/24).
Keine Gefährdungshaftung
Das OLG hat zunächst klargestellt, dass beim Trainings betrieb eines Sportvereins keine sog. Gefährdungshaftung vorliegt.
Wichtig — Bei einer Gefährdungshaftung kommt es nicht auf ein Verschulden an. Sie betrifft erlaubte Tätigkeiten, die zwangsläufig zu einer gewissen Gefährdung führen, wie z. B. beim Betrieb eines Fahrzeugs oder dem Halten eines Tieres. Eine solche Gefährdungshaftung greift für den Trainingsbetrieb von Sportvereinen nach Ansicht des OLG aber nicht, weil dafür eine spezialgesetzliche Grundlage fehlt.
Folge: Die Haftung für Schäden, die aus dem Sportbetrieb entstehen, ist also verschuldensabhängig. Dem Verein muss deswegen nachgewiesen werden, dass er seine Sorgfaltspflichten vernachlässigt hat.
Wie ist es um die Fürsorgepflichten des Vereins bestellt?
Das OLG begründet die Fürsorge- und Organisationspflichten des Vereins nicht aus dem allgemeinen Haftungsrecht (§ 823 BGB), sondern aus dem Mitgliedschaftsverhältnis, also einer schuldrechtlichen Verpflichtung. Aus dem vereinsrechtlichen Mitgliedschaftsverhältnis folgt die Verpflichtung jeder Partei, sich so zu verhalten, dass Person, Eigentum und sonstige Rechtsgüter des anderen Teils nicht verletzt werden.
Das gilt v. a. dann, wenn die Beteiligten dem anderen Teil eine gesteigerte Einwirkung auf ihre Belange gestatten und daher in einem höheren Maße als sonst auf Wahrung und Schutz ihrer Rechtsgüter durch den anderen Teil vertrauen bzw. zu vertrauen gezwungen sind. Dabei sind Umfang und Inhalt von Schutzpflichten nicht einheitlich für alle Schuldverhältnisse bestimmbar. Sie hängen vielmehr vom Zweck, der Verkehrssitte und den Anforderungen des „redlichen Geschäftsverkehrs“ ab.
Welche Sicherungsmaßnahmen muss ein Verein treffen?
Im Grundsatz gilt für Schuldverhältnisse, dass nicht für alle denkbaren Schäden Vorsorge getroffen werden muss. Es müssen nur die Vorkehrungen getroffen werden, die geeignet sind, die Schädigung des Vertragspartners abzuwenden. Dieser „im Verkehr erforderlichen Sorgfalt“ (§ 276 Abs. 2 BGB) ist deshalb genüge getan, wenn im Ergebnis ein Sicherheitsgrad erreicht ist, den die in dem entsprechenden Bereich herrschende Verkehrsauffassung für erforderlich hält.
Daher reicht es aus, die Sicherheitsvorkehrungen zu treffen, die ein verständiger, umsichtiger, vorsichtiger und gewissenhafter Mensch für ausreichend halten darf, um andere vor Schäden zu bewahren, und die ihm den Umständen nach zuzumuten sind.
Verein muss Sportler nicht vor typischen Gefahren schützen
Für die sportliche Betätigung in Vereinen ist anerkannt, dass die Fürsorgepflicht des Vereins die Verpflichtung umfasst, die mit der Sportausübung verbundenen Gefahren zu beobachten und zu beherrschen. Das bedeutet nicht, dass ein Verein sämtliche Risiken minimieren und dass die Sportausübung völlig gefahrenfrei vonstattengehen muss.
Der Verein muss die Sportausübenden v. a. nicht vor den typischerweise entstehenden Gefahren schützen. Er muss lediglich all das verhindern bzw. unterlassen, was zu einer über die ohnehin typischen Risiken hinausgehenden zusätzlichen Gefährdung der Sportler beiträgt.
Umfang der Pflichten hängt von mehreren Kriterien ab
Welche Pflichten danach bestehen, hängt vom Einzelfall ab. Hier spielt v. a. die Sportart eine Rolle, aber auch die konkreten Übungen, das Alter, die Erfahrung und der Leistungs- und Trainingsstand der Sportler. Weitere Maßstäbe sind außergesetzliche Vorgaben wie z. B. einschlägige DIN-Normen, Unfallverhütungsvorschriften und Regelungen der Sportverbände.
Im Fall der Beteiligung Minderjähriger gelten zudem neben den allgemeinen Organisationspflichten des Vereins erhöhte Aufsichts- und Schutzpflichten.
Die Pflichten des Vereins im Judosport
Das OLG hat die sportartspezifischen Schutzpflichten des Vereins für den Judo-Sport konkretisiert.
Training mit Alters- und Leistungsmischung war keine Pflichtverletzung
Keine Pflichtverletzung sah es darin, dass der Verein das Training so organisiert hatte, dass in Alter, Gewicht, Erfahrung und sportlichen Fähigkeiten überlegene, erwachsene Trainingspartner auch an dem Training teilnahmen, das der Altersgruppe bis 18 Jahre offensteht.
Das Gericht verweist hier auf das Gutachten eines von der Vorinstanz beauftragten Sachverständigen. Danach gibt es im Judo keinen Grundsatz, dass ein Judoka einen anderen Judoka aufgrund Alters, Gewichts, Erfahrung und Gürtelrang nicht zu einem Übungskampf auffordern darf. Es sei sogar üblich, dass Judoka unterschiedlichen Alters, Gewichts und Graduierung miteinander trainierten und Randoris kämpften.
Was steht in der Wettkampfordnung des deutschen Judobundes?
Auch in den regulären Wettkämpfen träfen Judoka mit sehr unterschiedlichem Kenntnis-und Erfahrungsschatz aufeinander. Das lasse die Wettkampfordnung des Deutschen Judo Bundes ab dem gelben Gürtel in allen Alters- und Gewichtsklassen ab 13 Jahre zu.
Der Verein war deshalb nicht verpflichtet, durch seine Trainer dafür zu sorgen, dass es nicht zu einem Randori zwischen dem Erwachsenen und dem minderjährigen Judoka kommen würde.
Handeln eines Mitglieds ist dem Verein nicht zuzurechnen
Das OLG hat ferner klargestellt, dass das Verhalten des Sportlers dem Verein nicht zuzurechnen ist. Er hat als Vereinsmitglied teilgenommen, nicht als Trainer oder Übungsleiter, war also nicht „Erfüllungsgehilfe“ des Vereins (§ 278 BGB).
Wichtig — Bei Regelverstößen kommt deshalb eine persönliche Haftung des Sportlers infrage, der den anderen Sportler verletzt hat. Dessen Verhalten kann – sofern es überhaupt zu beanstanden ist – nur dann eine Pflichtverletzung des Vereins darstellen, wenn
- der Trainer diese Gefahrensituation wahrgenommen hat und nicht eingeschritten ist oder
- wenn er sie infolge einer Pflichtverletzung nicht wahrgenommen hat.
Pflichtverletzung durch nichtbeaufsichtigen des Kampfes?
Das OLG sah auch keine Pflichtverletzung des Vereins darin, dass die Trainer den Vorgang hätten beobachten und bei Bedarf einschreiten müssen. Denn der Übungskampf fand im Rahmen eines altersgemischten Gruppentrainings statt, bei dem eine Einzelbetreuung offenkundig nicht vorgesehen und im Hinblick auf das Alter des verletzten Jugendlichen und seiner Kampferfahrung auch nicht notwendig war.
Auch eine laufende Beobachtung durch den Verein war nicht erforderlich, weil es sich um einen Übungskampf mit reduziertem Körperkrafteinsatz handelte und das bei Judo übliche allgemeine Rücksichtnahmegebot und die Wettkampferfahrung des Jugendlichen das nicht erforderte. Zudem hätte der Trainer seine Aufsichtspflichten dann gegenüber den anderen Trainierenden nicht ausreichend wahrnehmen können. Es gab also keinen Anlass für eine ständige Beobachtung des Übungskampfes.
Kein regelwidriges Verhalten des Kampfpartners
Das Gericht sah auch keine Anhaltspunkte für ein regelwidriges Verhalten des Trainingspartners. Selbst wenn der Trainingspartner regelwidrig vorgegangen wäre (indem er dem Jugendlichen durch Anwendung eines Hebelgriffes Schmerzen zugefügt hätte), wäre dieses Verhalten dem Verein nicht zuzurechnen, weil der Trainingspartner eben nicht als Erfüllungsgehilfe des Vereins (§ 278 BGB) gehandelt hat.
Wann verletzt ein Trainer seine Pflichten?
Die Trainer dagegen sind Erfüllungsgehilfe des Vereins. Das OLG hat deswegen auch geprüft, ob ihr Verhalten eine Pflichtverletzung begründen konnte.
Engmaschige Überwachung angezeigt?
Eine dem Verein zuzurechnende Pflichtverletzung könnte sich nur dann ergeben, wenn der Trainer die Schmerzbekundungen hätte wahrnehmen und ihn das zum Einschreiten hätte veranlassen müssen.
Das konnte das Gericht nicht feststellen. Es bestand kein Anlass für eine engmaschige Überwachung des Randoris. Es war auch nicht ersichtlich, dass die Schmerzbekundungen des Jugendlichen so laut waren, dass der Trainer sie hätte wahrnehmen müssen. Auch dass der Kampfpartner regelwidrig auf die rechte Schulter des Teenagers gefallen war und dadurch die Verletzung verursacht hatte, begründete keine Pflichtverletzung des Vereins.
Teenager war situativ nicht überfordert
Zwar kann die situative Überforderung eines Sportschülers durch Konfrontation mit Lehrinhalten, für die ihm die Grundlagen fehlen, zu einer Haftung des Vereins führen. Dass dem Jugendlichen die entsprechenden Grundlagen fehlten, war aber vor dem Hintergrund seiner Wettkampferfahrung nicht anzunehmen.
Die entsprechende Haftung träfe aber ohnehin nicht den Verein, der den Einsatz dieser Technik offenkundig nicht veranlasst hatte, sondern allen falls den Trainingspartner. Eine Pflichtverletzung des Vereins könnte nur darin bestehen, dass der Trainer Anhaltspunkte dafür hatte, dass der Streithelfer eine Technik einsetzen würde, die nicht erlaubt war und er das nicht verhindert hatte.
Kein Anscheinsbeweis für Pflichtverletzung des Trainers
Soweit entsprechende Zeugenaussagen fehlen, käme ein Anscheinsbeweis infrage. Das würde aber voraussetzen, dass ein typischer Geschehensablauf vorlag, d. h. ein bestimmter Sachverhalt, der nach der allgemeinen Lebenserfahrung auf eine bestimmte Ursache oder auf einen bestimmten Ablauf als maßgeblich für den Eintritt einer bestimmten (Unfall-)Folge hinweist. Eine solche Typizität der Bewegungsabläufe bei Übungswettkämpfen in Kampfsportarten wie Judo sah das Gericht nicht.
Das war nach seiner Auffassung in diesem Fall auch ohne Belang. Es ließ sich nämlich auch dazu kein Fehlverhalten der Trainer feststellen. Der Verein konnte nämlich keine organisatorischen Maßnahmen zur Abwendung der konkreten Gefahr ergreifen (wie z. B. durch Abpolsterung von Wänden und Pfosten). Es war nicht nachweisbar, dass die Trainer im laufenden Randori die Verletzung hätten verhindern können. Es war auch nicht vorstellbar, dass die Trainer während des Wurfes den Kampf noch hätten abbrechen oder beeinflussen können.
FAZIT — Die Entscheidung des OLG Brandenbufg zeigt anschaulich, welche Haftungsgrundsätze bei Sportunfällen gelten. Es kommt dabei wesentlich auf die konkrete Sportart, das Alter und den Leistungsstand der Sportler an. Zur Haftungsvermeidung ist daneben wichtig, dass der Verein die sportspezifischen Regelwerke und – so solche vorliegen – technische Normen beachtet.
Dass gemeinnützige Körperschaften ihre Tätigkeit vorübergehend oder teilweise einstellen, kommt gerade bei kleinen Einrichtungen gar nicht so selten vor. Das kann zum Entzug der Gemeinnützigkeit führen. Ein Urteil des Bundesfinanzhofs trifft dazu Klarstellungen.
Um diesen Fall ging es beim BFH
Geklagt hatte ein nicht eingetragener Verein, der nach seiner Satzung die Förderung der Rettung aus Lebensgefahr und der Unfallverhütung sowie mildtätige Zwecke verfolgt. Sinngemäß sollten nach der Satzung Motorradfahrer als Ersthelfer und auch zur Unfallprävention eingesetzt werden. Außerdem sollte der Verein Veranstaltungen zur Unfallprävention anbieten und Unfallbeteiligte betreuen.
In seinem Tätigkeitsnachweis zur Steuererklärung gab der Verein an, dass er unter anderem Motorradfahrer nach Unfällen durch ein Kriseninterventionsteam betreute, Unfallprävention betrieb, Produkte zum Thema Unfallprävention testete, Beiträge und Termine zur Unfallprävention über eine Internetseite veröffentlichte sowie Workshops und Treffen veranstalte. Das Finanzamt vertrat die Ansicht, bei dem Verein handele es sich um einen Motorradclub und die satzungsmäßigen Zwecke wären nicht verwirklicht. Es versagte die Steuerbefreiung als gemeinnützige Körperschaft.
Darum entschied der BFH zugunsten des Vereins
Das hielt der BFH für unzulässig (BFH, Beschluss vom 17.11.2025, Az. V B 37/24).
Satzungszwecke müssen nicht jederzeit umgesetzt werden
Die Vorgabe, die steuerbegünstigten Satzungs-zwecke tatsächlich auch auszuüben, leitet der BFH aus § 52 Abs. 1 S. 1 AO ab. Danach verfolgt eine Körperschaft gemeinnützige Zwecke, „wenn ihre Tätigkeit darauf gerichtet ist, die Allgemeinheit auf materiellem, geistigem oder sittlichem Gebiet selbstlos zu fördern.“
Für entscheidend hält der BFH die Formulierung „darauf gerichtet“. Eine Vollendung der Förderung ist also nicht vorausgesetzt. Es genügen unter Umständen schon vorbereitende Handlungen (so auch BFH, Urteil vom 13.12.1978, Az. I R 39/78). So kann auch schon die Verbreitung von Informationen zu dem steuerbegünstigten Zweck eine hierauf gerichtete Tätigkeit sein.
Unmittelbarkeitsregelung in § 57 AO war hier nicht einschlägig
Die Regelung des § 57 S. 1 AO (Unmittelbarkeit) hält der BFH hier nicht für einschlägig. Nach dieser Vorschrift verfolgt eine Körperschaft unmittel bar ihre steuerbegünstigten satzungsmäßigen Zwecke, wenn sie selbst diese Zwecke verwirklicht. Bei dieser Regelung – so der BFH – geht es nur darum, wem die Tätigkeiten zugeordnet sind. Ob die Körperschaft einen steuerbegünstigten Zweck verfolgt, richtet sich dagegen allein nach §§ 52 bis 54 AO.
Typische Fälle fehlender Satzungstätigkeit
In der Praxis gibt es bei einem gemeinnützigkeitsrelevanten Nichttätigwerden drei Fälle:
1. Eine neu gegründete Organisation setzt in der Anlaufphase noch keine satzungsmäßigen Zwecke um.
2. Eine Einrichtung kann (z. B. wegen fehlender personeller Ressourcen) vorübergehend keine Satzungstätigkeiten ausüben.
3. Eine Organisation hat mehrere gemeinnützige Satzungszwecke und verfolgt einen oder mehrere davon für längere Zeit nicht mehr.
Die Folgen eines Entzugs der Gemeinnützigkeit
Entzieht das Finanzamt dann die Gemeinnützigkeit, hat das in der Regel keine steuerlichen Folgen, weil mangels Tätigkeiten entsprechende Einkünfte und Umsätze fehlen. Problematisch ist aber der dann fehlende Spendenabzug und der mögliche Wegfall von Fördermitteln, die an die Gemeinnützigkeit gebunden sind.
Problematisch ist hier vor allem, dass die Gemeinnützigkeit oft nicht zeitnah wiedererlangt werden kann. Regelmäßig wird sie nämlich erst für die Folgejahre wiedergewährt. Hier gilt der Grundsatz, dass die satzungsmäßigen Voraussetzungen für die Anerkennung der Steuerbe-günstigung bei der Körperschaftsteuer für den gesamten Veranlagungszeitraum vorliegen müssen (AEAO, Ziff. 7 zu § 60 AO).
Eine Ausnahme gilt nur für neugegründete Organisationen: Wird die Gemeinnützigkeit abgelehnt, kann sie noch im gleichen Jahr gewährt werden, wenn die Körperschaft in der Zwischenzeit keine nach außen gerichteten Tätigkeiten entfaltet und keine Mittelverwendung stattgefunden hat.
1. Keine zweckverwirklichung in der Anlaufphase
Der häufigste Fall einer fehlenden Zweckumsetzung betrifft sicher die Gründungs- und Anlaufphase. Die aufgrund der Satzungsprüfung nach § 60a AO erteilte Gemeinnützigkeit wird spätestens nach Ablauf eines vollen Kalenderjahres geprüft. In der Regel wird das Rumpfjahr der Gründung nicht eigens geprüft, sondern zusammen mit dem ersten vollen Jahr.
Rechtsprechung und Finanzverwaltung sind sich darin einig, dass vorbereitende Tätigkeiten genügen, um die Anforderung an die tatsächliche Geschäftsführung zu erfüllen. Die Tätigkeiten müssen aber ernsthaft auf die Erfüllung eines steuerbegünstigten satzungsmäßigen Zwecks gerichtet sein. Die bloße Absicht, zu einem ungewissen Zeitpunkt einen der Satzungszwecke zu verwirklichen, genügt nicht (AEAO, Ziff. 5 zu § 51 Abs. 1 AO).
Der BFH hat das im Fall eines Segelsportvereins verdeutlicht: Der Verein hatte auch im vierten Jahr nach Gründung noch keine sportlichen Tätigkeiten ausgeübt. Seine im Wesentlichen durch Spenden erlangten Mittel führte er fast vollständig einer Rücklage zum Kauf oder Chartern von Segelbooten zu. Ausgaben tätigte er nur in minimalem Umfang. Er begründetet das vor allem damit, dass sich der Verein noch in der Aufbauphase befunden habe, und die Aufnahme weiterer Mitglieder und die Anschaffung des Bootes am Fehlen eines Bootsliegeplatzes gescheitert seien. Der BFH sah darin noch keinen Grund, die Gemeinnützigkeit zu entziehen (Urteil vom 23.07.2003, Az. I R 29/02).
Nach seiner Auffassung reichen Tätigkeiten einer neu gegründeten Körperschaft, die die Verwirklichung der steuerbegünstigten Satzungs-zwecke nur vorbereiten – wie z. B. der Aufbau einer Vereinsorganisation, das Einsammeln von Mitteln zur Erfüllung der Satzungszwecke – aus, um die tätigkeitsbezogenen Voraussetzungen der Steuerbefreiung zu erfüllen. Zur tatsächlichen Geschäftsführung i. S. v. § 63 Abs. 1 AO gehören auch alle Tätigkeiten und Entscheidungen, die der Verwirklichung der Satzungszwecke vorausgehen und sie vorbereiten.
§ 63 Abs. 1 AO fordert lediglich, dass die tatsächliche Geschäftsführung und somit die Gesamtheit aller der Körperschaft zuzurechnenden Handlungen auf die Erfüllung der steuerbegünstigten Zwecke gerichtet ist und den Bestimmungen der Satzung hinsichtlich der Voraussetzung der Steuervergünstigung entspricht. Genügen die Handlungen diesen Anforderungen, darf der Körperschaft daher die Steuervergünstigung nicht mit der Begründung versagt werden, sie habe in ihrer tatsächlichen Geschäftsführung noch nicht mit der Verwirklichung ihrer steuerbegünstigten Zwecke begonnen.
PRAXISTIPP — Es kommt hier natürlich wesentlich darauf an, wie die gemeinnützige Einrichtung diese Vorbereitungsphase in ihren Tätigkeitsbericht darstellt. Sie sollte die vorbereitende und planerische Tätigkeit näher beschreiben und begründen, warum noch keine Satzungszwecke tatsächlich umgesetzt wurden. Gründe können insbesondere fehlende Mittel sein, die erst noch eingeworben werden. So können z. B. gestellte Fördermittelanträge und andere Fundraisingaktivitäten solche vorbereitenden Tätigkeiten sein. In der Praxis kommen die Finanzämter den gemeinnützigen Organisationen oft damit entgegen, dass sie die Gemeinnützigkeit auf Basis der Satzungsprüfung und damit den ersten Veranlagungszeitraum ein Jahr verlängern.
2. Fehlende spätere Zweckverwirklichung
Eine fehlende Umsetzung der Satzungszwecke kann auch in einer späteren Entwicklungsphase der Organisation noch auftreten. Es gelten hier die gleichen Vorgaben wie für die Anlaufphase. Auch hier kann also die Vorbereitung künftiger Tätigkeiten als Zweckerfüllung ausreichen. Das Finanzamt darf aber nicht den Eindruck bekommen, dies sei nur vorgeschoben.
Ein bestimmtes Mindestmaß an Umsetzung der Satzungszwecke verlangt das Gemeinnützigkeitsrecht nicht. Es kann also eine einzige Veranstaltung genügen, um den Anforderungen an die tatsächliche Geschäftsführung zu genügen. Auch hier wird es wesentlich darauf ankommen, wie die Einrichtung ihre Aktivitäten im Tätigkeitsbericht darstellt.
3. Fehlende Verfolgung einzelner Satzungszwecke
Nicht einheitlich geklärt ist, wie es gemeinnützigkeitsrechtlich zu bewerten ist, wenn eine gemeinnützige Körperschaft mit mehreren Satzungszwecken einen Teil davon nicht tatsächlich umsetzt.
Ein Problem sind hier regelmäßig sog. „Vorratszwecke“. Das sind gemeinnützige Zwecke, die „für später“ in die Satzung aufgenommen wurden, aber zunächst nicht ausgeübt werden. Hier ist bisher durch die Rechtsprechung nicht geklärt, ob das einen Verstoß gegen den Grundsatz der gegenwärtigen Zweckerfüllung darstellt.
Auch hier wird zunächst gelten, dass es unschädlich für die Gemeinnützigkeit sein muss, wenn die Verfolgung dieser Zwecke für die Zukunft tatsächlich angestrebt wird und erkennbar ist, dass die Einrichtung entsprechende vorbereitende Tätigkeiten an den Tag legt. Das Gebot der Ausschließlichkeit (§ 56 AO) verlangt nur, dass die gemeinnützige Körperschaft ausschließlich begünstigte Satzungszwecke haben muss. Er darf mehrere steuerbegünstigte Zwecke nebeneinander verfolgen. Satzungszwecke und Art ihrer Verwirklichung müssen so genau bestimmt sein, dass das Finanzamt die Voraussetzungen für die Steuerbegünstigung prüfen kann (§ 60 AO).
Wichtig — Daraus lässt sich aber nicht ableiten, dass alle Satzungszwecke auch tatsächlich verfolgt werden müssen. In der Rechtsprechung gibt es keine entsprechenden Urteilsfälle. Die Finanzverwaltung hat dazu u. a. in Bayern Stellung bezogen. Danach ist es gemeinnützigkeitsunschädlich, wenn eine Körperschaft mehrere gemeinnützige Satzungszwecke hat und einige davon über einen längeren Zeitraum hinweg nicht fördert. Eine Satzungsänderung ist erst nötig, wenn ein Zweck endgültig aufgegeben wird (FinMin Bayern, Schreiben vom 25.06.1997, Az. 33-S 0177-19/11-32 948).
Die OFD Nordrhein-Westfalen vertritt dazu eine strengere Auffassung: Bei mehreren Satzungszwecken sei zu beachten, dass sämtliche in der Satzung bezeichneten steuerbegünstigten Zwecke auch tatsächlich nachhaltig und ernsthaft verfolgt werden. Die Anzahl der Satzungszwecke sollte sich daher an der wirtschaftlichen Leistungsfähigkeit der Körperschaft orientieren. Die Aufnahme sog. Vorratszwecke, deren Verfolgung von vornherein nicht ernsthaft beabsichtigt ist, sei nicht zulässig. Es sei nicht notwendig, dass alle Satzungszwecke stets gleichzeitig und in gleichem Umfang verfolgt werden. Es müsse aber erkennbar sein, dass jeder Satzungszweck eine ernsthafte und nachhaltige Verwirklichung erfährt. Die bloße Absicht, einen der Satzungszwecke zu einem unbestimmten Zeitpunkt zu verwirklichen, genügt nicht (Stiftungen aus steuerlicher Sicht, Stand 01.07.2024).
PRAXISTIPP — In aller Regel wird das Finanzamt hier nicht umstandslos die Gemeinnützigkeit aberkennen. Einzelne Ämter fordern aber Satzungsanpassungen. Dann sollte die Organisation durch Sitzungsprotokolle und Beschlüsse dokumentieren, weshalb die „anderen“ steuerbegünstigten Zwecke nicht gefördert wurden. Ein Grund kann hier z. B. die Limitierung der Mittel sein. Auf lange Zeit nicht mehr verwirklichte Satzungszwecke können in der Regel aus der Satzung gestrichen werden. Sie später wieder hinzuzufügen, ist ja problemlos möglich.
Verursachen fremde Mannschaften Schäden an Anlagen, stellt sich die Frage, wer dafür in Haftung genommen werden kann. Das Amtsgericht (AG) Siegburg hatte einen solchen Fall zu beurteilen und in der Entscheidung die mögliche Haftungskasuistik sehr anschaulich dargestellt.
Um diesen Fall ging es beim AG Siegburg
Bei einem Fußballspiel der Kreisliga beschädigten Spieler der Gastmannschaft eine Tür in einer Umkleidekabine im Stadion des Heimvereins – nach seiner Auffassung vorsätzlich. Der Heimverein verklagte den Gastverein auf Schadenersatz.
AG sieht weder vertragliche noch gesetzliche Haftung des Vereins
Das AG wies die Klage ab. Es sah keine rechtliche Grundlage für eine Haftung des Vereins (AG Siegburg, Urteil vom 01.07.2025, Az. 112 C 10/25).
Für eine vertragliche Haftung habe die Grundlage gefehlt, weil zwischen den Vereinen weder infolge der Austragung des Ligaspiels noch durch die Benutzung der Umkleidekabine vertragliche Beziehungen bestanden. Auch die Bereitstellung der Sportanlagen der Heimmannschaft lieferte keine solche Grundlage, weil sie allein eine Erfüllung der Verpflichtungen des gastgebenden Vereins gegenüber dem Fußballverband darstellt.
Eine Haftung ergab sich auch nicht aus dem Gesetz (§ 823 BGB i. V. m. § 31 BGB), weil es am Verschulden des Gastvereins fehlte. Er war nicht verpflichtet, seine Spieler in der Umkleidekabine zu überwachen, weil er nicht damit rechnen musste, dass diese Sachbeschädigungen begehen würden.
Nur die Spieler haften
Der geschädigte Verein muss seinen Schadenersatzanspruch also gegenüber den Spielern des Gastvereins geltend machen.
Bei der Bestellung eines Notvorstands darf das Registergericht die Person nicht gegen das Votum der Mitgliederversammlung auswählen. Das entschied das OLG Düsseldorf im Fall eines ehemaligen Vorstandsmitglieds, dem die Mitgliederversammlung – mit deutlicher Mehrheit – die Entlastung verweigert hatte.
Das OLG monierte die Auswahl als nicht ansatzweise nachvollziehbar, weil die Bestellung nicht im Interesse des Vereins lag und andere Personen zur Auswahl standen. Unter diesen Umständen war die Bestellung dieser Person für das OLG zum Notvorstand grob fehlerhaft (OLG Düsseldorf, Beschluss vom 25.11.2025, Az. 3 W 187/25).
Erhalten Kandidaten bei der Wahl zum Vorstand keine Mehrheit, kann die Wahl noch in der gleichen Versammlung wiederholt werden. Das hat das OLG Düsseldorf entschieden.
Im konkreten Fall hatte sich nur ein Mitglied um das Vorstandsamt beworben. Dieses Mitglied hatte aber bei der Wahl zum Vorstand nicht die erforderliche Mehrheit erhalten. Daraufhin kam es zu einer Aussprache, bei der ein Mitglied eindringlich auf die Folge einer gescheiterten Wahl hinwies, nämlich die (erneute) Bestellung eines Notvorstands. Die Wahl wurde daraufhin wiederholt – und jetzt erhielt der alleinige Kandidat die erforderliche Mehrheit.
Das Amtsgericht wies nach einer entsprechenden Mitteilung eines Mitglieds den Antrag auf Eintragung des Vorstands zurück, weil nach seiner Auffassung für die Wiederholung der Wahl unmittelbar nach der ersten Ablehnung keine satzungsmäßige Grundlage bestand. Es müsse dazu eine weitere Mitgliederversammlung einberufen werden.
Das sah das OLG anders: Es mache keinen Sinn, der Mitgliederversammlung das Recht zur sofortigen erneuten Abstimmung abzusprechen und sie auf die Notwendigkeit der Einberufung einer weiteren Mitgliederversammlung zu verweisen, um die Vakanz im Vorstand zu beheben. Die Ansicht des Amtsgerichts sei sachwidrig und finde keine Grundlage im Gesetz. Wenn auch die Satzung eine Wiederholung der Wahl nicht ausschließt, gibt es dagegen keine Beden- ken. Das ergibt sich aus der der verfassungsrechtlich garantierten Vereinsautonomie (OLG Düsseldorf, Beschluss vom 25.11.2025, Az. 3 W 187/25).
Eine Spendenzusage ist ein Schenkungsversprechen nach § 518 BGB und deshalb nur in notarieller Form wirksam. Das hat der BGH in einem Fall klargestellt, in dem ein Mietvertrag mit einer Stiftung mit der Vereinbarung verbunden war, die Miete durch laufende Spenden des Vermieters zu finanzieren.
Eine Spende – so der BGH – ist eine unentgeltliche Leistung. Die Unentgeltlichkeit der Zuwendung wird durch die Verpflichtung des Spendenempfängers zur Ausstellung einer Spendenquittung, die einen Steuerabzug ermöglich, nicht infrage gestellt. Die steuerrechtliche Anerkennung einer Spendenquittung setzt die Unentgeltlichkeit der bestätigten Leistung ja gerade voraus. § 518 BGB regelt zum Schutz des Schenkers, dass eine Schenkungszusage nur in notarieller Form wirksam ist. Im behandelten Fall lag aber nur eine einfache schriftliche Vereinbarung vor. Die war daher nicht wirksam; und die Stiftung hatte deswegen keinen Rechtsanspruch auf künftige Spenden (BGH, Urteil vom 19.11.2025, Az. XII ZR 106/23).
Ein Verein darf die Mitglieder nicht über den Gesundheitszustand eines Mitarbeiters informieren. Das ist die Konklusio einer Entscheidung des Arbeitsgerichts (ArbG) Duisburg.
Das ArbG hat die Präsidentin eines Verbands zu einer Schadenersatzzahlung von 10.000 Euro verurteilt, weil sie die Mitglieder in einem Rundschreiben darüber informiert hatte, dass sich der technische Leiter des Verbands „im Krankenstand befindet“. Dieser verklagte die Präsidentin auf Schadenersatz. Das Gericht gab ihm Recht (ArbG Duisburg, Beschluss vom 21.03.2024, Az. 3 Ca 77/24).
Diese Entschädigung ergab sich nach Auffassung des ArbG aus Art. 82 Abs. 1 der Daten-schutz-Grundverordnung (DSGVO), der Schadenersatzansprüche regelt. Es lag ein Verstoß gegen Art. 5 Abs. 1 Buchst. a DSGVO vor. Danach müssen personenbezogene Daten auf rechtmäßige Weise, nach Treu und Glauben und in einer für die betroffene Person nachvollziehbaren Weise verarbeitet werden. Die Verarbeitung der personenbezogenen Daten des Mitarbeiters über seinen aktuellen Gesundheitszustand und ihre Offenlegung gegenüber Dritten war rechtswidrig. Zudem lag ein Verstoß gegen Art. 9 Abs. 1 DSGVO vor. Nach dieser Vorschrift ist die Verarbeitung von Gesundheitsdaten mit wenigen Ausnahmen untersagt.
Wichtig — Das Urteil lehrt, dass auch bei der vereinsinternen Kommunikation die Vorgaben der DSGVO genau beachtet werden müssen und Schadenersatzforderungen in empfindlicher Höhe drohen können.
Das FinMin Schleswig-Holstein hat sich dazu geäußert, welche Voraussetzungen erfüllt sein müssen, damit Spenden an ausländische Organisationen im Jahr 2025 als Sonderausgaben steuerlich abzugsfähig sind.
Hintergrund: Bei Zuwendungen an ausländische Organisationen war nach der bis 2024 geltenden Rechtslage der Spender verpflichtet, die Voraussetzungen der Gemeinnützigkeit der ausländischen Organisation im Rahmen seiner Steuererklärung nachzuweisen. Dazu musste er auf Verlangen des Finanzamts, geeignete Unterlagen einreichen. Ab 2025 liegt die Prüfung der gemeinnützigkeitsrechtlichen Voraussetzungen ausländischer Zuwendungsempfänger beim Bundeszentralamt für Steuern (BZSt).
Der Spender erhält den Sonderausgabenabzug nur dann, wenn ihm der Empfänger der Zuwendung eine Zuwendungsbestätigung ausstellt.
Ab 2025 dürfen ausländische Zuwendungsempfänger das nur noch tun, wenn sie im Zuwendungsempfängerregister (ZER) eingetragen sind (§ 50 Abs. 1 S. 3 EStDV). Die Prüfung zur Aufnahme in das Zuwendungsempfängerregister übernimmt ausschließlich das BZSt. Der Antrag auf Aufnahme in das ZER kann dort online gestellt werden. Das Finanzamt prüft bei Zuwendungsbestätigungen von ausländischen Empfängern jetzt nur noch, ob die auf der Zu- wendungsbestätigung angegebene Organisation im ZER eingetragen ist. Fehlt der Eintrag, ist die Zuwendung nicht abzugsfähig (FinMin Schleswig-Holstein, Schreiben vom 30.04.2025, Az. VI 302 – S 2223-717).
Im Rahmen eines Schulfestes hat unser Schulförderverein von den Kindern gebaute Legobilder versteigert. Einige der Bilder sind deutlich über dem Marktwert (des Bausatzes) erworben worden. Ist es möglich, dafür eine Spendenquittung auszustellen?
Antwort: In Nachhinein darf aus einer solchen Zahlung kein Spendenanteil „herausgerechnet“ werden. Es muss also eine andere rechtliche Konstruktion gefunden werden, die eine Spende ermöglicht.
Keine Aufteilung der Zahlung ohne vorherige Festlegung des Entgeltanteils
Eine solche Aufteilung wäre bei Zahlungen an gemeinnützige Einrichtungen oft wünschenswert, weil die „Kunden“ oft bereit sind, für die gute Sache einen Aufschlag zu zahlen. Das strenge spendenrechtliche Gebot der Unentgeltlichkeit schließt das aber aus. Das hat auch die Rechtsprechung klargestellt: Eine Aufteilung der Zahlung in ein angemessenes Entgelt und eine den Nutzen übersteigende „unentgeltliche“ Leistung scheidet bei einer einheitlichen Gegenleistung aus. Auch im Fall einer Teilentgeltlich keit fehlt der Zuwendung nämlich insgesamt die geforderte Uneigennützigkeit (BFH, Urteil vom 02.08.2006, Az. XI R 6/03).
Eine Aufteilung des Preises wäre nur möglich, wenn es dafür eine vertragliche Grundlage gibt. Dazu müsste der Preis feststehen und die weitere Zahlung freiwillig erfolgen. Im Rahmen einer Versteigerung ist das so nicht zu gestalten, weil hier ja der Preis – also das Meistgebot – eben nicht feststeht.
Versteigerung auf Rechnung Dritter
Bei Versteigerungen wird hier oft folgende Lösung gewählt: Die zu versteigernde Sache wird nicht zunächst der gemeinnützigen Organisation überlassen, sondern bleibt for mell im Eigentum des Einreichers. Die Versteigerung erfolgt dann in dessen Namen und auf dessen Rechnung. Der Meistbietende spendet das erzielte Gebot.
Da die Zahlung dem Einreicher zusteht, die Leistung aber der Meist bietende erhält, kann eine Spendenbescheinigung ausgestellt werden – aber an den Einreicher, weil er auf die ihm zustehenden Zahlung zugunsten des Vereins verzichtet.
Die Lösungsempfehlung für den konkreten Fall
Die Lösung bestünde im vorliegenden Fall also darin, dass die Eltern die Bilder zunächst – zum marktüblichen Preis – kaufen und dann im eigenen Namen versteigern lassen. Auch wenn sie das Bild selbst ersteigern, können sie eine Zuwendungsbestätigung erhalten. Dann aber nicht in Höhe des Meistgebots, sondern über eine Sachspende in Höhe des Verkehrswerts des Bildes.
Nach unserer Geschäftsordnung des Vorstands zahlt der Verein Reisekosten. Nun fordern die Vorstandsmitglieder bei Dienstreisen auch die Erstattung eines Verpflegungsmehraufwands nach steuerlichen Pauschsätzen. Muss der Verein ihn zahlen, auch wenn es nicht in der Geschäftsord nung geregelt ist?
Antwort: Der Vorstand hat per Gesetz Anspruch auf Aufwandsersatz. Die steuerlichen Pauschalen gelten vereinsrechtlich aber nicht.
Die gesetzliche Regelung
Die gesetzliche Grundlage für den Aufwandsersatz im Ehrenamt ist § 27 Abs. 3 BGB, der auf § 670 BGB (Auftragsrecht) verweist. Der Vorstand ist durch sein Amt Beauftragter i. S. v. § 662 BGB (unentgeltliche Geschäftsbesorgung). Eine weitere Genehmigung durch Vereinsordnungen oder einen Beschluss der Mitgliederversammlung ist für einen Aufwandsersatzanspruch deswegen nicht erforderlich. Sie könnten ihn auch nicht ausschließen. Der BGH vertritt die Auffassung, dass zu den ersatzpflichtigen Aufwendungen auch Verpflegungsmehraufwendungen gehören. Sie sind erstattungsfähig, soweit sie tatsächlich angefallen, für die Ausführung der übernommenen Tätigkeit erforderlich sind und sich in einem angemessenen Rahmen halten (BGH, Urteil vom 14.12.1987, Az. II ZR 53/87).
Der Verein muss also angemessene Mehrkosten für die Verpflegung ersetzen, wenn sich der Vorstand auf Reisen, die er für den Verein macht, verpflegen muss. Was angemessen ist, hängt u. a. von der Größe des Vereins und dessen finanziellen Verhältnissen ab, sowie von Reiseziel und -dauer.
Steuerliche Pauschalen gelten nicht
Die steuerlichen Pauschalen greifen zivilrechtlich aber nicht. Der Vorstand muss also die tatsächlichen Kosten nachweisen und den Mehraufwand bestim men, weil Essen und Trinken ja zunächst Kosten der privaten Lebenshaltung sind, die auch ohne die ehrenamtliche Tätigkeit anfallen. Der Verein muss also nur den Teil erstatten, der tatsächlich einen Mehraufwand darstellt; also die Kosten, die bei Verpflegung zuhause oder am Vereinssitz nicht angefallen wären. Die steuerlichen Pauschalen (14 bzw. 28 Euro ab acht bzw. 24 Stunden Reisedauer) sind aber eine gute Orientierungshilfe.
Ausschluss nur per Satzung
Nach § 40 BGB kann die Regelung des § 27 Abs. 3 BGB nur per Satzung abgeändert werden. Es müsste hier also eine entsprechende Rege lung aufgenommen werden, nach der der Verein keinen oder nur bestimmten Aufwandsersatz bezahlt, also z. B. Verpflegungsmehraufwen dungen ausschließt. Auf eine Regelung in der Geschäftsordnung kommt es also nicht an.
Ein Vereinsgeschäftsführer ist in die Organisation des Arbeitgebers eingegliedert und damit nicht selbstständig tätig, wenn er innerhalb der rechtlichen Strukturen des Vereins nicht die Rechts macht besitzt, ihm nicht genehme Beschlüsse des Vorstands oder gar der Mitgliederversammlung zu verhindern. Das hat das LSG Hessen klargestellt.
Der Fall vor dem LSG Hessen
Im zu entscheidenden Fall hatte ein Verein nach einander mit zwei Personen einen Dienstleistungsvertrag für Geschäftsführungstätigkeiten geschlossen. Diese übernahmen Aufgaben wie Buchhaltung, Verwaltung, Zahlungsverkehr und weitere Tätigkeiten (Vorbereitung von Arbeitsverträgen, Ausstellung von Arbeitsbescheinigungen). Für einen Arbeitsumfang von ca. zwei Tagen pro Woche erhielten sie je eine feste Vergütung von 2.100 Euro pro Monat. Bei einer Prüfung kam die Deutsche Rentenversicherung Bund (DRB) zum Ergebnis, dass es sich um keine selbstständigen Tätigkeiten handele.
Die Entscheidung des LSG
Die Klage des Vereins war vergeblich. Das LSG folgte der Ansicht der DRB (LSG Hessen, Urteil vom 16.01.2025, Az. L 8 BA 36/22).
Es gab Für und Wider
Das LSG sah zwar Merkmale einer selbstständigen Tätigkeit. Das waren
- der Abschluss eines Dienstleistungsvertrags ohne Regelungen zu Urlaub oder Entgeltfortzahlung im Krankheitsfall sowie
- vertragliche Regelungen zur Nachbesserung und Haftung.
Es überwogen aber die Merkmale, die für eine abhängige Beschäftigung sprachen; nämlich
- die pauschale monatliche Vergütung,
- der feste Umfang der Arbeitszeit,
- nicht näher definierte Aufgabenbereiche „Geschäftsführung auf Zeit“ bzw. „kaufmännische Verwaltung“, weil das Absprachen mit dem Verein bzw. dessen Mitarbeitern erforderte,
- dass den Geschäftsführern Arbeitsplatz und Arbeitsmittel zur Verfügung gestellt wurden,
- dass die Geschäftsführer kein unternehmerisches Risiko trugen; sie setzten kein eigenes Kapital ein und bezogen eine feste Vergütung.
Kriterium „Eingliederung in die Arbeitsorganisation“ gab den Ausschlag
in wesentliches Merkmal, das für eine Beschäftigung sprach, war, dass die Geschäftsführer in die unternehmerischen Strukturen des Vereins eingegliedert waren, weil ihre Dienstleistungen in einer vom Verein vorgegebenen Ordnung auf gingen. Eigenverantwortlichkeit und inhaltliche Freiheiten bei der Aufgabenerfüllung seien allein kein aussagekräftiges Indiz für Selbstständigkeit, wenn die erbrachten Tätigkeiten in den Betriebsablauf planmäßig und funktions gerecht dienend eingebunden seien. Dass die Geschäftsführer bei der Art der Ausführung ihrer Aufgaben weitgehend weisungsfrei tätig waren, fällt hier nicht ins Gewicht.
Auch wenn die Geschäftsführer teilweise nach außen aufgetreten sind, taten sie das nicht als Geschäftsführer ihres eigenen Gewerbes, sondern als Teil der Organisationseinheit des Vereins. Dabei waren sie weder Teil des Vorstands noch konnten sie als Verwaltungsleiter maßgeblichen Einfluss auf die Ausgestaltung und Führung des Vereins nehmen. Dafür war die Mitgliederversammlung zuständig.
Geschäftsführer sind qua Vereinsrecht weisungsgebunden
Auf die Geschäftsführung des Vorstands finden über § 27 Abs. 3 BGB die für den Auftrag gelten den Vorschriften (§§ 664 ff. BGB) und damit auch § 665 BGB Anwendung. Daraus ergibt sich schon, dass der Vorstand gegenüber dem Verein weisungsgebunden ist. Erst recht gilt das dann für den untergeordneten Verwaltungsleiter, der einen Teil der Geschäfte des Vorstands erbringt, ohne selbst Vorstandsmitglied zu sein.
Fazit
Das LSG bestätigt die Rechtsprechung, wonach Vereinsgeschäftsführer regelmäßig abhängig beschäftigt sind (LSG Baden-Württem berg, Urteil vom 21.01.2020, Az. L 11 BA 1596/19; BAG, Beschluss vom 11.07.2024, Az. 9 AZB 9/24).
Eine Satzungsbestimmung, die die Wahl zwischen Einberufungsformen zur Mitgliederversammlung dem Vorstand überlässt, ist nicht in jedem Fall unzulässig. Diese Auffassung vertritt das OLG Celle.
Im konkreten Fall hatte das Registergericht eine Satzungsklausel moniert, nach der die Einladung zu den Mitgliederversammlungen durch Bekanntgabe/Aushang in der Geschäfts stelle oder schriftliche Benachrichtigung erfolgen konnte. Es vertrat die Auffassung, es dürfe nicht im Belieben des Vereinsvorstands stehen, in unmittelbarer Form (also durch direkt an die Mitglieder gerichtete Schreiben) oder in mittelbarer Form (durch eine die Mitwirkung des Mit glieds erfordernde Bekanntgabe/Aushang) einzuladen.
Das sah das OLG Celle anders. Unzu lässig sind nur Regelungen zur Einberufung von Mitgliederversammlungen, die den Mitglie dern die Möglichkeit der Kenntnisnahme in unzu mutbarer Weise erschweren. Ist – wie das OLG annimmt – eine Einladung durch Aushang (z. B. im Vereinslokal) zulässig, stellt die zusätzliche alternative Möglichkeit, durch schriftliche Benachrichtigung einzuladen, für die Mitglieder keine Erschwernis, sondern sogar eine Erleichterung der Möglichkeit zur Kenntnisnahme dar (OLG Celle, Beschluss vom 22.08.2025, Az. 9 W 65/25).
Ergeht gegen einen Verein ein Verwaltungsbescheid, muss der Vorstand, der gegen den Bescheid rechtliche Schritte einleiten will, beachten, wer klagebefugt ist. Das lehrt eine Entscheidung des Verwaltungsgerichts (VG) Köln.
Im konkreten Fall ging es um die Zwangsstill legung eines Motorrads, das auf einen Verein zu gelassen war. Anlass für die Stilllegung war, dass die Kfz-Steuer nicht gezahlt worden war. Sitz des Vereins war die Privatadresse eines Vorstands mitglieds. Dieser klagte gegen den entsprechenden Gebührenbescheid dann auch in eigenem Namen. Er begründete das damit, dass der Verein schon vor längerer Zeit aufgelöst und aus dem Vereinsregister gelöscht worden sei. Tatsächlich war die Löschung aber nicht erfolgt.
Das VG wies die Klage ab, weil dem Vorstands mitglied als Einzelperson die Klagebefugnis fehlte. Der Gebührenbescheid war eindeutig an den Verein adressiert, auch wenn er an die private Anschrift des Vorstandsmitglieds ging. Der Verein war auch weiterhin existent. Die Rechtspersönlichkeit eines eingetragenen Vereins – so das VG – erlischt erst, wenn seine Auflösung in das Vereinsregister eingetragen wird. Das war aber bis dato nicht geschehen (VG Köln, Gerichtsbescheid vom 16.05.2025, Az. 18 K 3081/24).
Der bloße Verweis auf „Unregelmäßigkeiten“ im Zusammenhang mit den Kassenberichten eines Vereins reicht nicht aus, um eine zweckwidrige Verwendung von Zuwendungen zu belegen. Das ist das Fazit einer Entscheidung des Bayerischen Verwaltungsgerichtshofs (VGH).
Im entschiedenen Fall hatte ein Sportverein, der Turn- und Tanzsportangebote für Kinder und Jugendliche organisiert, von der Gemeinde über viele Jahre hinweg jährliche Jugendförderzuschüsse entsprechend seiner Mitglieder zahl erhalten. Nach einer Prüfung hob die Gemeinde die Zuschussbewilligungen für die Jahre 2003 bis 2018 rückwirkend auf und verlangte 28.938 Euro nebst Zinsen zurück. Sie begründete das damit, dass der Verein kein echter Verein sei, sondern faktisch ein von der ersten Vorsitzenden geführtes privates Unternehmen. Er habe außerdem falsche Angaben gemacht und teilweise fingierte Unterlagen vorgelegt. Dagegen klagte der Verein und bekam vor dem VGH Recht.
Die Gemeinde konnte nicht nachweisen, dass der Verein die Fördermittel zweckfremd verwendet hatte. Der bloße Verweis auf „Unregelmäßigkeiten“ im Zusammenhang mit den Kassenberichten reiche nicht aus, um eine zweckwidrige Verwendung zu belegen. Auch eine arglistige Täuschung der Gemeinde lag nicht vor, weil mit der Beantragung von Fördermitteln keine über den aktuellen Mitgliederbestand hinausgehen den Erklärungen erwartet wurden. Erklärungen über die rechtlichen Verhältnisse im Verein, die Erfüllung seiner satzungsmäßigen Pflichten und die Aktivitäten im Rahmen des Vereinslebens hatte der Verein nicht abgegeben. Zwar hatte der Verein 2019 der Gemeinde fingierte Dokumente aus dem Vereinsleben vorgelegt. Das war aber ohne Bedeutung, weil es nur auf den Zeitpunkt der Antragstellung bzw. des Erhalts der Förderung ankam. Ein Fehlverhalten nach Beendigung des Förderverfahrens kann sich nicht mehr auf die Rechtmäßigkeit des Bescheids auswirken (VGH Bayern, Beschluss vom 25.04.2024, Az. 4 ZB 23.950).
Ausländische Spendenempfänger dürfen Zuwendungsbestätigungen ausstellen, wenn sie im Zuwendungsempfängerregister (ZER) eingetragen sind. Das Bayerische Landesamt für Steuern (LfSt Bayern) hat jetzt aber darauf hingewiesen, dass auch hier für den Spendenabzug eine Zuwendungsbestätigung nach amtlich vorgeschriebenem Vordruck erforderlich ist.
Wichtig
Nicht in Frage kommt also der ver einfachte Spendennachweis (bis 300 Euro) durch Kontoauszug oder Einzahlungsbeleg. Für die Prüfung zur Aufnahme in das ZER ist das Bundeszentralamt für Steuern zuständig. Der Antrag auf Aufnahme in das ZER kann dort online gestellt werden (LfSt Bayern, Schreiben vom 14.07.2025, Az. S 0170.1.1-3/8 St31).
Das Steuerformular „Anlage Gem“ zur Körperschaftsteuererklärung gemeinnütziger Organisationen enthält in Zeile 74 das Feld „Nicht in Erfüllung des Satzungszwecke geleistete unentgeltliche Zuwendungen“. In welchen Fällen hier Angaben gemacht werden müssen, ist nicht geklärt. Die OFD Nordrhein-Westfalen vertritt die Auffassung, dass hier auch „Annehmlichkeiten im Rahmen der Mitgliederpflege“ eingetragen werden müssen.
Hintergrund
Die Hilfefunktion von ELSTER liefert nur einen allgemeinen Hinweis auf das gemeinnützigkeitsrechtliche Selbstlosigkeitsgebot. Als gesetzlich geregelte Ausnahme käme hier nur die Regelung des § 58 Nr. 5 AO in Frage, nach der eine Stiftung bis zu einem Drittel ihres Einkommens dazu verwendet darf, den Stifter und seine nächsten Angehörigen zu unterhalten. Anders die OFD Nordrhein-West falen. Nach ihrer Ansicht müssen hier auch „Annehmlichkeiten im Rahmen der Mitgliederpflege“ eingetragen werden (OFD Nordrhein Westfalen, Mein ELSTER für Vereine, 04/2024).
Praxistipp
Eine zwingende Vorgabe, das so zu machen, gibt es nicht. In der Regel wird es genügen, wenn der Verein solche Annehmlichkeiten in der Einnahmen-Überschuss-Rechnung als „Kosten der Mitgliederpflege“ ausweist.
Das BMF hat seinen Erlass zu Einzelfragen zur Abgeltungsteuer aktualisiert. Einiges darin ist auch für gemeinnützige Körperschaften relevant.
Insbesondere fünf Punkte stechen heraus (BMF, Schreiben vom 14.05.2025, Az. IV C 1 – S 2252/00075/016/070):
- Für die Befreiung vom Steuerabzug ist die Vorlage einer NV-Bescheinigung (Vordruck NV 2 B) erforderlich. Es wird jedoch nicht beanstandet, wenn dem Schuldner der Kapitalerträge oder der auszahlenden Stelle statt der NV-Bescheinigung eine Kopie des letzten Freistellungsbescheids überlassen wird. Sie muss für einen nicht länger als fünf Jahre zurückliegenden Veranlagungszeitraum vor dem Veranlagungszeitraum des Zuflusses der Kapitalerträge ausgestellt sein.
- Bei neu erteilter Gemeinnützigkeit kann eine Kopie des Feststellungsbescheids vorgelegt werden. In dem Fall ist aber – auch bei Vorlage einer NV-Bescheinigung – die Abstandnahme vom Steuerabzug auf Kapitalerträge von maximal 20.000 Euro jährlich begrenzt.
- Bei gemeinnützigen Körperschaften liegen diese Voraussetzungen vor, wenn die Befreiung von der Körperschaftsteuer für den gesamten Veranlagungszeitraum gewährt werden kann (§ 60 Abs. 2 AO).
- Die Vorlage des Freistellungsbescheids ist unzulässig, wenn die Erträge in einem wirtschaftlichen Geschäftsbetrieb anfallen, für den die Befreiung von der Körperschaftsteuer ausgeschlossen ist.
- Unterhalten steuerbefreite Körperschaften einen wirtschaftlichen Geschäftsbetrieb, bei dem die Freibeträge und -grenzen über schritten sind, werden sie jährlich zur Körperschaftsteuer veranlagt. In diesen Fällen bescheinigt das Finanzamt die Steuerbefreiung für den steuerbegünstigten Bereich in Form einer Anlage zum Körperschaftsteuer bescheid. Die Befreiung ist zulässig bis zum Ablauf des dritten Kalenderjahres, das auf das Kalenderjahr folgt, für das der Körperschaftsteuerbescheid erteilt wurde. Die gemeinnützige Einrichtung muss dem zum Steuerabzug Verpflichteten schriftlich mit teilen, ob die Kapitalerträge im steuerfreien oder steuerpflichtigen Bereich angefallen sind.
Ein Fall vor dem OLG Hamm zeigt, dass beim Vereinsausschluss die formalen Vorgaben beachtet werden müssen, damit das Mitglied den Ausschuss nicht anfechten kann.
Das OLG hat drei Dinge klargestellt (OLG Hamm, Beschluss vom 06.01.2025, Az. 8 W 36/24):
- Die Frist zur Stellungnahme durch das Mitglied muss ausreichend lang sein. Andern falls wird das Recht auf rechtliches Gehör verletzt. Im konkreten Fall monierte das Gericht eine Frist von drei Tagen – nach Zusendung der Unterlagen – als zu kurz.
- Der Ausschluss muss durch den Vorstand in vertretungsberechtigter Zahl erfolgen. Andern falls ist der Ausschluss – als einseitige Willenserklärung – nicht wirksam.
- Sieht die Satzung ein Einspruchsverfahren gegen den Ausschluss vor, darf der Verein das Verfahren nicht unangemessen verzögern. Hier war der Ausschluss schon deswegen unwirksam, weil der Verein erst nach zehn Monaten über den Einspruch entschie den hatte und das erst nach weiteren zwei Monaten dem Mitglied mitteilte.
Grundsätzlich muss das betroffene Mitglied zunächst den vereinsinternen Rechtsweg ausschöpfen, um vor einem staatlichen Gericht klagen zu können. Dieser statutarisch vorgesehene Rechtsmittelweg braucht aber nicht einge halten zu werden – so das OLG –, wenn der Verein die Entscheidung böswillig verhindert oder ungebührlich verzögert.
Kann Vereinsvermögen in näherer Zukunft für die angedachten Vereinszwecke nicht genutzt werden, kann eine vorübergehende Nutzung zu anderen Zwecken zulässig sein, wenn diese dem Vereinszweck näherkommen als der bisherige Zustand. Das hat das Landgericht (LG) Heidelberg entschieden.
Im konkreten Fall ging es um einen Verein mit dem Zweck der Altenpflege. Lt. Satzung sollte er dazu Einrichtungen für betreutes Wohnen und Pflegeheime errichten, unterhalten und verwalten. Das Gebäude des Vereins war renovierungsbedürftig und stand deswegen rund 13 Jahre lang leer. Als sich anbot, das Gebäude zur Unterbringung von Flüchtlingen auf drei Jahre an den Landkreis zu vermieten, fasste die Mitgliederversammlung mit großer Mehrheit einen entsprechenden Beschluss. Dagegen klagte ein Vereinsmitglied. Die Nutzung des Gebäu des als Flüchtlingsunterkunft sowie der Abschluss eines dahingehenden Mietvertrags verstieß seiner Meinung nach gegen den Vereinszweck.
Das LG gab aber dem Verein recht. Zwar sei die vorgesehene Nutzung in der Tat außerhalb des Vereinszwecks gelegen. Hier sei aber zu berück sichtigen, dass es für den Verein auf absehbare Zeit nicht möglich war, das Gebäude zweckbezogen zu nutzen. Es gab also nicht die Wahl zwischen der Nutzung als Pflegeheim und der Nutzung als Flüchtlingsunterkunft. Die Alternativen wären der weitere Leerstand (oder Verkauf) des Gebäudes gewesen. Durch die neue Nutzung würde der Verein dagegen Miet einnahmen generieren, die er mittelbar zur Förderung des Vereinszwecks verwenden könne – etwa um die Wiederinbetriebnahme des Alten- und Pflegeheims zu finanzieren (LG Heidelberg, Urteil vom 22.02.2024, Az. 5 O 62/23).
Die Bundesregierung hat den Entwurf für ein Steueränderungsgesetz 2025 vorgelegt. Dieser enthält auch eine Reihe von Änderungen im Gemeinnützigkeitsrecht. Weil die allesamt schon zum 01.01.2026 in Kraft treten sollen, macht Sie VBM mit den Neuerungen jetzt schon vertraut.
Die Änderungen sind die umfassendsten seit 2020. Im Einzelnen vorgesehen sind
- die Anhebung der Freigrenze für den steuer pflichtigen wirtschaftlichen Geschäftsbetrieb auf 50.000 Euro (§ 64 Abs. 3 S. 1 AO),
- die Anhebung der Ehrenamtspauschale auf 960 Euro (§ 3 Nr. 26a EStG),
- die Anhebung des Übungsleiterfreibetrags auf 3.300 Euro (§ 3 Nr. 26 EStG),
- die Anhebung der Freigrenze bei der Pflicht zur zeitnahen Mittelverwendung auf 100.000 Euro (§ 55 Abs. 1 Nr. 5 S. 4 AO),
- der Verzicht auf eine Sphärenzuordnung von Einnahmen bei Körperschaften mit Einnahmen unter 50.000 Euro (§ 64 Abs. 3 S. 2 AO),
- die Einführung von E-Sport als neuem gemeinnützigen Zweck (§ 52 Abs. 2 S. 1 Nr. 21 AO),
- die Behandlung von Photovoltaikanlagen als steuerlich unschädliche Betätigung bei der Gemeinnützigkeit (§ 58 Nr. 11 AO),
- eine Änderung im Zivilrecht (§ 31a Abs. 1 S. 1 und § 31b Abs. 1 S. 1 BGB), nach der die ehrenamtliche Tätigkeit in Vereinen in erweitertem Umfang von Haftungsrisiken freigestellt werden soll. Hierzu soll die Vergütungsgrenze für das vereinsrechtliche Haftungsprivileg auf die Übungsleiterpauschale angehoben werden. Damit kommt die Bundesregierung einer Forderung des Bundesrats nach.
Das OLG Schleswig-Holstein hat im Falle eines Sportvereins grundsätzliche Fragen zu den Förderansprüchen gemeinnütziger Organisationen geklärt.
Im konkreten Fall hatte ein Sportverein bei der Förderbehörde Zuschüsse für die Anschaffung von Fitnessgeräten beantragt. Drei anderen Vereinen waren Zuschüsse vorher schon gewährt worden. Diesem Verein verweigerte die Behörde aber den Zuschuss mit der Begründung, die Fitnesssparte sei ein wirtschaftlicher Geschäftsbetrieb – und deshalb nach den Förderrichtlinien nicht förderfähig. Die Klage des Vereins war erfolgreich. Die Fitnesssparte war ein Zweckbetrieb. Die Behörde hätte dem Verein die Förderung mit der damals gegebenen VBM-03.2025 2 Rechtsprechung und Gesetzgebung Begründung nicht versagen dürfen. Sie muss daher die Anträge in Anwendung ihrer Förderrichtlinie neu bescheiden (OLG Schleswig-Holstein, Urteil vom 14.03.2025, Az. 1 U 35/24).
Neben der konkreten Fallentscheidung hat das OLG noch grundsätzliche Aussagen zu öffentlichen Förderungen gemacht:
- Auch wenn die Mittelvergabe durch einen privatrechtlich organisierten Träger (gemeinnützige GmbH) erfolgt, gilt die Grundrechtsbindung der Verwaltung. Der Träger ist verpflichtet, ein Ermessen über die Zuteilung von Förderungen gleichmäßig auszuüben, und darf von der bisherigen Förderpraxis nicht willkürlich abweichen (Grundsatz der Selbstbindung der Verwaltung).
- Auch wenn der Fördermittelempfänger keinen Rechtsanspruch auf eine Förderung hat, hat er ein einklagbares Recht auf die erneute Prüfung seines Förderantrags, wenn nachweisbare Ermessensfehler (Ungleichbehandlung) vorlagen.
- Kommt es bei den Förderrichtlinien auf die Abgrenzung des Zweckbetriebs von den anderen steuerlichen Bereichen an, dürfen Grundmitgliedsbeiträge nicht berücksichtigt werden. Sie sind grundsätzlich dem ideellen Bereich des Vereins zuzuordnen, wenn sie dem Satzungszweck dienen.
Ein pauschal gewährter monatlicher „Aufwandsersatz“ ist ein sozialversicherungspflichtiges Entgelt, wenn dessen Höhe auf eine Erwerbsabsicht schließen lässt. Das entschied das SG Berlin beim Vorstandsmitglied eines Berufsverbands, der eine monatliche Zahlung von 11.850 Euro erhielt.
Bei so hohen Zahlungen liegt nach Auffassung des Gerichts eine entgeltliche Tätigkeit zu Erwerbszwecken vor. Dass die Zuwendungen eine Entschädigung für Verdienstausfall darstellen sollten, spricht nicht gegen eine Erwerbsabsicht. Finanzielle Zuwendungen in Form von Aufwendungsersatz für konkrete oder pauschal berechnete Aufwände können ebenso wie ein Ausgleich für Zeitversäumnis oder Verdienstausfall und eine gewisse Anerkennung der ehrenamtlichen Tätigkeit sozialversicherungsfrei sein. Die unentgeltliche Verrichtung von Tätigkeiten zur Verfolgung eines ideellen Zwecks muss objektiv erkennbar vorliegen. Davon ging das SG bei dieser Höhe der Zahlungen aber nicht mehr aus. Es lag keine Aufwandsentschädigung vor, sondern die verdeckte Entlohnung einer Erwerbsarbeit, d. h. eine arbeitnehmertypische Vergütung der Vorstandstätigkeit. Das gilt für das SG übrigens auch dann, wenn daneben ein anderer Hauptverdienst besteht (SG Berlin, Urteil vom 14.02.2025, Az. S 221 BA 18/23).
Ausländische Spendenempfänger dürfen Zuwendungsbestätigungen nur noch bzw. schon dann ausstellen, wenn sie im Zuwendungsempfängerregister (ZER) eingetragen sind. Darauf hat das Finanzministerium Schleswig-Holstein hingewiesen.
Hintergrund
Bei der Prüfung von Zuwendungsbestätigungen von ausländischen Empfängern muss seit dem 01.01.2025 nur noch geprüft werden, ob die auf der Zuwendungsbestätigung angegebene Organisation im ZER eingetragen ist. Bis dahin war der Spender verpflichtet, die Voraussetzungen der Gemeinnützigkeit der ausländischen Organisation im Rahmen seiner Steuererklärung nachzuweisen. Dazu musste er auf Verlangen des Finanzamts geeignete Unterlagen über die Gemeinnützigkeit (z. B. Satzung, Tätigkeitsbericht, Kassenbericht) einreichen. Jetzt genügt der Eintrag ins ZER. Ein anderer Nachweis der Steuerbegünstigung für den Spendenabzug ist jetzt nicht mehr nötig und möglich (FinMin Schleswig-Holstein, Einkommensteuer-Kurzinformation Nr. 2025/5 vom 30.04.2025).
Gemeinnützige Körperschaften sind von der Kapitalertragsteuer befreit. Es erfolgt kein Kapitalertragsteuerabzug, wenn Sie einen Freistellungsbescheid nach § 60a AO vorlegen. Eine rückwirkende Erstattung für den Zeitraum vor Gewährung der Gemeinnützigkeit ist aber – auch als Billigkeitsmaßnahme – nicht möglich. Das hat das FG Münster entschieden.
Im konkreten Fall ging es um eine neu gegründete Stiftung, die bereits vor der Anerkennung der Gemeinnützigkeit Dividenden aus Kommanditaktien erhalten hatte. Das Kreditinstitut behielt dafür Kapitalertragsteuer ein. Nach Auffassung des FG Münster hatte das Institut das auch zu Recht getan, weil ihm keine Bescheinigung nach § 60a AO vorlag. Der Gesetzgeber habe bewusst als Voraussetzung für den Verzicht auf den Kapitalertragsteuerabzug die Vorlage einer NichtveranlagungsBescheinigung verlangt. Der Abzugsverpflichtete (hier das Kreditinstitut) dürfe ohne diese Voraussetzung nicht auf den Kapitalertragsteuerabzug verzichten (FG Münster, Urteil vom 18.12.2024, Az. 9 K 2015/21 Kap).
Ein gemeinnütziger Förderverein einer Grundschule hat vom ortsansässigen Sportverein (auch gemeinnützig) zwei neue Tore gespendet bekommen und fragt nach einer Spendenquittung. Können man als Förderverein eine Spendenquittung für Sachzuwendungen ausstellen?
ANTWORT:
Eine Spendenbescheinigung ist nur erforderlich, wenn die Spende aus dem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb kommt.
Spenden als Mittelweitergabe nach § 58 AO
Spenden zwischen gemeinnützigen Vereinen unterliegen in der Regel nicht den spendenrechtlichen Vorgaben des § 10b EStG. Meist stammen sie nämlich aus dem steuerbegünstigten Bereich und werden auch beim Empfänger im steuerbegünstigten Bereich verwendet. Der für den Sonderausgabenabzug erforderliche Zuwendungsnachsweis spielt also keine Rolle, weil keine Ertragsbesteuerung erfolgt.
Es handelt sich dann um eine Mittelweitergabe nach § 58 Nr. 1 AO. Die ist ohne Weiteres erlaubt. Als Nachweis ist nur erforderlich, dass der Empfänger steuerbegünstigt ist und die Spende tatsächlich erhalten hat. Das lässt sich durch eine Kopie des Freistellungsbescheids und eine Empfangsquittung dokumentieren. Bei Geldspenden genügt der Kontoauszug als Nachweis. Auch eine Zuwendungsbestätigung nach amtlichem Muster ist aber möglich, zumal sie auch den Nachweis der Gemeinnützigkeit enthält.
Spendenbescheinigung nur bei Spenden aus steuerpflichtigem Bereich
Der spendende Verein braucht also nur eine Zuwendungsbestätigung, wenn die Spende aus dem Vermögen seines wirtschaftlichen Geschäftsbetriebs stammt, der die 45.000-EuroUmsatzfreigrenze überschreitet. Die Bewertung der Sachspende erfolgt dann nach den allgemeinen Regelungen. Weil es sich um neue Fußballtore handelt, wird der ursprüngliche Kaufpreis angesetzt. Die Originalrechnung ist dabei nicht erforderlich, weil die Spende ja aus dem Betriebsvermögen stammt (was auf der Bescheinigung entsprechend angekreuzt wird). Das macht einen Wertnachweis durch entsprechende Unterlagen verzichtbar.
Der spendende Verein muss aber den Abgang aus dem Betriebsvermögen buchhalterisch wie Umsatz erfassen und entsprechend – evtl. auch umsatzsteuerlich – besteuern. Der Spendenbetrag wird inkl. Umsatzsteuer ausgewiesen (ohne dass die Umsatzsteuer auf der Zuwendungsbestätigung angegeben werden muss). Ist der Spender nicht umsatzsteuerpflichtig – als Kleinunternehmer – ist der Wert der Spende der Bruttoanschaffungspreis.
In einem Verein wird die Fußballmannschaft vom Wirt einer Pizzeria ca. alle zwei Wochen zu einem Mannschaftsessen eingeladen. Die Rechnungen des Wirts betragen zwischen 250 Euro und 480 Euro brutto je Einladung. Sind diese gesponserten Einladungsessen Sachspenden?
ANTWORT:
Spenden unterliegen einer zusätzlichen Mittelbindung durch das Spendenrecht. Es kommt also auf die zweckgebundene Verwendung an, ob eine Spendenbescheinigung ausgestellt werden darf.
Keine Sach- sondern Leistungsspende
Restaurationsleistungen sind umsatzsteuerlich keine Lieferungen, sondern sonstige Leistungen. Deswegen wird auch spendenrechtlich gelten, dass es sich um keine Sachspende, sondern um eine Leistungsspende (Geldspende) handelt. Es muss dann aber der entsprechende Mustertext für Geldspenden verwendet werden.
Doppelte Zweckbindung von Spenden
Spenden unterliegen nicht nur der allgemeinen gemeinnützigkeitsrechtlichen Mittelbindung, sondern zusätzlich der Bindung, dass die Spende für steuerbegünstigte Zwecke verwendet wird (§ 10b Abs. 1 S. 1 EStG). Diese Verwendung ist Voraussetzung für den Spendenabzug.
Wie wird die Spende verwendet?
Entscheidend ist also, ob es sich um eine zulässige Mittelverwendung handelt. Es handelt sich hier nicht um Bewirtungskosten sondern um unentgeltliche Zuwendungen an die Spieler. Solche Leistungen wären zunächst „Annehmlichkeiten“, die bis zu einer Höhe von 40 bzw. 60 Euro unschädlich sind. Weil diese Grenze bei vereinsbezogenen Anlässen aber ein Jahresbetrag pro Mitglied ist, wird sie bei regelmäßiger Bewirtung wohl deutlich überschritten.
Alternativ könnte die Bewirtung als Sachlohn an die Spieler behandelt werden. Über solche Vergütungen müssen aber vertragliche Regelungen bestehen, damit sie nicht als – gemeinnützigkeitsschädliche – verdeckte Gewinnausschüttung behandelt werden. Das einfachste wäre deswegen, die Bewirtungsleistung an die Spieler privat zu behandeln und nicht an den Verein. Dann kann aber natürlich keine Spendenbescheinigung ausgestellt werden.
Laut der Satzung vertreten je zwei von fünf Vorstandsmitgliedern den Verein. Nun will der Vorstand auf der nächsten Sitzung beschließen, dass jedes Rechtsgeschäft, das ein Vorstandsmitglied abschließt, nur mit Zustimmung des Vorstands erlaubt ist. Kann man so per Beschluss von der Satzung abweichen und, wenn ja, müsste das nicht die Mitgliederversammlung (MV) beschließen?
ANTWORT:
Die gesetzliche Vertretungsbefugnis bedeutet nicht, dass der Vorstand die Erlaubnis für alle Rechtgeschäfte hat. Sowohl Vorstand als auch MV können die Befugnis einschränken.
Die Eintragung des Vorstands im Vereinsregister bedeutet lediglich, dass Rechtsgeschäfte, die diese Vorstandsmitglieder abschließen, den Verein (im Außenverhältnis) binden. Die Vertretungsberechtigung eingetragener Vorstandsmitglieder ist also keine Generalvollmacht. Ob der Vorstand (oder eine andere Person) diese Rechtsgeschäfte abschließen durfte, ist eine andere Frage. Hier gelten zunächst die Satzung und das sog. Vereinsherkommen. Es braucht also immer eine vereinsinterne Erlaubnis für diese Geschäfte.
Eine interne Beschränkung der Vertretungsberechtigung der gesetzlichen Vertreter hat zur Folge, dass Vorstandsmitglieder, die gegen Vorgaben von Vorstand und MV verstoßen, in Haftung genommen werden können. Hier allerdings nur durch den Verein. Sowohl der Vorstand als auch die MV können die Vertretungsmacht einschränken. Wer diese Beschränkung der Vertretungsmacht ausspricht, hat Bedeutung für die Haftungsreihenfolge:
- Handelt ein Vorstandsmitglied gegen einen Vorstandsbeschluss, haftet es den anderen Vorständen gegenüber, die wiederum von der MV in Haftung genommen werden können, wenn die erforderliche Erlaubnis fehlte.
- Handelt es gegen einen Beschluss der MV, haftet es unmittelbar dem Verein gegenüber. Die anderen Vorstandsmitglieder können nicht in Haftung genommen werden, wenn sie ihre Sorgfaltspflichten bei der Kontrolle der anderen Vorstandsmitglieder nicht vernachlässigt haben.